この記事を読んでほしい会社
- 15次公募へ申請し、採否を確認した会社
- 採択後の交付申請や契約・発注の順番を整理したい会社
- 補助金入金前の資金と証憑を担当者間でそろえたい会社
優先しなくてよい会社
- 15次へ申請しておらず、16次の応募条件だけを確認したい会社
- 採択通知と交付決定通知の両方を確認し、担当と予定を確定済みの会社
- 事業承継やM&Aを行う予定がなく、制度対象から離れている会社
30秒で分かる結論
- 15次は551件の申請に対し338件が採択されました。
- 採択は交付決定や補助金入金と同じではありません。
- 交付申請、交付決定、契約・発注、支払い、証憑の順で確認します。
経営者が今日やること
- Jグランツの通知と申請した枠を保存する
- 交付決定前に進めない契約・発注・支払いを止める
- 立替資金、実施日程、保存証憑を一枚にまとめる
経営者の疑問事業承継・M&A補助金15次の結果を確認した後、採択会社と不採択会社はそれぞれ何から進めればよいですか?
15次は551件の申請に対し338件が採択
中小企業基盤整備機構は2026年9月11日、事業承継・M&A補助金15次公募の採択結果を公表しました。公募期間は6月19日から7月24日までで、4枠の合計551件の申請から338件が採択されています。
| 申請枠 | 申請件数 | 採択件数 | 採択件数÷申請件数 |
|---|---|---|---|
| 事業承継促進枠 | 190件 | 115件 | 約60.5% |
| 専門家活用枠 | 312件 | 194件 | 約62.2% |
| PMI推進枠 | 47件 | 28件 | 約59.6% |
| 廃業・再チャレンジ枠 | 2件 | 1件 | 50.0% |
| 合計 | 551件 | 338件 | 約61.3% |
公式値・編集部計算(2026年9月22日確認):申請件数と採択件数は中小機構の公表値です。割合はその数値からTax Opinion編集部が単純計算したもので、公式が採択率として公表した数値ではありません。
枠ごとの割合は、各社の不採択理由や16次の通りやすさを示しません。応募件数が2件だった廃業・再チャレンジ枠と他の枠を横並びに比較しても、経営判断には使いにくいためです。自社については、公開一覧の数字よりJグランツの通知と提出済み資料を先に確認します。
この章のポイント:15次全体の単純計算は約61.3%です。ただし、割合から自社の審査理由を推測せず、通知と申請した枠を基準に次の作業を分けます。
採択は入口で、交付決定と補助金入金はこの後
15次の公式サイトは、採択結果の公表と同じ9月11日に交付申請の受付開始を案内しました。採択された会社は、採択通知だけで補助事業を始めるのではなく、枠ごとの交付申請手引きと必要書類を確認し、原則としてJグランツから交付申請を進めます。
| 現在地 | 確認する事実 | まだ行わない判断 |
|---|---|---|
| 採択結果 | Jグランツ通知、申請枠、採択された事業内容 | 採択率だけで理由を推測する |
| 交付申請 | 手引き、必要書類、見積り、申請内容の差分 | 申請しただけで交付決定済みとみなす |
| 交付決定 | 通知日、補助対象経費、事業期間、条件 | 通知前に対象経費を契約・発注する |
| 事業実施 | 契約、発注、納品、支払い、証憑、実績報告 | 補助金がすぐ入る前提で資金を使う |
15次の公募要領は、補助対象経費の契約・発注が交付決定日以後で、事業期間内に支払いまで完了することを求めています。どの支出が対象になるかは申請枠、交付決定内容、事務局の案内によって確認が必要です。採択の知らせを受けても、日付と対象経費が確定する前に外部へ発注しない停止線を社内で共有してください。
補助金は事業完了後の精算を経て支払われる枠があります。交付決定額と同額が先に入金される前提を置かず、支払時期、補助対象外費用、消費税等、入金までの運転資金を分けて確認します。
この章のポイント:採択、交付申請、交付決定、事業実施、補助金交付は別の段階です。契約日と資金の確認を飛ばさないことが、結果後の最初の管理ポイントです。
採択会社と不採択会社で、結果後の確認を分ける
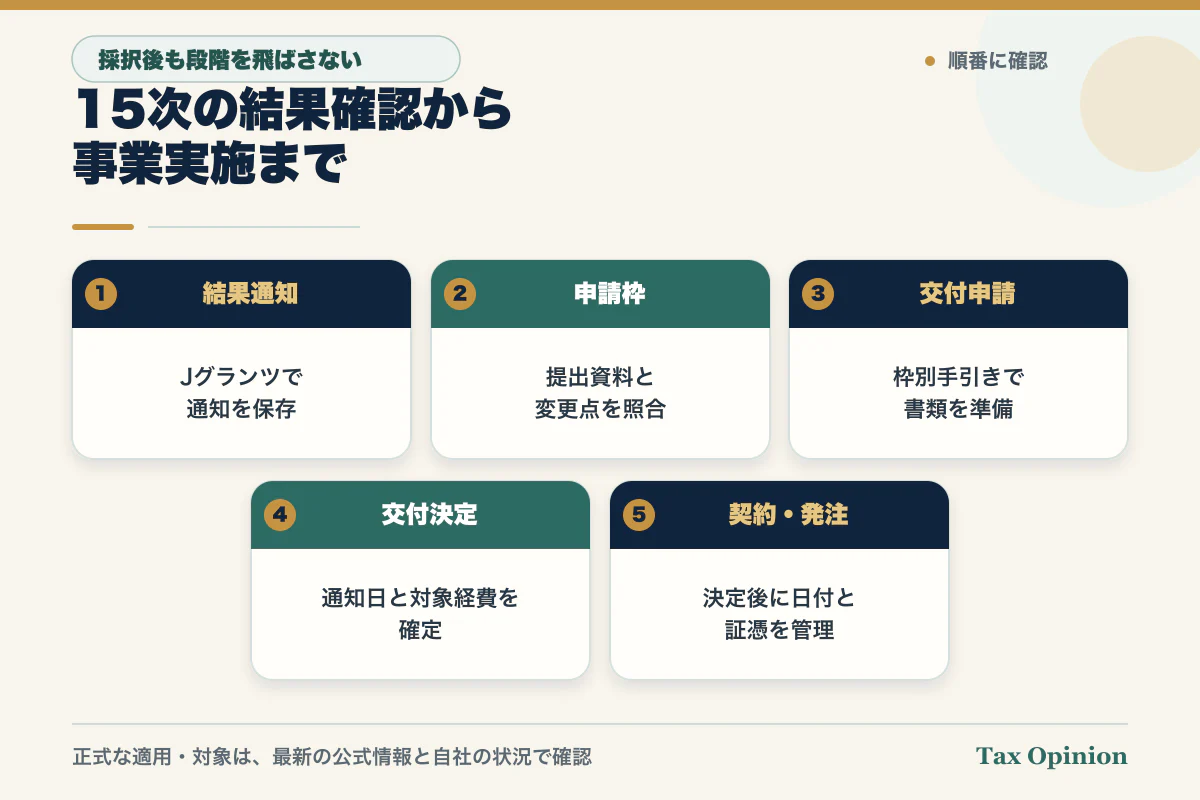
採択会社:通知、交付申請、停止線、資金、証憑の順
- 結果通知を保存する:Jグランツの申請履歴で、申請枠、通知内容、申請番号を確認し、提出済み資料と同じ場所へ保存します。
- 枠別の交付申請手引きを読む:事業承継促進、専門家活用、廃業・再チャレンジ、PMI推進では必要書類が異なります。自社の枠の最新ページを使います。
- 申請時からの差分を洗い出す:実施内容、見積り、支払先、承継・M&Aの予定、担当者、日程に変更がないかを一覧にします。
- 交付決定前の実行を止める:契約、発注、支払い、着手について、交付決定日との前後関係を確認できるまで進めません。
- 立替資金と証憑を並べる:対象経費、対象外費用、支払日、納品日、保存する契約書・請求書・振込記録、実績報告担当を一枚の予定表にします。
不採択会社:通知、必要性、資金、次回条件の順
- 公開一覧だけで判断しない:Jグランツの通知と提出した申請書類を保存し、確認できる事実と推測を分けます。
- 採択率から理由を決めつけない:4枠の単純割合は個別審査の内容を説明しません。事務局が回答可能な範囲を確認します。
- 承継・M&Aの必要性を補助金と分ける:実行を急ぐ理由、延期できる費用、補助金がなくても必要な作業を整理します。
- 資金と出口を再計算する:自己資金、借入、専門家費用、設備投資、契約解除や計画延期の影響を確認します。
- 16次を使うなら現行要領から確認する:15次の申請書をそのまま使い回さず、16次の対象枠、申請期間、必要書類、交付決定後の事業期間を公式資料で照合します。
この章のポイント:採択会社は交付決定前の停止線、不採択会社は補助金を外した事業判断を先に置きます。どちらも結果の数字だけで次の契約を決めません。
実施へ進めやすい会社・いったん止めたい会社
交付申請の準備へ進めやすい会社
- Jグランツの採択通知と、申請した枠・事業内容を照合した。
- 自社の枠に対応する15次交付申請手引きと必要書類を確認した。
- 交付決定前に契約・発注・支払いを行わない停止線を、経営者、担当者、取引先で共有した。
- 補助金交付までの立替資金と、補助対象外費用を負担できる。
- 契約、納品、支払い、承継・M&A、実績報告に必要な証憑と担当を決めた。
いったん止めて事務局へ確認したい会社
- 公開された採択者名だけを見て、Jグランツの通知を確認していない。
- 交付決定前の日付で、対象になり得る契約、発注、支払い、着手を行った可能性がある。
- 申請後に見積額、支払先、M&Aの相手、承継時期、設備内容が変わった。
- 採択額が先に入金される前提で資金計画を組んでいる。
- 申請枠に合う手引き、必要書類、実績報告の担当が分からない。
止めることは辞退を意味しません。公式サイトには採択後の辞退手続も用意されていますが、実行可否は自社の通知、交付申請内容、資金、事業承継・M&Aの進行状況をそろえてから決めます。
この章のポイント:採択の有無ではなく、交付決定前の停止線、立替資金、変更点、証憑管理がそろっているかで次の行動を決めます。
15次結果後の確認シートと、確認先ごとの質問
実用物:15次結果後の確認シート
| 判断軸 | 記録する事実 | 完了条件 |
|---|---|---|
| 現在地 | 採否通知、申請番号、申請枠、提出済み資料 | Jグランツ通知と社内保存資料が一致した |
| 期限 | 交付申請、交付決定、契約、発注、納品、支払い、実績報告の予定日 | 交付決定前の実行を止める担当を決めた |
| 資金 | 対象経費、対象外費用、消費税等、支払予定、入金前の運転資金 | 補助金入金前でも資金不足にならない |
| 必要性 | 承継・M&Aの目的、設備や専門家の役割、補助金なしの場合の代替案 | 補助金とは別に事業上の必要性を説明できる |
| 出口とリスク | 計画変更、延期、辞退、契約解除、証憑不足、実績報告未達への対応 | 問題時の停止条件と確認先を決めた |
この表は採択理由、補助対象、補助金額を判定するものではありません。自社の通知と枠別手引きを起点に、経営者、承継・M&A担当、経理、外部専門家が同じ日付と資料を見られるようにする確認用です。
補助金事務局への質問
「15次公募の○○枠で採択通知を受けました。申請番号、申請内容、現在の見積り、変更点は別紙のとおりです。交付申請に必要な書類、交付決定前に実行してはいけない契約・発注・支払いの範囲、変更手続、保存すべき証憑を確認してください。」
顧問税理士への質問
「事業承継・M&A補助金15次の○○枠で採択され、これから交付申請を行います。対象予定経費、契約予定日、支払予定日、交付見込み時期、事業承継・M&Aの日程は別紙のとおりです。補助金と各経費の会計・税務処理、消費税の取扱い、決算をまたぐ場合の確認事項、保存資料を教えてください。」
対象経費、交付申請、変更、実績報告は補助金事務局へ、会計・税務処理は顧問税理士へ分けて確認します。M&Aや承継契約の内容は、必要に応じて弁護士、司法書士、登録支援機関など論点に合う専門家へ確認してください。
関連する確認記事
正式名称と公式出典
正式制度:中小企業生産性革命推進事業 事業承継・M&A補助金(15次公募)
- 中小企業基盤整備機構「事業承継・M&A補助金(第15次公募)の採択結果が公表されました」
- 中小機構 補助金活用ナビ「事業承継・M&A補助金のご案内」
- 事業承継・M&A補助金 15次公募公式サイト
- 15次公募 事業承継促進枠「交付申請手続き」
- 15次公募 専門家活用枠「交付申請手続き」
- 15次公募 PMI推進枠「交付申請手続き」
- 15次公募 廃業・再チャレンジ枠「交付申請手続き」
- GビズID 公式サイト
この章のポイント:結果はJグランツ、交付申請と変更は補助金事務局、会計・税務処理は顧問税理士へ確認先を分けます。確認シートには、回答だけでなく日付と根拠資料を残します。
制度基準日・最終確認日:2026-09-22
本記事は、公式に公表された一般的な制度情報と確認順序を整理するもので、個別企業の採択理由、補助対象、交付決定、補助金額、再申請、会計・税務処理、事業承継・M&Aの実行可否を判断・保証するものではありません。最新のJグランツ通知、枠別手引き、交付決定内容、自社の契約・支払事実を、補助金事務局、顧問税理士その他の専門窓口へ確認してください。問い合わせの送信だけで個別税務相談の受任、契約、補助金申請やM&A支援の代理は成立しません。


