まず、自社に関係があるか
この記事を読んでほしい会社:親族や従業員への事業承継、会社・事業の売買、M&A後の統合、廃業後の再挑戦を検討している中小企業
この記事を優先しなくてよい会社:事業承継やM&Aの予定がなく、一般的な法人税の節税策だけを探している会社
30秒で分かる結論
- 15次公募の締切は2026年7月24日17時です。
- 計画の内容によって、確認する4つの申請枠が分かれます。
- GビズID、申請枠、必要書類がそろっていなければ、締切だけを見て急がない方が安全です。
経営者が今日やること
- 自社の計画を、承継・専門家費用・M&A後の統合・廃業再挑戦のどれかに分ける
- GビズIDプライムへ実際にログインできるか確認する
- 事務局への質問と、税理士へ聞く税務の質問を分けて書く
詳しい目次を開く
経営者の疑問15次公募は、会社を引き継ぐ側・譲る側のどちらでも使えますか?
事業承継・M&A補助金15次は誰が対象?4枠を最初に分ける
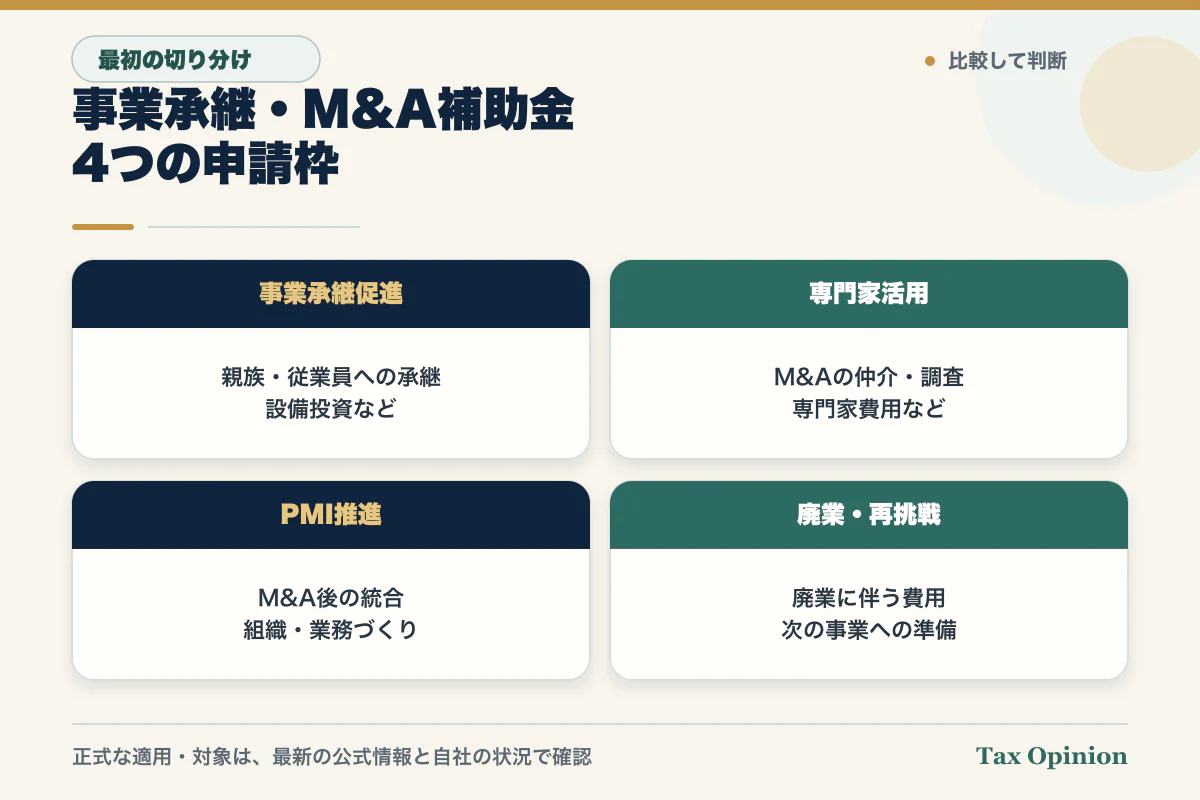
正式制度は「事業承継・M&A補助金」です。15次公募では、取組内容と経費に応じて4つの枠があります。同じ「事業承継」でも、承継前の設備投資、M&Aの専門家費用、M&A後の統合、廃業費用では確認する公募要領が異なります。
| 枠 | 主に確認する状況 | 経営者が最初に用意する情報 |
|---|---|---|
| 事業承継促進枠 | 5年以内の親族内承継・従業員承継と、それに伴う設備投資等を予定している | 承継予定者、承継時期、株式・事業の引継ぎ方法、設備投資の目的 |
| 専門家活用枠 | M&Aで経営資源を譲り受ける、または譲り渡すために専門家を使う | 買い手・売り手の別、検討段階、FA・仲介・DD等の予定費用 |
| PMI推進枠 | M&A後の経営統合(PMI)で専門家活用や設備投資を行う | 統合する業務、人員、システム、設備、実施時期 |
| 廃業・再チャレンジ枠 | 事業承継・M&Aに伴う廃業と、その後の新しい取組を予定している | 廃止する事業、在庫・設備・契約、再挑戦の主体と計画 |
15次公募では、専門家活用枠に「小規模売り手支援類型」が新設されています。ただし「小規模だから自動的に使える」という意味ではありません。対象者、対象経費、申請単位などを専用の公募要領とガイドブックで確認します。
この章のポイント:最初に「承継前・M&A実行・M&A後・廃業」のどの場面かを分けます。補助率や上限額を見る前に、該当する枠と類型を決めることが先です。
よくある勘違い|締切だけ見て申請を始めない
勘違い1:M&Aにかかる費用なら何でも対象になる
対象経費は枠と類型ごとに定められています。たとえばFAやM&A仲介の費用は、M&A支援機関登録制度に登録されたFAまたは仲介業者によるものに限ると中小企業庁が案内しています。見積書の名称だけで判断せず、依頼先と経費区分を確認します。
勘違い2:7月24日にJグランツへ入れれば準備できる
申請にはGビズIDプライムが必要です。中小企業庁は取得に2〜3週間程度が必要になる場合があると案内しています。すでにIDがある場合も、ログイン、代表者・法人情報、担当者の利用権限を先に確認します。
勘違い3:補助金の対象確認だけでM&Aや税務の判断も終わる
補助金の要件と、取引価格、契約条件、株式譲渡・事業譲渡の選択、税金、許認可、従業員や取引先への対応は別の確認です。補助金に合わせて取引の目的や順序を変える前に、税理士、弁護士、M&A支援機関などの担当範囲を分けます。
この章のポイント:対象経費、電子申請の準備、取引そのものの判断を分けます。補助金の採択可能性だけで承継やM&Aを進めないことが重要です。
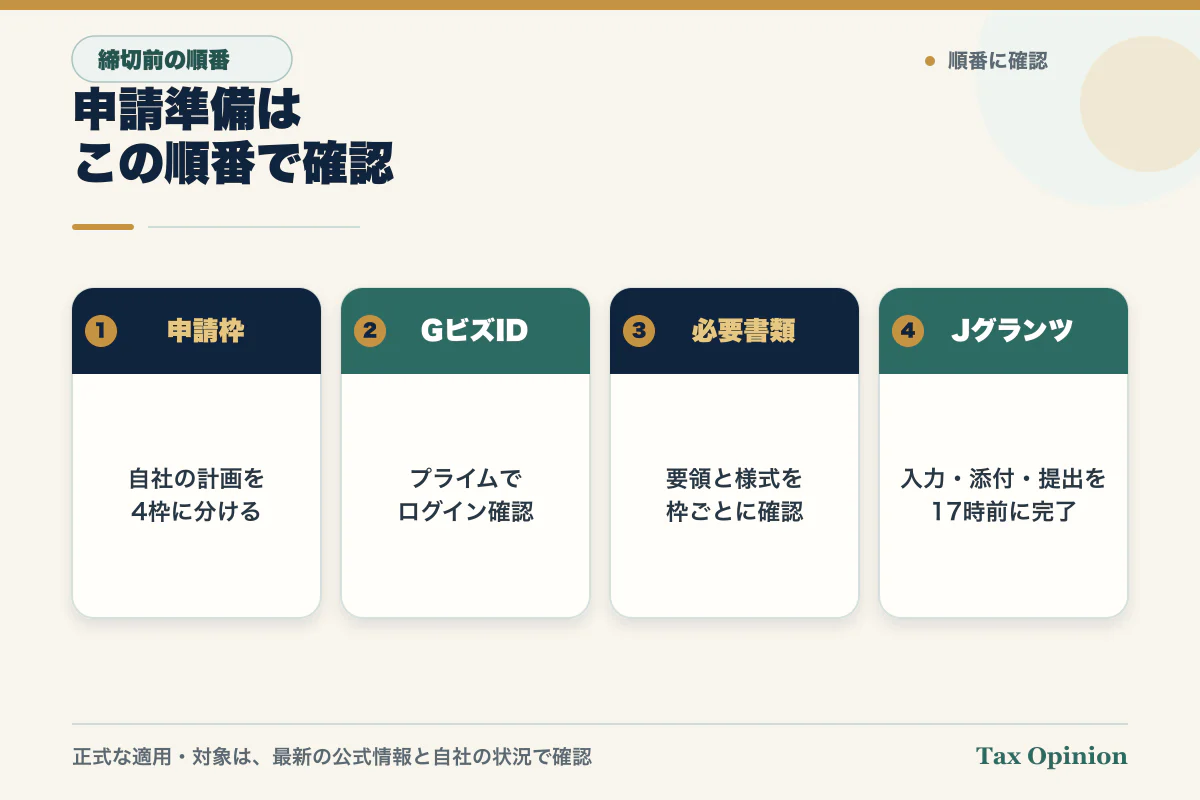
事業承継・M&A補助金15次を7月24日までに確認する順序
- 自社の場面を一文にする:「誰から誰へ、何を、いつ引き継ぐか」を整理します。M&A後の統合や廃業を含む場合は、それも分けて書きます。
- 4枠から候補を選ぶ:公式概要で枠を絞り、候補となる枠の15次公募要領を読みます。類型が複数ある枠は、買い手・売り手などの別も確認します。
- GビズIDを確認する:取得済みか、Jグランツへログインできるか、申請担当者が操作できるかを確認します。
- 必要書類チェックリストを取得する:事務局が公開した15次公募の申請フォーム項目定義書と、該当枠の必要書類チェックリストを使います。
- 対象経費と依頼先を照合する:見積書、契約予定、支払予定、依頼先の登録状況を公募要領と照らします。対象か不明な費用は事務局へ確認します。
- 資金と実施時期を並べる:申請、採択、交付申請、交付決定、事業実施、実績報告、補助金交付の予定時期を資金繰り表へ置きます。
- 専門家の確認範囲を決める:税務は税理士、契約・法務は弁護士、制度申請は事務局や支援機関など、質問先を分けます。
この章のポイント:枠の選択とID確認を同時に始め、次に書類・経費・資金を確認します。締切直前に制度説明から読み始めるのではなく、自社の計画を一文にしてから公式資料へ当てはめます。
申請する前の最終確認
この確認表が向くケース
- 親族内・従業員承継の時期と、必要な設備投資が具体的になっている。
- M&Aの買い手・売り手の立場と、専門家へ依頼する業務が整理できている。
- M&A後に統合する業務・システム・設備の計画がある。
- 事業承継やM&Aに伴う廃業と、その後の取組を分けて説明できる。
締切前に個別確認を急ぐケース
- GビズIDプライムをまだ取得していない、またはJグランツへログインできない。
- 自社が買い手・売り手のどの類型になるか、複数枠を併用できるか判断できない。
- すでに契約・発注・支払いを進めており、対象経費や実施時期との関係が不明である。
- 株式譲渡か事業譲渡か未定で、税務・法務・許認可への影響を比較していない。
この章のポイント:計画が具体的なら確認表で準備を進められます。ID、類型、すでに進めた取引、譲渡方法が曖昧な場合は、自己判断で申請内容を固めず公式窓口と担当専門家へ確認します。
実用物:15次公募の申請準備チェック表
| 確認項目 | 確認する資料・事実 | 完了条件 |
|---|---|---|
| 承継・M&Aの計画 | 引継ぐ人、会社・事業・株式、予定時期 | 誰から誰へ何をいつ引き継ぐか一文で説明できる |
| 申請枠・類型 | 4枠の公式概要、該当枠の15次公募要領 | 候補の枠と、該当すると考える根拠を記録した |
| 電子申請 | GビズIDプライム、Jグランツのログイン | 申請担当者が実際にログインできた |
| 必要書類 | 申請フォーム項目定義書、必要書類チェックリスト | 未取得・作成中・完成に分け、担当者と期限を置いた |
| 対象経費 | 見積書、契約予定、依頼先、登録状況 | 公募要領の経費区分と照合し、不明点を公式窓口へ確認した |
| 資金繰り | 支払予定、交付決定前後の予定、補助金交付までの運転資金 | 補助金がなくても必要な取組か、立替資金を用意できるか確認した |
| 税務・法務 | 譲渡方法、契約、税金、許認可、従業員対応 | 質問を税理士・弁護士・支援機関へ振り分けた |
この章のポイント:完了条件を「資料を見た」ではなく、「ログインできた」「根拠を記録した」「質問先を決めた」とします。申請作業と承継・M&Aの意思決定を同じ表で管理しつつ、判断責任は分けます。
期限・資金・必要性・出口とリスクで判断する
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 承継前、M&A実行前、M&A後の統合、廃業のどの場面か。買い手・売り手・承継予定者は誰か |
| 期限 | 公募申請は2026年7月24日17時まで。ID、必要書類、社内承認、専門家への質問期限を逆算できるか |
| 資金 | 設備・専門家・統合・廃業の支払予定と、補助金交付までの資金を用意できるか。補助金なしでも実行する必要性があるか |
| 必要性 | その設備や専門家業務が、承継・M&Aの目的と課題に直接必要か。補助対象に合わせただけの支出になっていないか |
| 出口とリスク | 不採択、交付決定の遅れ、取引不成立、統合の遅れ、廃業費用、税務・法務・許認可の見落としへどう備えるか |
事務局の公開スケジュールでは、採択は2026年9月中旬以降、交付決定は9月下旬以降、補助金交付手続きは2027年5月中旬以降の予定です。予定は変更される可能性があるため、補助金が早く入る前提で支払計画を組まないでください。
この章のポイント:申請締切だけでなく、採択後から補助金交付までを資金繰り表に置きます。補助金は承継・M&Aの目的ではなく、必要な取組を進める選択肢の一つとして判断します。
顧問税理士への質問テンプレート
「当社は、○年○月ごろに、○○から○○へ、株式/事業/経営権を引き継ぐ計画です。事業承継・M&A補助金15次では○○枠を検討し、予定経費と支払時期は別紙のとおりです。株式譲渡・事業譲渡など方法ごとの税務、補助金の会計・税務処理、設備取得や廃業費用の取扱い、申告前に保存すべき資料を確認してください。法務・許認可として別の専門家へ確認すべき項目も教えてください。」
税理士へは公募要領の説明だけを求めず、承継方法、当事者、予定時期、経費と支払時期を共有します。契約の有効性、M&A仲介契約、許認可、労務などは税理士の業務範囲とは限らないため、必要に応じて弁護士や各制度の専門窓口へ確認します。
この章のポイント:補助金の申請可否と税務処理を一つの質問に混ぜず、確認項目を分けます。回答の基準日と前提条件を記録してください。
正式制度名と公式出典
正式制度:中小企業生産性革命推進事業「事業承継・M&A補助金」(15次公募)
- 中小企業庁「事業承継・M&A補助金(十五次公募)の公募要領を公表します」
- 中小機構「事業承継・M&A補助金(15次公募)の公募要領公開について」
- 事業承継・M&A補助金事務局「令和7年度補正予算 15次公募」
- デジタル庁「GビズID」
この章のポイント:概要は中小企業庁、枠ごとの申請書類と最新日程は事務局サイト、電子申請用IDはGビズID公式サイトで確認します。公募要領や日程が更新された場合は最新資料を優先してください。
制度基準日・最終確認日:2026-07-14
本記事は一般的な制度情報と確認手順を示すもので、補助対象、採択、補助金額、承継・M&Aの成立、税務・法務上の取扱いを判断・保証するものではありません。最新の公募要領と自社の取引事実を、事務局、顧問税理士、弁護士その他の担当専門家へ確認してください。問い合わせの送信だけで個別税務相談の受任、契約、補助金申請の代理は成立しません。