まず、自社に関係があるか
この記事を読んでほしい会社:非上場会社で、株式の贈与・相続、後継者への承継、株主構成の見直しを検討している経営者
この記事を優先しなくてよい会社:上場株式だけを保有する会社、または当面、自社株の移転・承継・評価を予定していない会社
30秒で分かる結論
- 2026年9月17日時点で、現行の非上場株式評価は変わっていません。
- 第6回資料は過去5年の利益を使う案を示しましたが、確定ルールではありません。
- 資料中の8%や試算結果を自社の確定評価と混同せず、正式決定後に比較します。
経営者が今日やること
- 直近の自社株評価日と評価方式を確認する
- 過去5年の申告書・決算書・配当履歴を一か所へ集める
- 顧問税理士と公式更新を確認する担当・時期を決める
詳しい目次を開く
経営者の疑問第6回会議資料に「5年」「8%」などの数字が出ました。非上場株式の評価方法はもう変わったのでしょうか。事業承継を考える会社は、今何を確認すればよいですか?
9月16日の第6回資料も「決定」ではない
国税庁は2026年9月16日、第6回「取引相場のない株式の評価に関する有識者会議」の資料を公表しました。取引相場のない株式とは、証券市場で日々売買されていない非上場会社の株式です。第6回の議事要旨は9月17日時点で作成中と案内されています。
第5回資料では、会社規模による区分の廃止、類似業種比準方式の見直し、収益力を反映する残余利益方式などが検討方向として示されました。9月11日に公表された第5回議事要旨には、評価体系全体の見直しへの賛否や事業承継への懸念も記録されています。第6回資料は計算の考え方を具体化しましたが、最終決定、適用開始日、確定した計算式、経過措置は公表されていません。
| 2026年9月17日時点 | 確認できること | まだ決まっていないこと |
|---|---|---|
| 現行ルール | 国税庁タックスアンサーの原則的評価方式・配当還元方式が案内されている | 将来の新方式へ自動的に読み替えること |
| 第5回資料 | 国税庁が考える見直し方向と今後の検討事項 | 確定した制度、計算式、対象、開始日 |
| 第5回議事要旨 | 委員の賛否、国税庁の回答、次回以降に議論する項目 | 会議意見のどれを最終案へ採用するか |
| 第6回資料 | 過去5年の利益を使う案、仮定を置いた試算、特定の評価会社の整理案 | 還元率、しんしゃく率、対象区分、確定算式、開始日 |
| 会社の対応 | 現行評価と自社の承継予定を整理し、公式更新を監視する | 報道だけで贈与・相続・組織再編の時期を決めること |
この章のポイント:具体的な年数や試算が出ても、現行制度が変わったわけではありません。「会議での意見」「国税庁の検討案」「試算上の仮定」「施行済みのルール」を最初に分けます。
過去5年案・試算・対象会社案を分ける
現行の原則的評価方式では、会社規模などに応じて、類似業種比準方式、純資産価額方式、または両者を組み合わせる方式を使います。類似業種比準方式は、事業内容が似た上場会社の株価などと比べる方法です。純資産価額方式は、会社の資産と負債を基に評価する方法です。同族株主以外の一定の株主には、特例的な配当還元方式が案内されています。
第5回資料は、これらをそのまま維持する説明ではなく、評価体系全体を組み替える可能性を示しました。
| 論点 | 第5回資料が示した方向 | 経営者が誤解しないこと |
|---|---|---|
| 会社規模 | 規模別区分を廃止し、広い範囲の会社へ共通方式を使う案 | 区分廃止はまだ確定していない |
| 類似業種比準方式 | 存置は困難ではないかとし、収益力を重視する方式を検討 | 現行計算で直ちに使えなくなったわけではない |
| 新たな主軸候補 | 簿価純資産と数年分の超過収益を使う残余利益方式のイメージ | 年数、還元率、調整項目は確定していない |
| 純資産価額方式 | 特定の評価会社に使う方式として位置付ける方向 | 対象会社の範囲と判定基準は今後の検討 |
| 配当還元方式 | 適用範囲などを見直した上で、例外方式として残す方向 | 対象株主や計算方法は未確定 |
第6回資料では、将来利益を直接予測する難しさを踏まえ、課税時期前5年の「正常利益」を基にする案が示されました。法人税申告書の数値を使う案や、5年に満たない事業年度を12か月相当に修正する考え方も検討項目です。ここでいう正常利益は、将来も継続するとは見込まれない特別な利益・損失を調整した利益という検討上の考え方です。
| 第6回資料の数字・案 | 資料上の位置付け | 経営者の読み方 |
|---|---|---|
| 過去5年の利益 | 将来予測利益を計算する基礎として使う案 | 正式に必要年数が5年へ決まったとは扱わない |
| 加算期間5年程度 | 予測精度と理論式の差を考えた検討案 | 現行評価へそのまま適用しない |
| 還元率8% | 1,378社の評価水準を比べるために置いた仮定 | 自社へ使う確定率ではない |
| しんしゃく率0.7〜1.0 | 複数条件で評価水準を比べた試算 | 採用値も計算方法も未確定 |
| 法人税申告書の数値 | 企業間で基準をそろえるための案 | 正式決定前は現行の評価資料を維持する |
資料の試算では、対象1,378社を会社規模や複数のしんしゃく率に分け、現行の申告評価額との中央値を比較しています。会社規模や条件によって上昇・低下の両方が示されており、個社の資産・利益・配当を反映した確定結果ではありません。試算に使った8%は仮定で、還元率の算出方法は第7回以降の想定論点とされています。
9月11日に公表された議事要旨では、評価方式の一本化に賛成する意見がある一方、租税回避への対応に絞るべきではないか、事業承継や成長投資を阻害しないかという慎重意見も確認できます。国税庁は、現行制度の構造的な問題は限定的な修正では対応できないとの認識を示しました。これは会議での応答であり、最終決定ではありません。
| 議事要旨で増えた情報 | 確認できる内容 | 経営判断に使わない読み方 |
|---|---|---|
| 評価水準 | 委員側の試算として、一定規模以上の中小企業で現行方式の2倍から5倍近くになる懸念が示された | 国税庁が採用した公式試算や確定税額として扱わない |
| 国税庁の回答 | 大会社などで評価額が上がる場合、小会社・赤字・低収益会社で下がる場合の双方があり得るとの説明 | 自社がどちらになるかを現段階で断定しない |
| 計算項目 | 利益を何年分見るか、還元率、会計上の数値と法人税申告上の数値のどちらを使うか等は今後の議論 | 仮の年数や率で株式移転の時期を決めない |
| 事業承継への影響 | 委員から負担や成長投資への懸念が示され、国税庁は政策的配慮は事業承継税制等で行う考えを説明 | 評価制度と事業承継税制を一つの結論として扱わない |
第5回・第6回資料では、オペレーティング・リースや過大な役員報酬等による短期的な利益の変動、保有する子会社株式、従業員持株会、純資産価額による上限の扱いも検討事項に挙げられています。第6回資料は、残余利益方式を使わず純資産価額方式等で評価する候補を「特定の評価会社」として四つに整理する案も示しました。
| 特定の評価会社の候補 | 資料中の会社例 | 未確定の確認点 |
|---|---|---|
| 保有資産の価値が大半を占める会社 | 資産管理会社 | 特定資産の範囲、割合、運転資金等の扱い |
| 過去実績での予測が技術上難しい会社 | 組織再編直後、開業後5年未満、開業前 | 合理的な予測が可能な場合の扱い |
| 継続企業の前提に疑義がある会社 | 休業中 | 純資産価額方式の具体的な算式 |
| 継続企業の前提を欠く会社 | 清算中 | 清算分配見込額等の詳細 |
この章のポイント:注目すべきなのは一つの試算値ではなく、過去5年の利益、会社規模、資産構成、組織再編、グループ構成を含む評価体系全体が検討中であることです。
影響を受けやすい会社と急がない判断
早めに情報整理をしたい会社
- 後継者への自社株承継を検討している。
- 相続・贈与を想定した株式評価を最近行った。
- 類似業種比準方式や配当還元方式を使った評価資料がある。
- 持株会社や完全子会社を含むグループ構成になっている。
- 開業後5年未満、組織再編直後、資産保有の比重が大きい会社である。
- 役員退職金、組織再編、株主構成の変更を含む計画がある。
いったん止める判断
- 会議資料だけを根拠に「評価額が必ず上がる・下がる」と決める。
- 開始日が決まったと考え、株式の贈与や移転を急ぐ。
- 現行評価の基準日・方式・計算資料を確認せず、新方式の試算へ進む。
- 税務だけでなく会社法、資金、議決権、後継者の役割に関わる判断を一人で進める。
見直し方向が具体的になったことは重要ですが、「計算案や試算が示されたこと」と「自社に適用される制度が確定したこと」は別です。自社の評価基準日や株式移転の予定を確認し、公式な通達改正や施行情報が出た時点で再評価できる状態を作ることが先です。
この章のポイント:影響が大きそうな会社ほど、移転を急ぐより、現行評価と予定表の根拠をそろえます。未確定情報だけで不可逆な判断をしません。
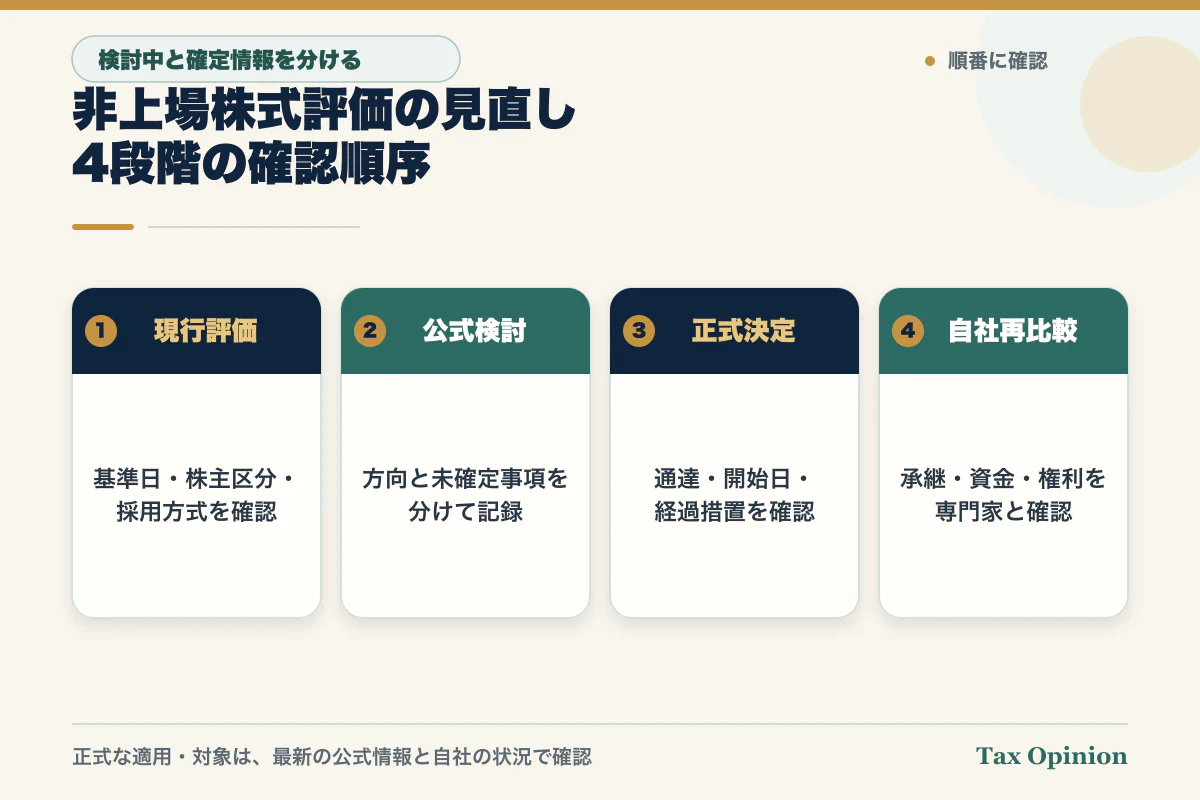
現行評価から正式決定までの確認順序
- 現在地を確認する:直近の株式評価日、課税時期、取得者、株主区分、会社区分、採用方式を確認します。
- 根拠資料を集める:株主名簿、過去の評価明細、課税時期前5年分を含む決算書・法人税申告書・配当履歴、グループ会社一覧、事業承継の予定表を一か所へ集めます。
- 検討中の論点と照らす:会社規模、非経常的な損益、資産構成、開業・組織再編の時期、子会社、従業員持株会、配当還元方式を使う株主が、自社に関係するかだけを分類します。この段階で将来の評価額は断定しません。
- 正式情報の確認点を決める:国税庁の有識者会議資料と議事要旨、税制改正資料、財産評価基本通達、適用開始日、経過措置を誰が確認するか決めます。
- 決定後に再比較する:正式な制度が出たら、現行方式と新方式、承継日程、資金、議決権、他の選択肢を専門家と比較します。
確認の順番は、見直し資料を読むことからではなく、自社が現在どの方式・基準日で評価されているかを把握することから始めます。現行資料がなければ、将来の変更点も比較できません。
この章のポイント:現在地、公式の検討案、試算上の仮定、未確定事項、正式決定、自社の再比較を分けます。期限が公表されるまでは「急ぐ理由」も確定していません。
確認シート・顧問税理士への質問・公式出典
実用物:非上場株式評価の見直し確認シート
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 評価の現在地 | 評価日、目的、取得者、株主区分、会社区分、評価方式 | 過去資料のどこに書かれているか分かる |
| □ 承継予定 | 候補者、検討中の時期、議決権、経営上の役割 | 税務以外の前提も一覧になっている |
| □ 財務資料 | 課税時期前5年分を含む決算書、法人税申告書、配当履歴、非経常的な損益 | 顧問税理士と同じ資料を見られる |
| □ グループ | 完全子会社、持株会社、株主構成、種類株式 | 資本関係を一枚で確認できる |
| □ 会社の状態 | 開業・組織再編の時期、休業・清算の有無、資産構成 | 特定の評価会社案との関係を後で確認できる |
| □ 公式監視 | 会議資料、通達改正、開始日、経過措置の確認担当 | 確認日とURLを更新できる |
| □ 再比較 | 正式決定後に比較する方式、資金、期限、専門家 | 未確定情報で実行しない停止線がある |
現在地・期限・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 自社株をいつ、誰について、どの方式で評価したか |
| 期限 | 承継・株式移転の予定と、公式な開始日・経過措置の公表状況を分けているか |
| 必要性 | 税額だけでなく、経営権、後継者の役割、資金、会社の継続に必要な移転か |
| 出口とリスク | 未確定情報で移転を急ぐこと、資料不足で影響を比較できないこと、制度変更後の再確認漏れを誰が防ぐか |
顧問税理士・弁護士へ分けて聞く質問
「当社の直近の株式評価日、課税時期、株主区分、会社区分、採用方式、過去5年分を含む申告書・決算書・配当履歴、資産構成、開業・組織再編時期、グループ構成、承継予定を一覧にしました。2026年9月16日公表の第6回資料も検討案と仮定試算であることを前提に、現行制度での評価根拠、自社に関係する論点、正式決定まで確認する資料、決定後に再比較すべき税務・会社法・資金の事項を分けて教えてください。」
現行の相続税・贈与税上の評価、申告、正式な通達改正は顧問税理士へ、株主構成、議決権、種類株式、会社法上の手続きは弁護士等へ分けて確認します。税務と会社法の結論が同じとは限らないため、確認日と担当範囲を記録してください。
関連するTax Opinion記事
正式情報・公式出典
- 国税庁「新着情報」
- 国税庁「取引相場のない株式の評価に関する有識者会議」
- 国税庁「第5回有識者会議 議事要旨」(2026年9月11日公表)
- 国税庁「第5回有識者会議 資料」(2026年8月20日)
- 国税庁「第5回有識者会議 委員提出意見書」
- 国税庁「第5回有識者会議 当日机上配付資料」
- 国税庁「第6回有識者会議 資料」(2026年9月16日。議事要旨は9月17日時点で作成中)
- 国税庁タックスアンサー No.4638「取引相場のない株式の評価」
この章のポイント:持ち帰るものは将来の税額予測ではなく、現行評価、承継予定、公式監視、決定後の再比較を一枚につなぐ確認シートです。
制度基準日・最終確認日:2026-09-17
本記事は、2026年9月17日時点の公式資料に基づく一般的な情報と確認順序を示すものです。第5回・第6回有識者会議の資料、議事要旨、意見書、試算は検討過程の記録であり、確定した改正、個社の評価額、確定した計算式・還元率・しんしゃく率、適用開始日、経過措置ではありません。個別の株式評価、相続・贈与、事業承継、組織再編、税額、実行時期を判断するものではありません。最新の財産評価基本通達、国税庁の公表、税制改正資料と自社の株主・財務・承継状況を、顧問税理士、弁護士その他の専門家へ確認してください。問い合わせの送信だけで個別税務相談の受任や契約は成立しません。