まず、自社に関係があるか
この記事を読んでほしい会社:経営者や株主が賃貸不動産、不動産小口化商品を保有し、2027年以後の相続・贈与や承継を検討している会社
この記事を優先しなくてよい会社:貸付用不動産を保有しておらず、相続・贈与の予定もなく、顧問税理士と公式更新の確認担当を決めている会社
30秒で分かる結論
- 国税庁は9月18日、貸付用不動産の相続税・贈与税評価に関する法令解釈通達案を公示しました。
- 案では、課税時期前5年以内に取得・新築した一定の貸付用不動産と、不動産小口化商品の評価方法を見直します。
- 通達制定日は空欄で、意見募集段階です。今は売買や贈与を急がず、取得日・取得価額・契約・価格資料をそろえます。
経営者が今日やること
- 貸付用不動産と小口化商品の保有一覧を作る
- 取得・新築日、取得価額、賃貸開始日、相続・贈与予定を記録する
- 10月18日の意見募集終了後に正式通達を確認する担当を決める
経営者の疑問貸付用不動産の相続税評価は2027年にどう変わる予定で、今は何を確認すればよいですか?
2027年1月以後の相続・贈与へ適用する案だが、まだ確定通達ではない
国税庁は2026年9月18日、「貸付用不動産の評価について」の法令解釈通達案を公示しました。意見募集は10月18日17時までです。通達案は、相続税・贈与税で使う貸家等の評価について、市場価格と相続税評価額の開きを踏まえ、評価の適正化と予測可能性の向上を図るものと説明されています。
案の適用時期は、2027年1月1日以後に相続、遺贈または贈与で取得する財産です。ただし、9月19日時点では法令解釈通達の案であり、本文中の通達制定日は「●月●日」のままです。意見募集後の内容や制定日を確認する前に、個別の相続・贈与時期や売買を決める段階ではありません。
| 9月19日時点で確認できること | まだ確認が必要なこと |
|---|---|
| 国税庁が通達案と概要を公示した | 意見募集後の確定本文と通達制定日 |
| 案の適用時期は2027年1月1日以後 | 例外・経過的な取扱いの最終内容 |
| 取得後5年以内と小口化商品を別に定める案 | 自分の不動産・権利が対象となるか |
| 取得価額を基にする簡便な評価案がある | 取得価額が通常の取引価額に相当するか |
この章のポイント:「2027年1月からの案」と「確定通達」を分けます。現段階で確定しているのは公示内容と意見募集期限で、個別の適用判断ではありません。
取得後5年以内は通常の取引価額、小口化商品は取得時期を問わない案
一つ目の見直しは、課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産です。案では、課税時期における通常の取引価額に相当する金額で評価します。ここでいう貸付用不動産には、借家権の目的となっている家屋と、その敷地となる宅地等が含まれます。
取得価額が取得時の通常の取引価額に相当すると認められる場合は、土地等について取得価額に地価変動率を掛けた金額、家屋等について取得価額から償却費または減価額を差し引いた金額の、それぞれ80%相当額で評価できる案です。80%という数字だけで自社へ当てはめず、取得価額の範囲、引渡し時期、地価変動率、家屋の償却、適用除外を一緒に確認する必要があります。
| 区分 | 通達案の中心 | 先に集める資料 |
|---|---|---|
| 5年以内に取得・新築した貸付用不動産 | 課税時期の通常の取引価額 | 売買・請負契約、引渡日、取得価額、改良費、設備費 |
| 取得価額を基にする場合 | 土地の地価変動や家屋の償却等を反映した金額の80%相当 | 路線価等の公的価格、建物明細、減価償却資料 |
| 不動産小口化商品 | 取得時期を問わず通常の取引価額 | 契約、元本等相当額、定期報告書、売買実例、鑑定資料 |
二つ目は、不動産特定共同事業契約や一定の信託受益権により小口化された貸付用不動産です。案では取得時期を問わず通常の取引価額で評価します。元本等相当額が適正な価格情報に基づく場合は、精通者意見価格、売買実例価額、定期報告書等の不動産価格、一定の鑑定評価額を参酌する方法が示されています。
通達案には、収用等に伴う代替資産、一定の交換・買換え、増改築部分、通達制定日までに長期保有土地へ新築した家屋等について、課税上の弊害がない限り適用対象から外す候補も記載されています。対象外かどうかは条文上の条件と事実関係を要するため、一般記事だけで判断しないでください。
この章のポイント:通常の賃貸不動産は「課税時期前5年以内の取得等」、小口化商品は「取得時期を問わない」という入口が異なります。まず保有物を二つに分けます。
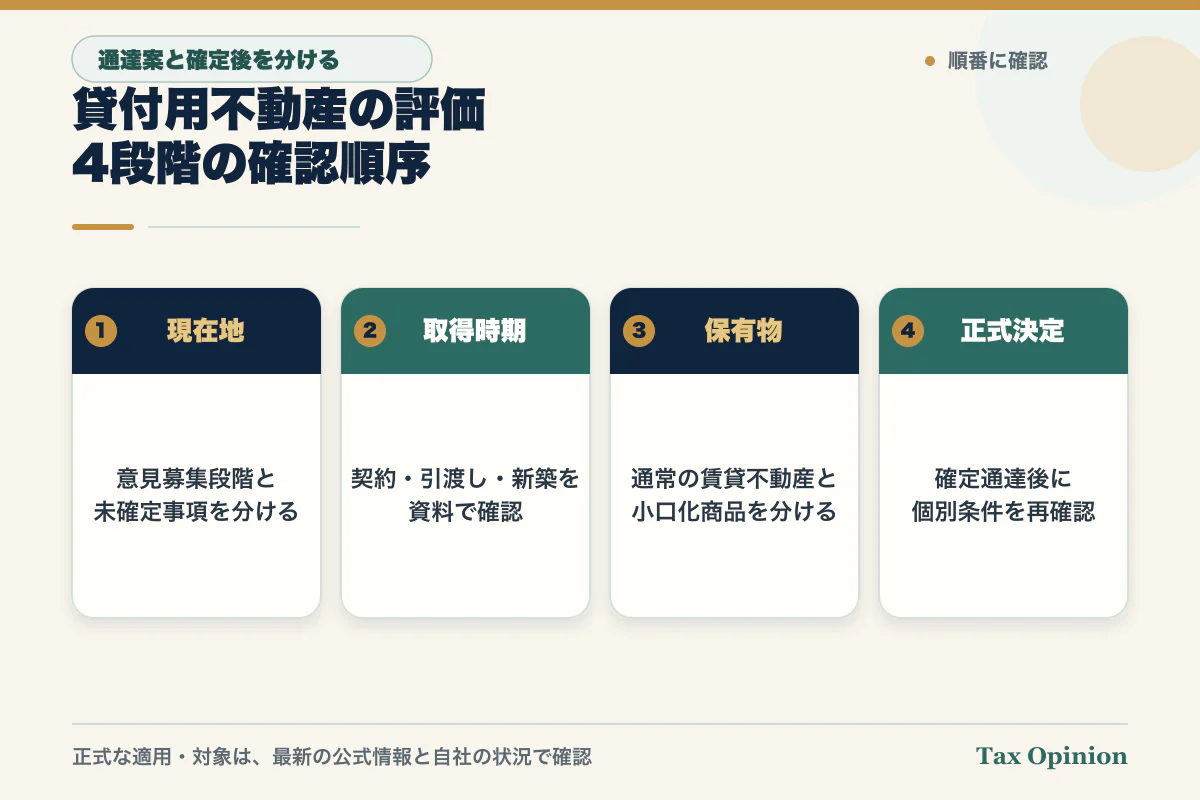
価格を試算する前に、取得・所有・賃貸・承継の4つをつなぐ
評価方法が変わる可能性を知っても、取得日や契約が分からなければ自社への影響を比べられません。先に次の順序で事実をそろえます。
- 保有物を分ける:土地、建物、附属設備、構築物、信託受益権、不動産特定共同事業の権利を一覧にします。
- 時期を確認する:売買・請負契約日、引渡日、新築日、賃貸開始日、相続・贈与の検討時期を記録します。
- 価格資料を集める:取得価額、改良費、設備費、路線価等、減価償却、定期報告書、売買実例、鑑定評価を一か所へ集めます。
- 正式情報を待つ:意見募集後の確定通達、通達制定日、適用除外、国税庁の追加説明を確認します。
- 個別に比較する:正式決定後に、対象、評価方法、相続・贈与の時期、資金、管理、将来の売却を顧問税理士等と確認します。
税務上の評価額だけでなく、借入金、賃料、空室、修繕、管理、共有、将来の売却可能性も別の判断材料です。税務評価の見直しを理由に、収益性や資金負担を確認せず取得・売却・贈与を急ぐと、税務以外の目的とずれるおそれがあります。
この章のポイント:現在地、取得等の時期、価格資料、正式決定、個別比較の順です。先に将来の評価額を断定しません。
5年以内の取得や小口化商品がある人は確認を急ぎ、実行判断は待つ
資料確認を急ぎたい人
- 2022年以後に賃貸不動産を取得・新築し、2027年以後の相続・贈与を検討している。
- 不動産小口化商品、信託受益権、不動産特定共同事業の権利を保有している。
- 取得価額、引渡日、改良費、設備費、減価償却資料が分散している。
- 相続対策の説明が税務評価額だけで、賃料・借入・管理・売却の資料が不足している。
- 土地を以前から保有し、最近または現在進行中で賃貸家屋を新築している。
正式決定まで止めたい判断
- 通達案だけを根拠に、不動産の取得・売却・贈与時期を変える。
- 「取得価額の80%」だけを使い、適用条件や例外を確認せず税額を試算する。
- 不動産小口化商品を通常の賃貸不動産と同じ5年基準で扱う。
- 通達制定日が決まったと考え、建築中の家屋の扱いを断定する。
対象になりそうな人ほど、今は資料をそろえる価値があります。一方で、通達案の数字だけで不可逆な取引を進める理由にはなりません。確定通達と自分の課税時期、所有形態、契約内容を重ねて確認します。
この章のポイント:急ぐのは資料整備と確認担当の設定です。取得・売却・贈与の実行は、確定通達と個別事情の確認後に判断します。
貸付用不動産の評価見直し・資料確認シート
実用物:顧問税理士との打ち合わせ前に埋める表
| 確認欄 | 記録する事実 | 資料 |
|---|---|---|
| □ 保有物 | 土地、建物、設備、小口化商品、信託受益権 | 登記、契約、残高・権利明細 |
| □ 取得等 | 契約日、引渡日、新築日、増改築日、賃貸開始日 | 売買・請負・賃貸契約 |
| □ 価格 | 取得価額、改良費、設備費、地価資料、償却 | 精算書、台帳、申告資料 |
| □ 小口化 | 元本等相当額、事業開始時期、価格情報 | 定期報告書、売買実例、鑑定 |
| □ 承継 | 想定する相続・贈与時期、取得者、目的 | 承継予定表、遺言・贈与案 |
| □ 公式監視 | 確定通達、制定日、例外、追加Q&A | 確認担当、確認日、URL |
現在地・期限・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 何を、誰が、いつ取得・新築し、現在どの契約で貸し付けているか |
| 期限 | 2027年1月の適用案、10月18日の意見募集期限、未確定の通達制定日を分けているか |
| 必要性 | 税務評価だけでなく、保有・管理・承継する事業上または家族上の理由があるか |
| 出口とリスク | 借入、空室、修繕、共有、売却可能性、未確定情報で実行を急ぐリスクを誰が確認するか |
顧問税理士・不動産の専門家へ聞く質問
「保有する貸付用不動産と小口化商品について、取得・新築日、引渡日、取得価額、改良費・設備費、賃貸契約、価格資料、相続・贈与の予定を一覧にしました。2026年9月18日公示の通達案がまだ意見募集段階であることを前提に、対象候補、適用除外候補、確定通達後に再確認する項目、税務評価以外の借入・管理・売却の確認先を分けて教えてください。」
相続税・贈与税の評価と申告は顧問税理士等へ、不動産の市場価格、賃料、管理、売却可能性は不動産鑑定士や不動産事業者等へ分けて確認します。契約、共有、信託、相続関係の法的確認が必要な場合は弁護士や司法書士等の担当範囲も整理してください。
関連するTax Opinion記事
正式情報・公式出典
- 国税庁「新着情報」(2026年9月18日公示を掲載)
- e-Gov「貸付用不動産の評価について」法令解釈通達案の意見募集(案件番号410080055)
- 国税庁「法令解釈通達(案)の概要」
- 国税庁「貸付用不動産の評価について(案)」
- 財務省「令和8年度税制改正の大綱(2/9)」
この章のポイント:持ち帰るものは税額の断定ではなく、保有物、取得等の時期、価格資料、承継予定、公式監視を一枚でつなぐ確認シートです。
制度基準日・最終確認日:2026-09-19
本記事は、2026年9月19日時点の公式資料に基づく一般的な情報と確認順序を示すものです。公示内容は法令解釈通達案であり、確定通達、個別の相続税・贈与税評価、税額、取得・売却・贈与の推奨を示すものではありません。通達制定日、適用除外、通常の取引価額、取得価額を基にする方法、小口化商品の評価は、確定した公式情報と個別の契約・所有・課税時期を顧問税理士その他の専門家へ確認してください。問い合わせの送信だけで個別税務相談の受任や契約は成立しません。