まず、自社に関係があるか
この記事を読んでほしい会社:2027年4月以後に育成就労外国人を受け入れる予定があり、採用・人事・給与担当の準備を始める会社
この記事を優先しなくてよい会社:育成就労外国人を受け入れる予定がなく、外国人従業員の居住者区分、租税条約、源泉徴収、年末調整の確認手順も整っている会社
30秒で分かる結論
- 国税庁の文書回答では、育成就労外国人の給与は原則として所得税と源泉徴収の対象です。
- 「訓練」という名称だけで、租税条約上の訓練者免税を適用できるとは限りません。
- 個別の課税関係は異なり得るため、国籍、居住者区分、条約、給与条件を事実で確認します。
経営者が今日やること
- 育成就労で受け入れる予定人数、国籍、入社予定日を一覧にする
- 在留手続、人事、給与、税務の確認担当と相談先を分ける
- 初回給与前に確認する資料と回答記録の保存先を決める
経営者の疑問育成就労外国人へ支払う給与は源泉徴収の対象になり、受入企業は何を準備すればよいですか?
国税庁の文書回答では、給与は原則として源泉徴収の対象
国税庁は2026年9月18日、出入国在留管理庁と厚生労働省からの照会に対する文書回答事例を掲載しました。照会の前提では、育成就労外国人は受入企業との雇用契約に基づいて働き、その対価として給与を受け取ります。
この事実関係を前提に、国税庁は2026年9月15日付の回答で、照会者の見解のとおりで差し支えないとしています。その見解は、育成就労外国人の給与が原則として給与所得となり、所得税の課税対象・源泉徴収の対象になるというものです。
| 公式情報で確認できること | 会社が読み替えずに受け取る内容 |
|---|---|
| 制度開始 | 育成就労制度は2027年4月1日から運用開始 |
| 働き方の前提 | 受入企業との雇用契約に基づき、業務へ従事して給与を受ける |
| 文書回答の原則 | 給与は原則として給与所得・所得税・源泉徴収の対象 |
| 回答の限界 | 個別の事実関係では異なる課税関係が生じることがある |
文書回答は、照会に記載された事実関係を前提とする一般的な回答です。国税庁自身も、個々の納税者へ適用する場合には異なる課税関係が生じることがあり、個別の申告内容等を拘束するものではないと明記しています。
この章のポイント:会社は「育成就労なら非課税」と処理せず、原則として給与の源泉徴収を行う前提で、個別の例外だけを確認します。
「訓練」という名称だけで租税条約上の免税にはならない
一部の租税条約には、個人が専ら訓練を受ける者に該当する場合、一定の要件で日本で支払われる給与に係る所得税を免除する規定があります。しかし、育成就労制度は人材育成だけでなく、人手不足分野における人材確保も目的としています。
国税庁の文書回答で示された事実関係では、育成就労外国人は雇用契約に基づき幅広い業務へ従事し、その対価として給与を受けます。このため、原則として租税条約の「専ら訓練を受ける」者には該当しないという整理です。
| 避けたい判断 | 代わりに確認する事実 |
|---|---|
| 制度名に「育成」があるから免税 | 制度目的、雇用契約、実際の業務、給与の支払条件 |
| 外国人だから全員同じ税務処理 | 居住者・非居住者の区分、入出国日、国内での勤務状況 |
| 条約がある国籍なら自動的に免税 | 適用する租税条約の条文、対象者、所得、手続、証明書 |
| 在留手続が終われば給与準備も完了 | 扶養控除等申告書、税額表、納付、年末調整、保存記録 |
条約の有無や条文だけで、実際の免税適用を決めることはできません。本記事では個別の居住者区分、条約適用、税率、源泉徴収税額を判定しません。受入予定者ごとの事実と必要書類をそろえ、初回給与前に顧問税理士または所轄税務署へ確認してください。
この章のポイント:制度名から結論を出さず、国籍・居住状況・契約・業務・条約手続を分けて確認します。
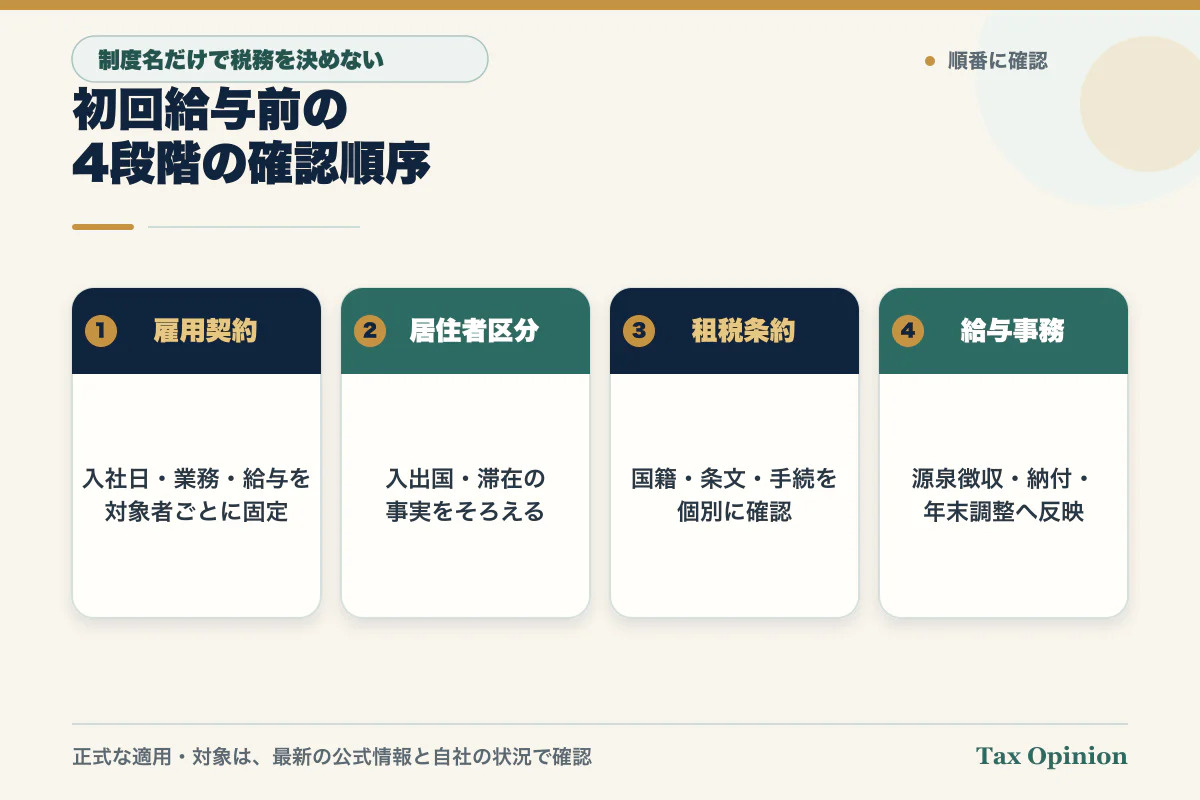
受入れ前は雇用契約、居住者区分、条約、給与事務の順に確認
育成就労制度では、実際の受入れは2027年4月1日から始まります。受入企業は在留関係の申請と並行して、初回給与までに税務・給与の確認を終えられるよう、担当と期限を置きます。
- 雇用の事実を固定する:入社予定日、雇用契約、勤務場所、業務、給与、支給日を受入予定者ごとに一覧にします。
- 居住者区分を確認する:入出国予定、国内の住所・滞在状況など、税務上の区分確認に必要な事実をそろえます。
- 租税条約を確認する:国籍、適用候補となる条約、免税規定の対象、必要手続を顧問税理士等へ照会します。
- 給与事務へ反映する:申告書、税額表、源泉徴収、納付、年末調整、源泉徴収票、保存記録の担当を決めます。
会社が給与を支払う場合、原則として支払時に所得税等を差し引き、国へ納付する源泉徴収制度の対象になります。実際にどの税額表を使うか、扶養控除等申告書をどう扱うか、年末調整の対象になるかは、本人の区分や提出書類等で変わります。
在留資格の確認は出入国在留管理庁等、労働条件は労務担当や社会保険労務士等、給与税務は顧問税理士や税務署、給与システムの設定は提供会社というように、質問先を分けます。どこか一つへの相談だけで全手続が完了するとは扱いません。
この章のポイント:入社日と初回給与日を起点に、採用・人事・経理・税務の確認を一つの進行表へまとめます。
準備を急ぐ会社・今回の優先度が低い会社
準備を急いだ方がよい会社
- 2027年4月以後の育成就労外国人の受入れを検討している。
- 在留手続の担当は決まっているが、給与・税務の担当が決まっていない。
- 技能実習生の給与処理を、そのまま育成就労へ流用する予定でいる。
- 国籍、入国日、雇用契約、勤務場所を給与担当が確認できない。
- 租税条約の例外を誰が、いつ、どの資料で確認するか決めていない。
今回の優先度が低い会社
- 育成就労外国人を受け入れる予定がない。
- 対象者ごとに雇用、居住者区分、条約、給与事務の確認記録を残している。
- 初回給与前の顧問税理士確認と、回答後の給与システム設定まで担当・期限が決まっている。
- 在留制度や国税庁の追加情報を再確認する日を社内予定へ入れている。
制度開始まで時間があっても、受入人数や国籍が決まってから給与担当へ渡すと、照会や書類準備が初回給与直前に集中します。確定していない項目は空欄のまま管理し、確定日と確認担当だけを先に置きます。
この章のポイント:準備状況は受入人数ではなく、事実一覧、質問先、初回給与までの期限、回答記録がそろっているかで判断します。
育成就労外国人の給与・源泉徴収確認シート
実用物:受入れから初回給与までを一枚で管理
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 対象者 | 国籍、入国予定日、入社予定日、勤務場所 | 受入予定者ごとに一覧化した |
| □ 雇用 | 契約、業務、給与、締日、初回支給日 | 最新版の契約条件を給与担当へ共有した |
| □ 居住者区分 | 確認に必要な入出国・滞在の事実 | 質問事項と確認先を記録した |
| □ 租税条約 | 条約名、対象規定、必要書類、手続期限 | 自動適用せず個別回答を保存した |
| □ 給与事務 | 申告書、税額表、源泉徴収、納付、年末調整 | 担当とシステム設定日を決めた |
| □ 記録 | 照会先、質問、回答日、根拠資料、再確認日 | 人事・経理が同じ記録を参照できる |
現在地・期限・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 受入予定者、申請段階、給与担当、税務確認の進み具合 |
| 期限 | 制度開始日ではなく、対象者ごとの入社日と初回給与日 |
| 必要性 | 在留手続、雇用、給与、税務のどこに専門確認が必要か |
| 出口とリスク | 免税の思い込み、税額表の誤り、納付漏れ、担当間の情報分断をどう防ぐか |
顧問税理士へ送る質問テンプレート
「当社は2027年○月に育成就労外国人の受入れを予定しています。対象者ごとの国籍、入国予定日、入社日、勤務場所、雇用契約、業務、給与、初回支給日は別表のとおりです。居住者・非居住者の確認に追加で必要な事実、適用候補となる租税条約と必要手続、扶養控除等申告書、税額表、源泉徴収、納付、年末調整の扱いを、初回給与前に確認したいです。回答の前提と再確認が必要になる条件も記録してください。」
制度・在留手続は出入国在留管理庁等へ、雇用・労務は担当専門家へ、給与税務は顧問税理士または税務署へ確認します。一般問い合わせの送信だけで、個別税務相談、在留手続、労務手続の受任や契約は成立しません。
正式情報・公式出典
- 国税庁「育成就労外国人が育成就労実施者から支払を受ける給与の課税関係について」
- 国税庁「照会の趣旨・事実関係・理由」
- 国税庁「事業主がしなければならない源泉徴収」
- 出入国在留管理庁「育成就労制度Q&A」
- 出入国在留管理庁「育成就労制度」
この章のポイント:文書回答の原則を出発点にし、例外の有無と給与実務は対象者ごとの事実で確認します。
制度基準日・最終確認日:2026-09-20
本記事は、2026年9月20日時点の国税庁・出入国在留管理庁の公式情報と一般的な確認順序を示すもので、個別の居住者区分、租税条約の適用、所得税の課税関係、源泉徴収税額、年末調整、在留・雇用手続を判断または保証するものではありません。国税庁の文書回答は照会に記載された事実関係を前提とする一般的な回答です。実際の受入れ・給与支給前に、最新の公式情報と対象者ごとの事実を、顧問税理士、所轄税務署、出入国在留管理庁その他の担当窓口へ確認してください。