まず、自社に関係があるか
この記事を読んでほしい会社:売上高10億円以上100億円未満で、1億円以上の大型投資と売上高100億円を目指す計画を検討している中小企業
この記事を優先しなくてよい会社:売上高10億円未満、または大型投資を検討していない会社。なお「大規模成長投資補助金6次」は別制度です。
30秒で分かる結論
- 3次公募の申請受付は2026年9月29日から10月29日15時までです。
- 申請時までに「100億宣言」がポータルへ公表されている必要があり、公表には通常2〜3週間ほどかかると案内されています。
- 補助上限5億円だけで判断せず、交付決定後の発注、精算払いまでの資金、補助事業終了後3年間の賃上げ計画を一つの投資計画として確認します。
経営者が今日やること
- 直近の売上高と税抜き投資額が制度の入口に当てはまるか確認する
- 100億宣言の公表状況を確認し、未公表なら手続きを先に進める
- 投資目的、賃上げ、資金、GビズID、申請担当を一枚にそろえる
経営者の疑問中小企業成長加速化補助金3次はいつからで、100億宣言、投資、資金、賃上げをどの順番で準備すればよいですか?
3次公募は9月29日から10月29日15時まで
独立行政法人中小企業基盤整備機構の「100億企業成長ポータル」は、2026年8月20日に中小企業成長加速化補助金3次公募の公募要領を公開しました。
| 公式日程 | 予定 | 経営者が確認すること |
|---|---|---|
| 説明会動画 | 2026年9月中旬予定 | 9月1日予定から延期。公開日を公式サイトで再確認 |
| 申請受付開始 | 2026年9月29日 | GビズIDと100億宣言の公表 |
| 申請締切 | 2026年10月29日15時 | 社内締切と提出責任者 |
| 1次審査結果 | 2027年1月中旬以降 | プレゼンテーション審査の準備 |
| プレゼンテーション審査 | 2027年2月15日〜3月5日 | 経営者が説明できる投資目的 |
| 採択結果 | 2027年3月下旬 | 採択と交付決定を分けて管理 |
公式値(2026年9月14日確認):申請受付期間は2026年9月29日から10月29日15時までです。公募要領とよくあるご質問は9月3日更新、概要資料は8月31日更新です。申請様式は9月14日時点でも準備中のため、旧様式や民間サイトの予定だけで申請書を確定せず、公開後の3次公募用様式で確認します。
申請受付開始まで余裕があるように見えても、100億宣言の公表やGビズID取得には先行時間が必要です。100億企業成長ポータルは、公表手続きに通常2〜3週間を要し、不備がある場合はさらに時間がかかるとして早めの申請を求めています。GビズIDも公式案内で発行期間を確認してください。
この章のポイント:10月29日だけを締切にせず、100億宣言、GビズID、社内決裁、金融機関との資金確認を先行期限として置きます。
対象の入口は売上10億円以上・投資1億円以上・100億宣言
3次公募は、売上高100億円を目指す中小企業の大型投資を支援する制度です。最初に、申請資料の書き方ではなく、売上規模、投資規模、100億宣言、賃上げ計画という入口を確認します。
| 確認項目 | 公式条件の要点 | 自社で用意する事実 |
|---|---|---|
| 売上規模 | 売上高10億円以上100億円未満 | 直近の決算書と対象法人 |
| 成長目標 | 将来の売上高100億円超を目指す | 市場、供給能力、販売計画 |
| 投資規模 | 資産計上する建物費、機械装置等費、ソフトウェア費の合計が1億円以上(税抜き) | 対象3費目の見積り、資産計上、事業上の必要性 |
| 100億宣言 | 申請時点でポータルに公表済み | 宣言内容と投資計画の整合 |
| 賃上げ | 補助事業終了後3年間で、従業員1人当たり給与支給総額の年平均上昇率4.5%以上。その上で、目標は給与支給総額または1人当たり給与支給総額を選択 | 基準年度、最終年度、対象者、年度別の人員・給与計画 |
公式値(2026年9月14日確認):補助率は2分の1、補助上限額は5億円です。補助対象経費には建物費、機械装置等費、ソフトウェア費、外注費、専門家経費が示されています。ただし、1億円以上の「投資額」に含めるのは、資産計上する建物費、機械装置等費、ソフトウェア費の合計で、外注費と専門家経費は含みません。費目名が一致するだけで対象になるとは限らないため、公募要領と事務局で確認します。
単独申請が原則ですが、相乗効果が見込める場合などは共同申請も認められます。共同申請では参加者ごとの要件確認に加え、参加企業のうち少なくとも1社は、資産計上する建物費、機械装置等費、ソフトウェア費の合計が5,000万円以上である必要があります。公募要領は、この5,000万円判定に含める費用の範囲を9月3日版で修正しています。
補助上限5億円は、申請時や交付決定時に現金が先払いされる意味ではありません。補助事業の完了、実績報告、確定検査、補助金額の確定を経て支払われるため、自己負担分だけでなく、補助対象分を含む先行支払いと運転資金を確認します。
この章のポイント:上限額から使い道を探すのではなく、対象規模と投資目的を確認し、その後に補助対象経費と資金を照合します。
100億宣言・投資・資金・賃上げを同じ順序で準備
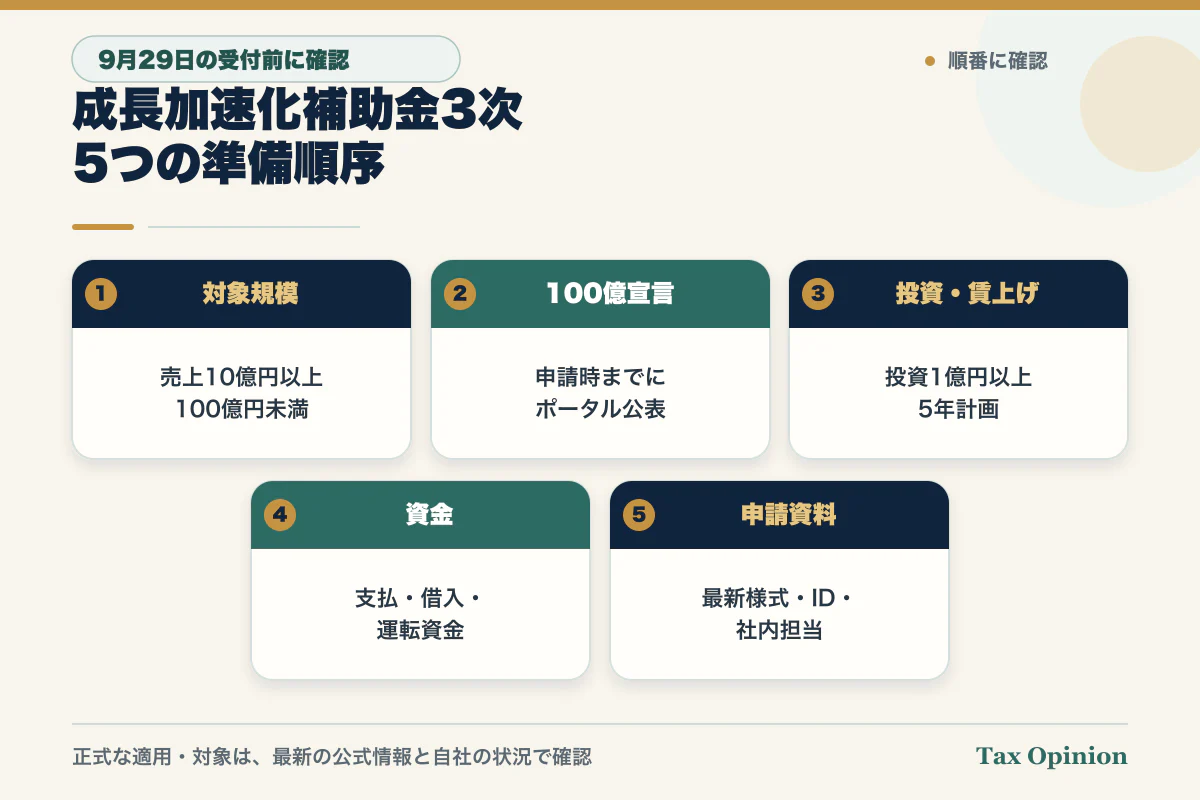
100億宣言、設備見積り、賃上げ計画、融資相談を別々の担当者が進めると、申請時に数字や時期が合わなくなります。次の順序で一枚にまとめると、経営計画と申請資料の差分を見つけやすくなります。
- 対象規模を確認する:直近の決算書で売上高を確認し、申請主体と投資主体を一致させます。
- 100億宣言を先に確認する:既に公表済みか、申請中か、未着手かを記録します。未公表なら通常2〜3週間という案内を踏まえ、申請締切から逆算します。
- 投資目的と賃上げをつなぐ:設備や建物の導入により、売上、付加価値、供給能力、人員配置、給与がどう変わるかを、補助事業終了後3年間の計画でつなげます。
- 資金と実行時期を確認する:支払日、自己資金、借入、運転資金、補助金受領見込みを月別に置きます。採択前や交付決定前の契約・発注・内示は避けます。
- 公式様式で最終確認する:9月14日時点では申請様式が準備中です。公開後に3次公募用の最新様式、提出項目、ファイル形式、システム要件を確認します。
公募要領は、交付決定前に行われた契約・発注等を補助対象外とし、発注先への内示も発注行為とみなすとしています。納期を急ぐ設備ほど、事務局の公式判断、交付決定予定、取引先への伝え方を事前に整理します。
この章のポイント:「申請書を埋める」前に、100億宣言、投資目的、賃上げ、資金、発注停止を同じ経営計画にそろえます。
向く会社・いったん止める会社
3次公募の準備を進めやすい会社
- 直近の売上高が10億円以上100億円未満で、申請主体を確認できる。
- 1億円以上の投資が、補助金の有無にかかわらず成長戦略上必要である。
- 100億宣言の内容と、今回の投資、売上目標、人員・賃上げ計画がつながっている。
- 補助金受領前の支払いと運転資金を、金融機関を含めて確認できる。
- 経営者がプレゼンテーション審査で投資目的と実現可能性を説明できる。
申請や発注をいったん止めたい会社
- 売上高、投資額、申請主体が要件の入口に当てはまるか確認できていない。
- 100億宣言が未公表のまま、10月29日に申請すれば間に合うと考えている。
- 補助上限5億円を先払いの資金とみなし、立替資金や運転資金が不足する。
- 採択前または交付決定前に、取引先へ契約、発注、内示を出そうとしている。
- 補助事業終了後3年間の賃上げ計画を、人員計画や事業収益と分けて作っている。
この章のポイント:制度に向くかは、補助率よりも投資の必要性、資金の持久力、成長計画と賃上げの一貫性で確認します。
申請準備シート・確認先・公式出典
実用物:中小企業成長加速化補助金3次の申請準備シート
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 現在地 | 申請主体、直近売上高、投資目的 | 対象規模の入口を公式資料で確認した |
| □ 100億宣言 | 公表URL、申請日、担当者 | 申請時までの公表見込みを確認した |
| □ 投資 | 資産計上する建物・機械装置等・ソフトウェア、税抜き額、見積り、納期 | 対象3費目で1億円以上となり、事業目的とつながる |
| □ 共同申請 | 参加企業、資本関係、各社の投資額、100億宣言、賃上げ | 単独・共同の選択と各社要件を公式資料で確認した |
| □ 賃上げ | 基準年度、補助事業終了後3年間の人員・給与計画、選択する目標 | 1人当たり年平均4.5%以上を満たす計画根拠を説明できる |
| □ 資金 | 支払日、自己資金、借入、運転資金 | 補助金受領前の資金予定がある |
| □ 発注停止 | 契約、発注、内示、取引先連絡 | 交付決定前に止める範囲を共有した |
| □ 申請環境 | GビズID、公式様式、提出担当 | 最新様式の公開後に再確認する担当がいる |
| □ 出口とリスク | 不採択、減額、納期遅延、目標未達時の対応 | 投資の縮小・延期・中止条件を決めた |
現在地・期限・資金・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 対象規模、100億宣言、GビズID、申請様式のどこまで整ったか |
| 期限 | 100億宣言、社内決裁、申請、投資実行のどれが先か |
| 資金 | 補助金受領前の支払いと運転資金を確保できるか |
| 必要性 | 補助金がなくても、1億円以上の投資が成長戦略に必要か |
| 出口とリスク | 不採択、減額、計画変更、賃上げ未達へ誰が対応するか |
事務局・金融機関・顧問税理士へ分けて聞く質問
「中小企業成長加速化補助金3次について、申請主体、単独・共同申請の別、直近売上高、100億宣言の公表状況、対象3費目の税抜き投資額、補助事業終了後3年間の賃上げ計画、支払・借入予定を一覧にしました。事務局には対象可否、対象経費、交付決定前に止める契約・発注・内示、最新様式を確認します。金融機関には補助金受領前の資金を、顧問税理士には補助金、設備、建物等の会計・税務上の取扱いを個別に確認してください。」
申請要件、対象経費、100億宣言、契約・発注は中小企業成長加速化補助金事務局へ、投資資金と返済予定は金融機関へ、補助金・設備・建物等の会計と税務上の取扱いは顧問税理士へ分けて確認します。一般問い合わせの送信だけで、個別の補助金・税務相談の受任や契約は成立しません。
関連するTax Opinion記事
正式情報・公式出典
この章のポイント:対象規模、100億宣言、投資、賃上げ、資金、発注停止、申請環境、リスクを一枚にすると、申請書と経営計画のずれを早めに確認できます。
制度基準日・最終確認日:2026-09-14
本記事は、2026年9月14日時点の公募要領、概要資料、よくあるご質問と一般的な確認順序を示すもので、個別企業の補助対象、申請資格、対象経費、採択、交付決定、交付額、発注可否、資金調達、会計・税務上の取扱いを判断または保証するものではありません。申請様式を含む最新の公式案内、公募要領、交付規程、自社の投資・資金・賃上げ計画を、補助金事務局、金融機関、顧問税理士その他の担当窓口へ確認してください。一般問い合わせの送信だけで、個別税務相談の受任や契約は成立しません。


