まず、自社に関係があるか
この記事を読んでほしい会社:取引先の倒産による売掛金の回収不能に備えたい中小企業で、掛金を払う資金余力がある会社
この記事を優先しなくてよい会社:倒産リスクへの備えより、今期の税金だけを減らす目的で加入・前納・解約を考えている会社
30秒で分かる結論
- 経営セーフティ共済の本来の目的は、取引先倒産に備えることです。
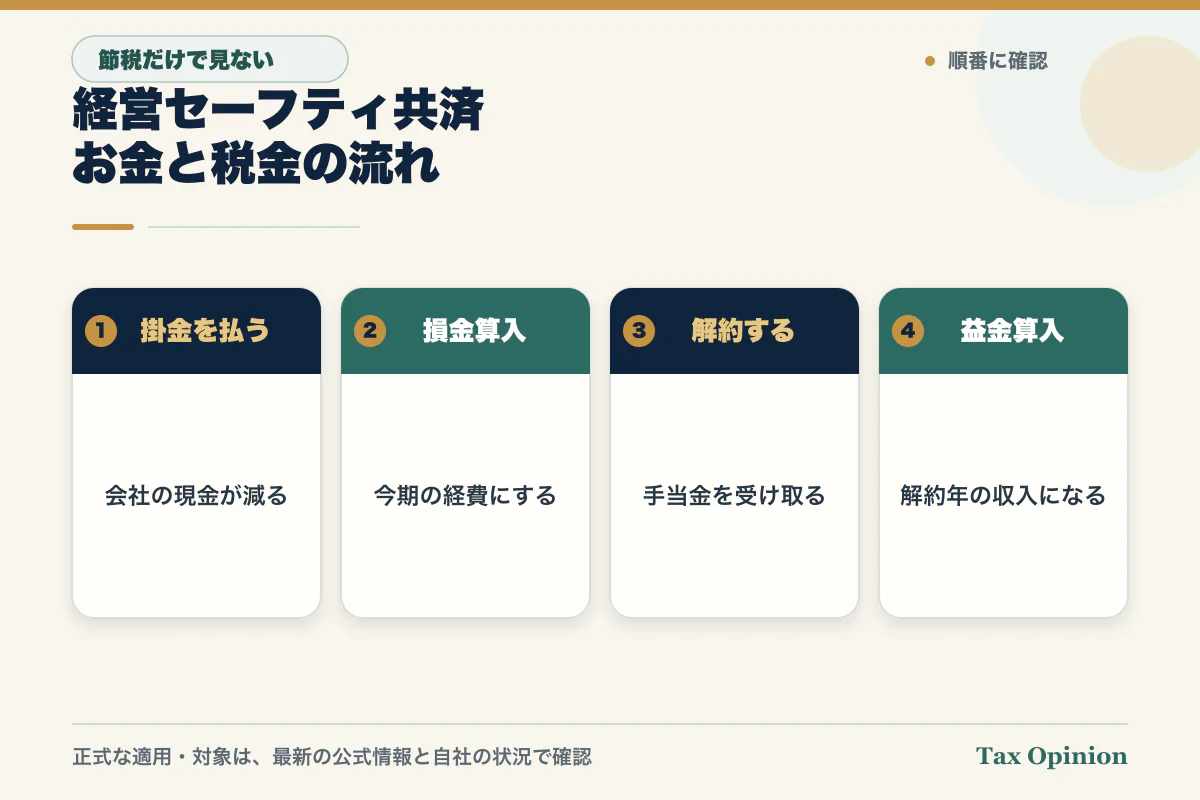
- 掛金は経費にできますが、解約時に受け取るお金は会社の収入になります。
- 節税額だけでなく、現金が減る期間と解約する年の税負担まで考えます。
経営者が今日やること
- 主要取引先への売掛金と、倒産時に不足する現金を確認する
- 掛金を払った後も、運転資金が足りるか確認する
- 加入・前納・解約の予定年を並べ、税理士へ税金の時期を確認する
経営者の疑問掛金を経費にできるなら、払えるだけ前納した方が有利ですか?
基準日:2026年7月11日
経営セーフティ共済は、取引先の倒産による連鎖倒産や経営難を防ぐための制度です。掛金の損金算入だけを見ると、資金流出、解約時の益金、納付月数、再加入後の制限を見落とします。加入・増額・前納・解約の前に、制度本来の目的と出口を一枚にしてください。
先に判断順序:節税になるかは最後に見る
- 自社が加入資格を満たし、取引先倒産への備えが必要か
- 過去の解約日、現在の掛金月額・残高・納付月数を確認する
- 掛金支出後も納税・運転資金を維持できるか試算する
- 任意解約の候補時期と、その期の益金・資金需要を並べる
- 最後に、当期の損金算入要件と申告添付書類を税理士へ確認する
公式情報で確認できる制度の前提
中小機構によると、掛金月額は5,000円から20万円まで5,000円単位、積立限度額は800万円です。取引先の倒産で売掛金などの回収が困難になった場合、共済金貸付額は「回収困難となった売掛金債権等の額」と「納付掛金総額の10倍(最高8,000万円)」のいずれか少ない額が上限です。実際の貸付けには倒産事由や契約内容などの条件があります。
法人が納付した掛金は、租税特別措置法に基づき損金に算入できます。前納期間が1年以内なら支払日の属する事業年度、1年を超える前納は各事業年度末に期間経過に応じて算入する、という案内です。法人は「特定の基金に対する負担金等の損金算入に関する明細書」と適用額明細書の添付も確認が必要です。
損金算入だけでは「恒久的な節税」とはいえない
掛金を損金に算入した法人では、受け取った解約手当金は益金になります。そのため、加入時の損金だけを切り出して効果を断定できません。支出時期と受取時期の課税所得が変わる側面はありますが、最終的な税負担は解約する事業年度の利益、他の損益、税率、受取後の資金使途などで変わります。出口の試算をせずに「払えば得」と判断しないことが重要です。
加入・前納・解約前の最終確認
検討に向くケース
- 継続的な取引先に売掛債権があり、倒産時の資金調達手段を厚くしたい
- 掛金を支払っても、納税・給与・仕入・返済に必要な現金を確保できる
- 解約を急がず、納付月数と出口時の益金を定期的に確認できる
慎重な確認が必要なケース
- 目的が当期の損金づくりだけで、取引先倒産への備えを検討していない
- 前納後の手元資金が薄くなり、通常の運転資金に影響する
- 40か月より前に任意解約する可能性が高い
- 2024年10月1日以後に解約しており、まだ2年を経過していない
- 解約手当金を受け取る期の益金と資金使途を試算していない
5軸で確認する
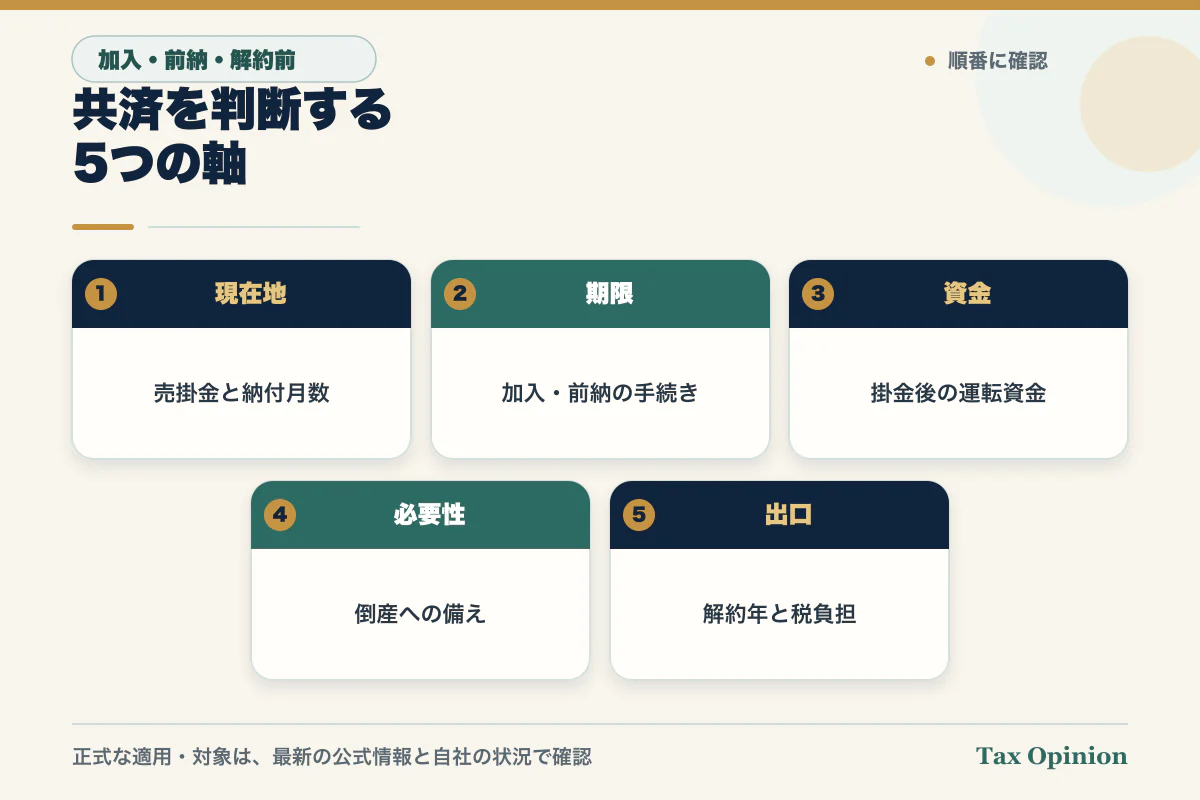
1. 現在地
加入資格、事業継続年数、業種ごとの資本金・従業員要件、掛金残高、納付月数、借入残高、過去の解約日を確認します。加入資格は原則として引き続き1年以上事業を行う中小企業者等が対象ですが、会社形態や業種で要件が異なります。
2. 期限
前納は、希望月の5日(土日祝日は翌営業日)までに書類が中小機構へ到着すると希望月に引き落とされる、という現行案内です。希望月の前月から申出できます。申出だけでなく実際の支払日と決算日が損金算入の年度に関係するため、最新の手続日と口座残高を中小機構・税理士の双方へ確認してください。
3. 資金
掛金は現金支出です。共済金貸付けは条件付きの借入れであり、自由に引き出せる預金ではありません。前納後の月次資金繰りと、決算後の税金・賞与・借入返済を並べます。
4. 必要性
制度の主目的は取引先倒産への備えです。主要取引先への債権額、回収サイト、代替の融資枠を確認し、自社に必要な備えの大きさを先に決めます。掛金の上限から逆算して入るのではなく、事業リスクから掛金を検討します。
5. 出口とリスク
任意解約の支給率は、納付1〜11か月が0%、12〜23か月が80%、24〜29か月が85%、30〜35か月が90%、36〜39か月が95%、40か月以上が100%です。貸付けや未返済額などにより控除が生じる場合があります。受取時の益金も含め、解約候補月を複数置いて比較します。
2024年10月以後の「再加入制限」を正しく読む
これは再加入そのものを一律に禁止するルールではありません。2024年10月1日以後に共済契約を解約し、その後に再加入した場合、解約の日から2年を経過する日までに支出する掛金は、法人の損金または個人事業主の必要経費に算入できないという税務上の制限です。解約と再加入を繰り返す前提の資金計画は見直しが必要です。なお、滞納による機構解約などでは別の加入制限もあり得るため、解約事由を区別してください。
顧問税理士へ確認する質問
- 当社は加入資格を満たし、過去の解約日による損金不算入期間はありませんか。
- 今期に損金算入できる支払額と、必要な申告添付書類は何ですか。
- 前納後も、納税と運転資金を含む最低現金残高を維持できますか。
- 任意解約を12・24・40か月時点で行う場合、支給額と益金はどう変わりますか。
- 解約手当金を受け取る事業年度の利益見込みと資金使途はどう置きますか。
- 共済本来の目的に対し、当社の売掛債権と既存融資枠から見た適正な掛金はいくらですか。
出典一覧
- 中小企業基盤整備機構「経営セーフティ共済とは」
- 中小企業基盤整備機構「経営セーフティ共済の加入資格」
- 中小企業基盤整備機構「経営セーフティ共済の掛金」
- 中小企業基盤整備機構「掛金の前納」
- 中小企業基盤整備機構「共済契約の解約」
- 中小企業基盤整備機構FAQ「解約手当金の税法上の取扱い」
- e-Gov法令検索「中小企業倒産防止共済法」
- e-Gov法令検索「租税特別措置法」
- 財務省「令和6年度税制改正の大綱(3/10)」
最終確認日:2026年7月11日
免責:本記事は一般的な制度情報と判断軸を示すもので、個別の税務判断、損金算入、貸付け、解約手当金、節税効果、加入資格を保証するものではありません。制度、手続、法令は変更される場合があります。実行前に中小機構の最新案内を確認し、顧問税理士などの資格を有する専門家へ個別に相談してください。


