まず、自社に関係があるか
この記事を読んでほしい会社:従業員の年末調整を行い、2026年分の申告書、給与計算、社内締切をこれから確認する会社
この記事を優先しなくてよい会社:令和8年分の国税庁資料と給与システムの対応版を確認し、従業員への案内、回収、差戻し、計算、保存の日程まで確定している会社
30秒で分かる結論
- 国税庁は9月24日に令和8年分の年末調整総合案内を公開しました。
- 2026年分は基礎控除等の改正が12月の年末調整へ反映されます。
- 会社は総合案内で資料を固定し、回収・差戻し・計算の日程を決めます。
経営者が今日やること
- 令和8年分の公式資料と利用中の給与ソフトの対応状況を確認する
- 最後の給与支給日から逆算して社内の提出・差戻し期限を決める
- 人事、給与担当、顧問税理士の確認範囲と記録保存先を分ける
経営者の疑問2026年分の年末調整は何が変わり、会社はいつから何を準備すればよいですか?
2026年分の総合案内は公開済み、計算シートは引き続き公開待ち
国税庁は2026年8月31日、「令和8年分 年末調整のしかた」を公開しました。手引には、昨年からの変更点、各種申告書の確認、年税額の計算、過不足額の精算、年末調整後の再調整までがまとめられています。源泉徴収義務者向けのチェック表とQ&A、従業員向けの注意事項・記載例も公開されています。
その後、国税庁は9月24日に「年末調整がよくわかるページ(令和8年分)」を公開しました。変更点、源泉徴収義務者向け・従業員向け情報、電子化、パンフレット、各種様式・記載例への入口が一つにまとまったため、会社はこの総合案内を起点に社内配布物と給与処理の版を照合できます。
一方、9月25日時点で、令和8年分の年末調整計算シートは引き続き「9月下旬頃公開予定」と案内され、ダウンロードできるのは令和7年用です。総合案内の公開と計算シートの公開を同じ状態だと考えず、計算シートは公開後に年分と利用環境を取り直してください。
| 資料・ツール | 9月25日時点 | 会社側の扱い |
|---|---|---|
| 令和8年分 年末調整のしかた | 8月31日公開済み | 変更点と全体工程を確認する |
| 令和8年分の各種申告書・記載例 | 公開済み | 配布・入力画面の版を照合する |
| 令和8年分の総合案内ページ | 9月24日公開済み | 変更点、様式、電子化の入口として使う |
| 年末調整計算シート | 9月下旬頃公開予定 | 令和8年用の公開後に年分と利用環境を確認する |
会社が従業員から書類を集める全国一律の日付があるわけではありません。最後の給与・賞与をいつ計算するか、紙か電子か、差戻しに何日必要かによって社内締切は変わります。本記事では一律の提出日を断定せず、会社ごとに逆算する項目を示します。
この章のポイント:公開済みの令和8年分総合案内で資料を固定し、未公開の計算シートだけを再確認対象として分けます。
基礎控除等の改正があるため、前年分の様式や計算表を流用しない
国税庁は、令和8年度税制改正により、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正等が行われたと案内しています。これらは原則として2026年12月1日に施行され、2026年分以後の所得税へ適用されます。11月までの毎月の源泉徴収事務は変えず、12月の年末調整から対応する項目があるため、月次給与と年末調整の切替を分けて管理します。
改正に伴い、基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書をまとめた様式も前年分から変わっています。紙を配る会社は年度表示を、給与システムや年調ソフトを使う会社は対応年分と更新状態を確認します。
| 確認対象 | 間違えやすい状態 | 確認する事実 |
|---|---|---|
| 申告書 | 前年分PDFや社内ひな型を再利用 | 「令和8年分」と様式名を照合 |
| 給与システム | 自動更新されたと思い込む | 対応版、更新日、計算表の版を記録 |
| 従業員案内 | 前年と同じ注意事項だけを配布 | 国税庁の変更点と記載例へのリンクを追加 |
| 個別判定 | 会社側が一律に控除対象と決める | 申告書・証明書と公式資料を基に確認先へ照会 |
どの従業員にどの控除が適用されるか、控除額や年税額がいくらかは、本人の所得、親族、保険、住宅借入金その他の事情で変わります。会社は申告書の回収と確認工程を整え、個別の適用可否や計算は、令和8年分の公式資料、給与システム、顧問税理士または税務署へ確認してください。
この章のポイント:変更点を数字だけで覚えず、令和8年分の様式・計算表・ソフト版を一組として確認します。
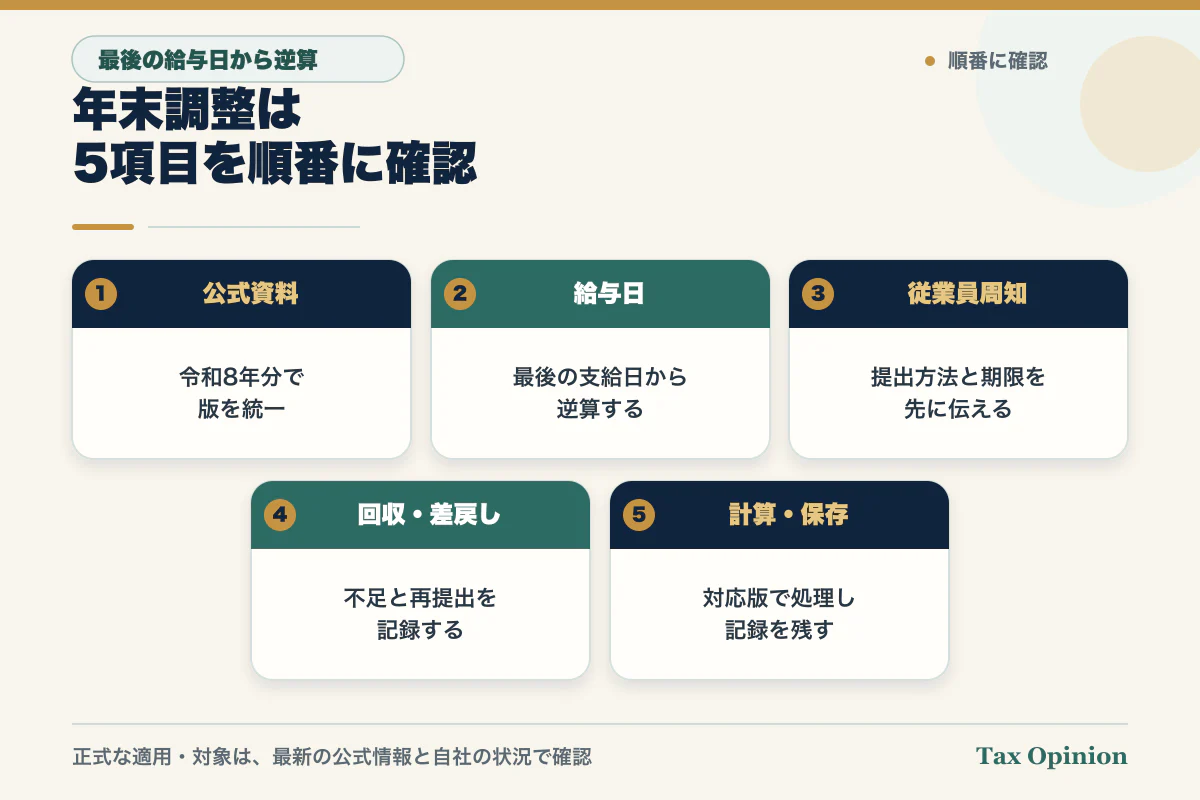
9月は資料確認、10〜11月は回収、最後の給与前に差戻しと計算
年末調整の社内日程は、国税庁資料の公開日からではなく、自社の最後の給与・賞与の計算日から逆算します。回収期限と計算日を同日にせず、不足書類や記載誤りを従業員へ戻す時間を残します。
- 令和8年分資料を固定する:手引、チェック表、Q&A、各種申告書のURLと取得日を給与担当の記録へ残します。
- 最後の給与日を確認する:給与締日、支給日、賞与日、給与システムの年末処理日を一枚にします。
- 従業員へ周知する:紙・電子の提出方法、社内締切、証明書、前年から状況が変わった場合の連絡先を案内します。
- 回収と差戻しを分ける:未提出、記載漏れ、証明書不足、給与見積額の再確認などの担当と再提出日を決めます。
- 計算・精算・保存を確認する:令和8年分の計算表または対応ソフトで処理し、精算、源泉徴収票、納付、申告書等の保存へつなげます。
電子化する場合は、利用する年末調整ソフト、従業員への周知、控除証明書等データの取得方法を先に決めます。国税庁は、電子化する従業員にも事前準備が必要になるため、早期周知が必要と案内しています。プロトタイプ版と正式版を混同せず、実際の利用ソフトと提出方法は会社から従業員へ明確に伝えます。
この章のポイント:「配布して待つ」のではなく、資料固定、給与日、周知、回収・差戻し、計算・保存の五段階で担当日を置きます。
準備を急ぐ会社・今回の優先度が低い会社
準備を急いだ方がよい会社
- 前年分の紙様式やExcelを複製して、今年分の確認をまだしていない。
- 給与システムが令和8年分の改正へ対応済みか、更新日を確認していない。
- 最後の給与計算日と従業員の書類提出日が近く、差戻し期間がない。
- 中途入社、家族状況、保険、住宅借入金などの確認先が担当者ごとに分散している。
- 今年から紙と電子を切り替えるが、従業員への案内とテスト日が決まっていない。
今回の優先度が低い会社
- 令和8年分の手引・様式を確認し、社内配布物と給与システムの版を記録している。
- 最後の給与日から逆算した提出、差戻し、再提出、計算の日程が確定している。
- 人事、給与担当、顧問税理士の確認範囲と、個別質問の窓口が共有されている。
- 令和8年用の年末調整計算シートを再確認する担当者と日付が決まっている。
準備済みでも、従業員の個別事情や公式資料の更新により確認事項が増えることがあります。社内締切を一度決めた後も、国税庁の令和8年分ページ、利用ソフトの更新案内、顧問税理士からの連絡を実行前に確認します。
この章のポイント:会社規模ではなく、正しい版、差戻し余裕、担当分担、再確認日がそろっているかで準備状況を判断します。
2026年分年末調整の社内進行シート
実用物:様式・回収・差戻し・計算を一枚で管理
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 公式資料 | 手引、チェック表、Q&A、申告書のURLと取得日 | 令和8年分で統一した |
| □ 給与日程 | 最後の給与・賞与、締日、計算日、精算日 | 逆算の起点を決めた |
| □ 従業員周知 | 提出方法、社内締切、必要書類、質問窓口 | 紙・電子の対象者へ案内した |
| □ 回収・差戻し | 受領日、不足、訂正依頼、再提出日 | 計算前の確認日を確保した |
| □ 個別確認 | 判断が必要な事項、質問先、回答日 | 顧問税理士等の回答を記録した |
| □ 計算・精算 | 計算表・ソフト版、確認者、過不足額 | 令和8年分の環境で処理した |
| □ 後工程 | 源泉徴収票、納付、再調整、保存先 | 担当と完了記録を決めた |
| □ 公式再確認 | 令和8年用の年末調整計算シート | 公開後に年分と利用環境を確認した |
現在地・期限・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 令和8年分の公式資料、社内様式、給与ソフトのどこまで確認済みか |
| 期限 | 最後の給与日から、周知、提出、差戻し、再提出、計算を逆算できているか |
| 必要性 | 紙・電子のどちらを使い、どの従業員へ何を案内する必要があるか |
| 出口とリスク | 未提出、記載誤り、公式更新、年末後の異動があった場合の再確認先と記録があるか |
顧問税理士・給与ソフト会社へ分けて聞く質問
「当社の2026年最後の給与・賞与日は○月○日で、年末調整書類は紙/電子で回収します。令和8年分の基礎控除等の改正、使用する申告書、給与システムの対応版、従業員へ追加で確認する事項、個別判断が必要なケース、差戻し後の再計算、納付・源泉徴収票・保存までの担当を確認してください。国税庁が今後公開する資料についても、再確認日を分けて示してください。」
控除の対象、所得見積額、年税額、再調整などの個別税務は顧問税理士または税務署へ、給与システムの対応版・計算設定はソフト会社へ、社内締切と従業員周知は人事・給与担当へ分けて確認します。一般問い合わせの送信だけで、個別税務相談の受任、契約、税務代理は成立しません。
正式情報・公式出典
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年分 年末調整Q&A」
- 国税庁「源泉所得税関係の申告・申請・届出等、用紙」
- 国税庁「年末調整手続の電子化へ向けた準備」
- 国税庁「年末調整計算シート」
- 国税庁「年末調整がよくわかるページ(令和8年分)」
この章のポイント:公式資料の版、社内期限、差戻し、個別確認、計算・保存を一枚にすると、担当者の思い込みによる抜けを減らせます。
制度基準日・最終確認日:2026-09-25
本記事は、2026年9月25日時点の国税庁の公式情報と一般的な社内準備順序を示すもので、個別の年末調整対象者、控除の適用可否、所得金額、税額、必要書類、再調整の要否を判断または保証するものではありません。実際の処理前に、最新の令和8年分公式資料と自社・従業員の状況を、顧問税理士、税務署、給与ソフト会社その他の担当窓口へ確認してください。