まず、自社に関係があるか
この記事を読んでほしい会社:2026年10月前後に始まる課税期間の消費税申告を予定し、国税庁の新旧様式を取り違えず準備したい会社
この記事を優先しなくてよい会社:顧問税理士または申告ソフトの担当者が課税期間と様式更新を確認し、使用する申告書・付表まで確定している会社
30秒で分かる結論
- 国税庁は2026年8月31日、消費税申告書等の改正様式を公表しました。
- 様式の分岐は提出日ではなく、課税期間が9月30日以前に始まるか、10月1日以後に始まるかで表示されています。
- 一般用・簡易課税用を分け、第一表と第二表、必要な付表を一緒に確認します。
経営者が今日やること
- 次に申告する課税期間の開始日と終了日を確認する
- 一般課税・簡易課税など、申告書を作る前提を担当者へ確認する
- 申告ソフトの様式更新日と、確認記録の保存場所を決める
経営者の疑問2026年10月以後に消費税を申告する場合、どの新旧様式を使えばよいですか?
消費税申告書は課税期間の開始日で新旧様式が分かれる
国税庁は2026年8月31日、「消費税関係申告書等の様式の制定について」の一部改正を公表しました。国税庁の申告書・添付書類ページでは、一般用と簡易課税用の第一表・第二表について、課税期間の開始日に応じた2つの区分が案内されています。
| 国税庁の様式区分 | 確認する基準 | 先にそろえる情報 |
|---|---|---|
| 令和8年9月30日以前に開始した課税期間用 | 課税期間の開始日が9月30日以前 | 開始日・終了日、申告方法 |
| 令和8年10月1日以後に開始する課税期間用 | 課税期間の開始日が10月1日以後 | 開始日・終了日、申告方法 |
どちらの区分にも、一般用と簡易課税用の申告書第一表・第二表があります。国税庁は第一表と併せて第二表を提出し、該当する付表・計算表等を添付するよう案内しています。
この章のポイント:申告書のダウンロード前に、課税期間の開始日と申告方法を確認します。新様式かどうかを提出予定日だけで決めません。
「10月以後に提出するから新様式」とは限らない
勘違い1:提出日が10月1日以後なら新しい区分を使う
国税庁の表示は、申告書を提出する日ではなく「課税期間がいつ開始したか」で分かれています。提出予定日、決算日、課税期間の開始日を混同せず、申告対象となる期間を申告書や会計データで確認します。
勘違い2:第一表だけ差し替えればよい
国税庁は、申告書第一表と併せて申告書第二表の提出が必要と案内しています。付表・計算表も申告方法や取引内容により分かれるため、第一表だけを新しくして完了としないようにします。
勘違い3:国税システムの更改日と同じ基準で選ぶ
国税庁は2026年9月24日に国税システムを更改する予定ですが、消費税申告書の様式区分は9月24日を境に表示されているわけではありません。システムの更改日と、消費税申告書に記載された課税期間の分岐を別々に確認します。
この章のポイント:提出日、システム更改日、課税期間の開始日は別の情報です。様式ページに書かれた区分名をそのまま確認軸にします。
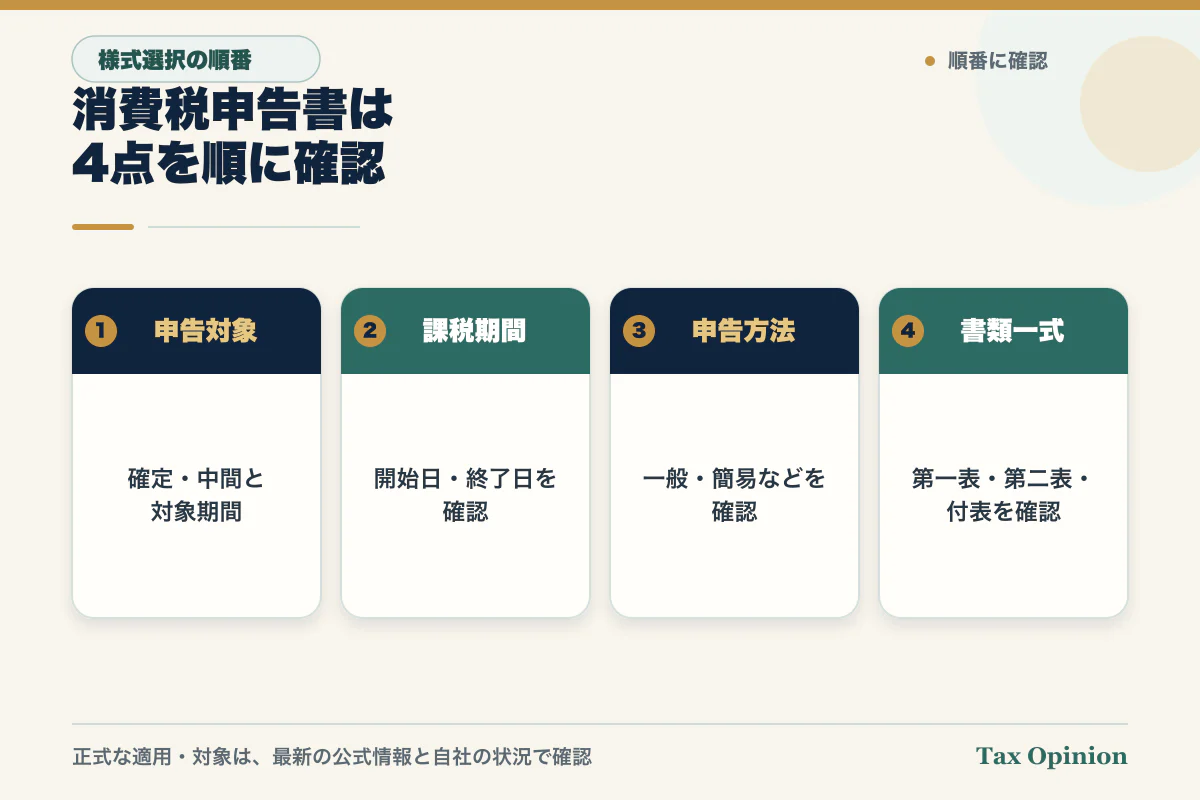
消費税申告書は5段階で確認する
- 申告対象を確認する:確定申告か中間申告か、どの期間の申告かを確認します。
- 課税期間を確認する:開始日と終了日を申告書、会計データ、届出内容等でそろえます。
- 申告方法を確認する:一般用、簡易課税用、2割特例用など、どの案内を確認するか担当者と整理します。
- 書類一式を確認する:第一表、第二表、該当する付表・計算表、還付申告時の明細書等を一覧にします。
- 作成環境と記録を確認する:国税庁の最新様式または更新済み申告ソフトを使い、様式名・版・確認日を保存します。
申告ソフトを使う会社は、ソフト名だけでなく、更新日、適用する課税期間、出力される様式名を確認します。紙を使う会社は、過去に保存したPDFを再利用せず、国税庁の最新ページから対象区分を確認します。
インボイス経過措置の控除割合と経理準備は、インボイスは2026年10月に何が変わる?8割控除から7割控除への確認手順で分けて確認できます。本記事は新旧の申告様式を選ぶ手順に範囲を絞っています。
この章のポイント:課税期間から書類一式へ進み、最後にソフトやPDFの版を確認します。様式だけ先に選ぶと、申告方法や添付書類との組合せを見落としやすくなります。
確認表が向く会社・個別確認を先にする会社
この確認表が向く会社
- 申告対象となる課税期間と申告方法を社内で確認できる。
- 顧問税理士、経理担当、申告ソフト担当の役割分担が決まっている。
- 新旧様式の選択と添付書類の確認記録を残したい。
- 紙の申告書または申告ソフトの出力様式を事前に点検したい。
顧問税理士・税務署への個別確認を先にする会社
- 課税期間の短縮、決算期変更、合併・解散などで対象期間が通常と異なる。
- 一般課税、簡易課税、2割特例のどれで申告するか確定していない。
- 還付申告、中間申告、旧税率が適用された取引など、追加書類の可能性がある。
- 申告ソフトがどの時点で新様式へ対応するか確認できていない。
この章のポイント:様式選択の確認表は、申告方法や適用可否を決めるものではありません。前提が確定していない場合は、様式を埋める前に確認先を決めます。
様式選択チェック表・質問・公式出典
実用物:消費税申告書の様式選択チェック表
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 申告対象 | 確定・中間、対象となる期間 | 何の申告かを記録した |
| □ 課税期間 | 開始日、終了日 | 9月30日以前開始か10月1日以後開始か確認した |
| □ 申告方法 | 一般用、簡易課税用、その他 | 使用する案内区分を担当者と確認した |
| □ 書類一式 | 第一表、第二表、付表・計算表等 | 必要書類の一覧を作った |
| □ 作成環境 | 国税庁PDFまたは申告ソフトの版 | 対象課税期間への対応を確認した |
| □ 最終確認 | 確認者、確認日、保存場所 | 提出前の照合記録を残した |
現在地・期限・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 誰が課税期間、申告方法、書類一式、ソフト更新を確認しているか |
| 期限 | 申告期限までに、様式確認、ソフト更新、税理士確認をいつ終えるか |
| 必要性 | 様式だけ差し替えるか、申告書作成と確認の引継ぎまで見直すか |
| 出口とリスク | 旧PDFの再利用、第一表だけの差替え、添付漏れ、担当不在をどう防ぐか |
顧問税理士・税務署・ソフト提供会社へ分けて聞く質問
「当社が次に申告する課税期間は○年○月○日から○年○月○日です。申告方法、使用する第一表・第二表、必要な付表・計算表、申告ソフトの対応版を確認してください。提出前に、様式区分、申告対象期間、添付書類が一致しているかを誰が確認するかも決めたいです。」
申告方法、計算、添付書類などの個別税務は顧問税理士または所轄税務署へ、国税庁様式の掲載内容は税務署へ、申告ソフトの対応時期と出力内容は提供会社へ確認します。一般問い合わせの送信だけで、個別税務相談の受任、契約、税務代理は成立しません。
正式情報・公式出典
この章のポイント:申告対象、課税期間、申告方法、書類一式、作成環境を同じ確認表へ残すと、新旧様式の取り違えだけでなく引継ぎ漏れも確認できます。
制度基準日・最終確認日:2026-09-01
本記事は、2026年9月1日時点の国税庁公式情報と一般的な確認順序を示すもので、個別企業の課税期間、申告義務、申告方法、使用様式、税額、添付書類、申告期限を判断または保証するものではありません。実際の申告前に、最新の国税庁様式と自社の状況を、顧問税理士、所轄税務署、申告ソフト提供会社等へ確認してください。