まず、自社に関係があるか
この記事を読んでほしい会社:給与や税理士報酬などの源泉所得税を、所得税徴収高計算書(納付書)に記入して金融機関や税務署で納めることがある会社
この記事を優先しなくてよい会社:所得税徴収高計算書データの作成・送信から納付までをe-Taxで完結し、紙の納付書を使わないことを確認できている会社
30秒で分かる結論
- 2026年9月24日から、税務署窓口で配付する所得税徴収高計算書はA4サイズの単票式へ変わる予定です。
- 主な変更は、8桁の整理番号から13桁のお問い合わせ番号への切替です。窓口配付分にはあらかじめ印字されます。
- 現行の複写式は2028年9月頃まで使える予定のため、9月24日に一律廃棄する必要はありません。
経営者が今日やること
- 源泉所得税を紙とe-Taxのどちらで処理しているか確認する
- 手元の複写式納付書と、今後の用紙入手担当を記録する
- 紙を続けるか、キャッシュレス納付を試すかの確認日を決める
経営者の疑問2026年9月24日から源泉所得税の納付書は何が変わり、手元の旧様式はいつまで使えますか?
9月24日から窓口配付分はA4単票式・13桁番号へ
国税庁は、2026年9月24日の国税システム更改に合わせ、税務署の窓口で配付する所得税徴収高計算書(納付書)の様式を変える予定です。所得税徴収高計算書は、給与、退職手当、税理士等への報酬などから源泉徴収した所得税と復興特別所得税を納付するときに使う書類です。
公式予定(2026年8月28日確認):窓口配付分は、A4三つ折り程度の複写式からA4サイズの単票式へ変わります。主な記載変更は、納税者を識別する8桁の「整理番号」から、税務署の文書と納税者情報を結び付ける13桁の「お問い合わせ番号」への切替です。
| 確認項目 | 現行様式 | 9月24日以後の窓口配付予定 |
|---|---|---|
| 用紙 | A4三つ折り程度の複写式 | A4サイズの単票式 |
| 納税者識別欄 | 整理番号・8桁 | お問い合わせ番号・13桁 |
| 追加欄 | ― | 元号、郵便番号、フリガナ等 |
| 窓口配付時の番号 | 整理番号を印字 | お問い合わせ番号を印字予定 |
お問い合わせ番号は、税務署窓口で配付される用紙にあらかじめ印字されるため、納税者が自分で記入する必要はないと案内されています。番号の桁数だけを見て、法人番号やe-Taxの利用者識別番号を転記しないようにします。
この章のポイント:9月24日は税率の変更日ではなく、税務署窓口で配付する紙の様式と国税システムが切り替わる予定日です。
旧様式は2028年9月頃まで使用できる予定
手元にある整理番号欄付きの複写式納付書は、2026年9月24日になったら直ちに使えなくなるわけではありません。国税庁は、現行様式を2028年9月頃まで使用できる予定と案内しています。
ただし、これは2026年8月28日時点の公式な予定です。大量に旧様式を追加確保するのではなく、実際に使用する前に国税庁の最新案内と用紙の状態を確認します。税務署や業務センターから交付された所定の用紙を使い、一般のプリンターで公式ページのイメージ画像を印刷して納付書の代わりにしないようにします。
| 場面 | 会社の確認 |
|---|---|
| 旧様式が手元にある | 使用予定月、整理番号、所轄税務署を確認して保管する |
| 9月24日以後に新しく入手する | 窓口配付分がA4単票式か、お問い合わせ番号が印字済みか確認する |
| 年末調整時期に税務署から届く | 送付分は引き続き複写式の予定なので、見た目だけで旧式と判断しない |
| 紙を使わない | e-Taxで徴収高計算書データを作成・送信して納付する手順を確認する |
税務署から年末調整時期に源泉徴収義務者へ送付する納付書は、引き続き複写式の予定です。同じ時期に単票式と複写式が併存し得るため、社内マニュアルを「A4なら新、三つ折りなら使用不可」と単純化しない方が安全です。
この章のポイント:旧様式の一律廃棄ではなく、入手経路、使用予定月、公式な使用予定期限を一緒に管理します。
新しい単票式は切り離さず、二次元コードを納付に使わない
新しいA4単票式は、複写式ではありません。国税庁は、税額などの記載事項を各片に3回記入する必要があると案内しています。記載負担を軽くするため、市販のプリンターで記載事項を印字するツールを国税庁ホームページに掲載する予定ですが、公開前に非公式な帳票や自作様式へ置き換えないようにします。
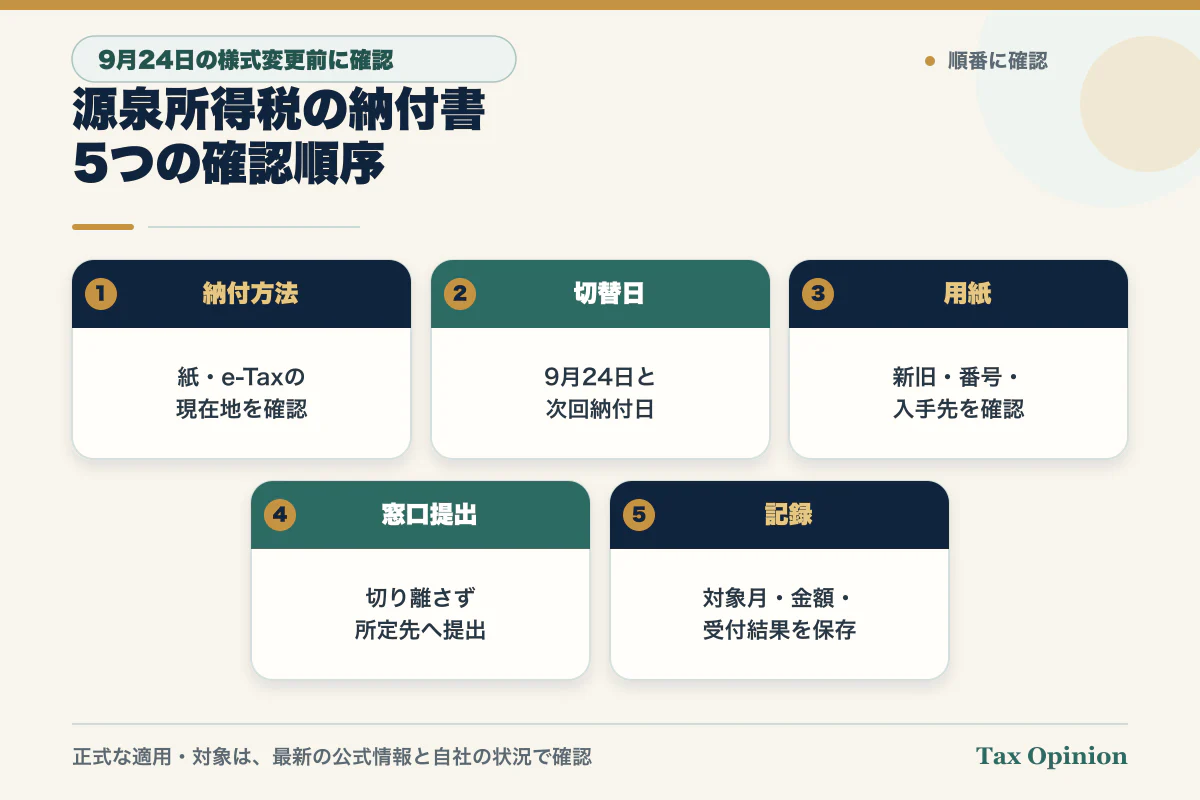
- 納付方法を確認する:紙の納付書、e-Taxのダイレクト納付、インターネットバンキング等のどれを使っているか記録します。
- 用紙を確認する:税務署や業務センターから交付された所定の用紙で、番号が印字済みか確認します。
- 記載を確認する:一般用と納期特例用を取り違えず、各片に必要事項を記載します。
- 窓口提出を確認する:A4単票式を切り離さず、金融機関等へ提出します。
- 記録を残す:納付日、金額、対象月、使用様式、受付結果を月次記録へ残します。
新様式の左側にある二次元コードは税務署内部の手続用で、このコードを読み取って納付することはできません。スマートフォン決済用のコードと誤解しないよう、経理担当者と窓口へ持参する担当者の双方へ伝えます。
また、新様式には「源泉所得税、復興特別所得税及び防衛特別所得税」と記載されています。国税庁は、2026年12月以前に生じた所得の源泉徴収税額については、防衛特別所得税を含まないため、その期間は「源泉所得税及び復興特別所得税」と読み替えるよう案内しています。本記事で個別の税額や対象期間を判定せず、実際の納付内容は顧問税理士または税務署へ確認してください。
9月19日からのe-Tax・eLTAX停止や再開後の接続確認は、e-Tax・eLTAXは2026年9月19日から停止|申告・納付前の準備順序で分けて確認できます。
この章のポイント:単票式への変更後は、用紙を切らない、各片へ記載する、二次元コードを納付に使わない、の3点を担当者間で共有します。
紙を続けやすい会社・キャッシュレス納付を検討する会社
紙の納付手順を続けやすい会社
- 毎月納付か納期の特例かを区別し、正しい用紙を管理できる。
- 税務署や業務センターから所定用紙を入手する担当が決まっている。
- 記入、社内承認、金融機関等への持参、納付記録の保存を期限内に回せる。
- 旧様式と新様式が併存する期間の社内ルールを更新できる。
キャッシュレス納付の確認を先に進めたい会社
- 紙の各片への記入、押印・承認、窓口持参が月次業務の負担になっている。
- 納付書の保管場所や記入方法が特定の担当者だけに依存している。
- 遠隔勤務や複数拠点のため、紙の受け渡しで納付日が遅れやすい。
- e-Taxの利用開始、徴収高計算書データの送信、ダイレクト納付等を試す担当と日程を決められる。
e-Taxで源泉所得税をキャッシュレス納付する場合は、事前に所得税徴収高計算書データを作成・送信する必要があります。国税庁・e-Taxは、一般用、納期特例用、報酬・料金等について作成・送信から納付までを試せる体験コーナーを公開しています。体験コーナーは実際の手続ではないため、本番の登録状態、権限、金融機関との接続は別に確認します。
この章のポイント:新様式になったことだけで電子化を決めず、月次の移動、記入、承認、記録の負担を紙とe-Taxで比べます。
納付方法・様式切替チェック表と公式出典
実用物:源泉所得税の納付方法・様式切替チェック表
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 現在地 | 紙、e-Tax、金融機関等の利用状況 | 月次と納期特例を分けて記録した |
| □ 切替日 | 2026年9月24日と次回納付日 | どの様式を使う予定か決めた |
| □ 旧様式 | 手元の枚数、整理番号、保管場所 | 2028年9月頃までという予定を最新情報で確認した |
| □ 新様式 | 入手先、お問い合わせ番号、一般用・特例用 | 所定用紙と記載方法を確認した |
| □ 窓口 | 切り離し禁止、持参先、納付記録 | 担当者と代替担当へ共有した |
| □ 電子化 | e-Tax利用開始、送信、納付方法 | 体験日または本番確認日を決めた |
| □ 相談先 | 税額・様式・操作・金融機関を分担 | 質問先と回答記録の保存先を決めた |
現在地・期限・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 紙とe-Taxのどちらを誰が使い、用紙と権限をどこで管理しているか |
| 期限 | 9月24日の切替予定日と、自社の次回納付日がどちらが先か |
| 必要性 | 紙の様式変更だけ対応するか、月次の納付方法まで見直すか |
| 出口とリスク | 旧様式の期限切れ、誤った用紙、記載漏れ、担当不在をどう防ぐか |
顧問税理士・税務署・e-Tax窓口へ分けて聞く質問
「当社は源泉所得税を○○の方法で納付し、次回納付日は○月○日です。手元に整理番号欄付きの複写式納付書が○枚あります。9月24日以後に使う様式、一般用・納期特例用の区分、2026年12月以前分の表記の読み替え、旧様式の使用可否を確認してください。e-Taxへ切り替える場合は、徴収高計算書データの送信、納付方法、社内権限、テスト手順を分けて確認します。」
源泉徴収税額や納付対象、納期限などの個別税務は顧問税理士または税務署へ、用紙の配付と番号は所轄税務署へ、e-Taxの操作はe-Tax・作成コーナーヘルプデスクへ、金融機関側の取扱いは利用先へ確認します。一般問い合わせの送信だけで、個別税務相談の受任、契約、税務代理は成立しません。
正式情報・公式出典
この章のポイント:様式、納付方法、税額確認、e-Tax操作の質問先を分けると、切替前の確認漏れを減らせます。
制度基準日・最終確認日:2026-08-28
本記事は、2026年8月28日時点の国税庁・e-Taxの公式情報と一般的な確認順序を示すもので、個別の源泉徴収義務、税額、納付対象、納期限、使用様式、旧様式の使用可否、e-Taxの利用可否を判断または保証するものではありません。様式変更と旧様式の使用期限は公式に予定として案内されています。実際の納付前に、最新の公式案内と自社の状況を、顧問税理士、所轄税務署、e-Taxその他の担当窓口へ確認してください。