まず、自社に関係があるか
この記事を読んでほしい会社:国税の申告書・申請書を紙で提出する会社、e-Taxで通知を受け取る会社、接続制限や会計・申告ソフトを管理する会社
この記事を優先しなくてよい会社:提出様式、e-Taxの受領設定、接続方法を税理士・経理・システム担当で確認済みで、次回手続の担当と確認日も決めている会社
30秒で分かる結論
- 国税庁は2026年9月24日に国税システムを更改し、一部の申告書・申請書・法定調書等を新様式へ切り替えました。
- 処分通知等を電子で受け取る場合、従来の利用者を含め、原則としてe-Taxで事前の一括同意が必要です。
- e-TaxへIPアドレスを指定して接続していた会社は、URL接続へ変更します。
経営者が今日やること
- 次回の国税手続と、紙・e-Taxのどちらを使うかを一覧にする
- 電子交付の一括同意とメールアドレス登録の担当を決める
- IP指定、利用ソフト、保存手順をシステム担当・税理士へ確認する
経営者の疑問2026年9月24日の国税システム更改後、申告書、e-Taxの電子交付、社内接続について何を確認すればよいですか?
国税システム更改で様式・番号・電子交付・接続が変わった
国税庁は2026年9月24日に国税システムを更改しました。これは税率や申告期限そのものを一律に変える案内ではなく、申告書等の様式、税務署からの通知、e-Taxの接続など、手続の土台に関する変更です。
停止情報を探して来た方へ:事前に案内されていた9月19日から24日朝までのe-Tax・eLTAX停止と、9月26日のe-Tax追加停止は終了しています。実際に操作する際は、各サービスの最新の利用可能時間と障害情報を確認してください。
| 変更項目 | 公式案内の要点 | 会社側の確認 |
|---|---|---|
| 申告書等 | 一部の書面申告書、申請・届出書、法定調書等が新様式へ変更 | 手元の用紙やソフト出力が最新か |
| 控用・配色 | 申告書の控用がなくなり、配色は原則白黒へ変更 | 提出前コピーや送信データの保存方法 |
| 通知等の番号 | 税務署からの通知等に13桁の「お問い合わせ番号」を印字 | 問い合わせ時にどの通知を参照するか |
| 納付書等 | 納付書・所得税徴収高計算書の「整理番号」欄が「お問い合わせ番号」欄へ変更 | 用紙の種類と記載方法 |
| e-Tax接続 | 固定IPアドレスから動的IPアドレスへ変更 | IP指定をやめ、公式URLで接続できるか |
| 電子交付 | 対象を拡大し、同意方法を原則「事前の一括同意」へ変更 | メール登録、一括同意、受領・共有担当 |
過去に入手した申告書等は、様式の内容自体が変わっている場合があります。古い用紙がすべて直ちに使えないと決めつけず、対象手続の受付開始時期と最新様式を国税庁の案内で照合します。
この章のポイント:更改後は、税務判断より先に「どの手続を、どの様式・接続・受領方法で進めるか」を棚卸しします。
紙提出・電子交付・e-Tax接続の3系統を分けて確認する
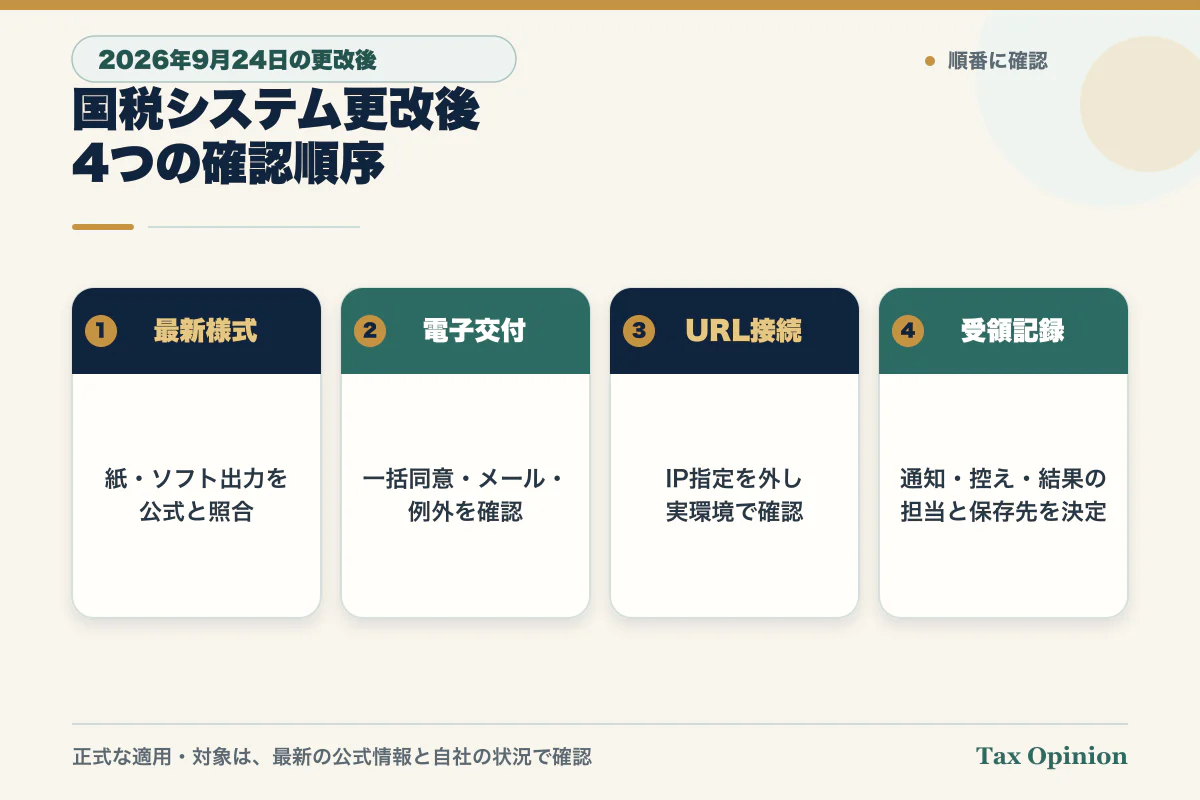
紙で提出する会社は、最新様式と控えの残し方を先に決める
一部の書面申告書等は新様式へ変わり、申告書の控用がなくなりました。紙で提出する場合は、国税庁の様式検索で対象書類を確認し、提出前に自社控えをどう保存するかを決めます。郵送用紙は原則A4、文字等は黒、穴あけやのり付けを避けるなど、国税庁の書面提出上の注意にも合わせます。
電子交付を使う会社は、一括同意と例外を分ける
2026年9月24日以後、e-Taxで電子交付を受けられる処分通知等の対象が広がりました。原則として、従来から電子交付を利用していた会社も、e-Tax上で一括同意の手続が必要です。一括同意にはメールアドレスの登録が必要と案内されています。
ただし、すべての通知が同じ扱いではありません。国税還付金振込通知書は申告・申請等の都度の同意、電子申請等証明書と納税証明書は電子交付の請求によるなど、別の扱いがあります。また、電子を選択していても書面交付となる場合があります。通知名ごとに公式の対象検索と留意事項を確認します。
システム担当は、IP指定ではなくURLで接続できるかを確認する
e-TaxのIPアドレスは固定から動的へ変わりました。社内ネットワーク、ファイアウォール、接続許可、監視設定、外部連携でIPアドレスを指定している場合は、国税庁が案内するURLでの接続へ変更します。ブラウザで開けることだけでなく、実際に利用する会計・申告ソフトや社内端末でも確認します。
この章のポイント:税理士だけにまとめて聞かず、様式は国税庁・税理士、受領設定はe-Tax、接続はシステム担当・ソフト会社へ分けます。
紙提出・電子受領・接続制限がある会社ほど確認を急ぐ
更改後の確認を急いだ方がよい会社
- 税務署へ提出する紙の申告書、届出書、申請書を社内に保管している。
- 紙の申告書の控用を、受付記録や社内保存に使っていた。
- e-Taxで処分通知等を受け取っていたが、更改後の一括同意を確認していない。
- 通知の受領、メール確認、税理士との共有を特定の担当者だけに任せている。
- 社内ネットワークや連携ソフトがe-Taxの固定IPアドレスに依存していた可能性がある。
今回の優先度が低い会社
- 次回の国税手続で使う様式とソフト版を確認済みである。
- 電子交付を利用しない、または一括同意とメール登録を確認済みである。
- IPアドレス指定を使わず、実際の端末とソフトでURL接続を確認済みである。
- 通知・受付結果・提出控えの保存先と代替担当が決まっている。
優先度は会社規模ではなく、紙の様式を誰が管理するか、電子通知を誰が受けるか、接続を誰が保守するかで決まります。顧問税理士が送信する場合も、自社が受け取る通知や保存する記録まで分担を確認します。
この章のポイント:「税理士に任せている」だけで完了とせず、自社側の受領・保存・接続の担当を明確にします。
国税システム更改後チェック表と公式出典
実用物:更改後の社内確認表
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 次回手続 | 申告、申請・届出、納付、証明書、通知受領 | 紙とe-Taxを分けて一覧にした |
| □ 最新様式 | 様式名、受付開始時期、入手先、ソフト版 | 公式ページと照合した |
| □ 控え | 提出前コピー、送信データ、受付結果の保存先 | 担当と保存期限を社内で決めた |
| □ 電子交付 | 一括同意、メール登録、対象通知、例外 | e-Tax画面と公式対象検索で確認した |
| □ 接続 | IP指定、URL許可、端末、会計・申告ソフト | 実際の利用環境で確認した |
| □ 受領運用 | メール、メッセージボックス、税理士共有、代替担当 | 通知を見落とさない確認日を決めた |
現在地・期限・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 自社の次回手続が紙かe-Taxか、誰が作成・送信・受領するか |
| 期限 | 手続の期限より前に、様式・設定・接続を確認する日を置けているか |
| 必要性 | 電子交付の一括同意やIP指定の見直しが自社に必要か |
| 出口とリスク | 古い様式、通知見落とし、接続不能、控え未保存が起きた場合の確認先はどこか |
顧問税理士・e-Tax・システム担当へ分けて聞く質問
「当社の次回の国税手続を、紙提出、e-Tax送信、電子通知の受領に分けてください。2026年9月24日の更改後に使う最新様式、申告書控えの保存方法、電子交付の一括同意と例外、メール・メッセージボックスの確認担当、IPアドレス指定の有無、実際の端末・ソフトでの接続確認を、誰がいつ行うか整理したいです。」
申告書等の選択や税務上の扱いは顧問税理士・税務署へ、電子交付の対象と操作はe-Taxの公式案内へ、ネットワークやソフトの接続は社内システム担当・ソフト会社へ確認します。一般問い合わせの送信だけで、個別税務相談の受任、契約、税務代理は成立しません。
正式情報・公式出典
- 国税庁「国税システムの更改について」
- 国税庁「申告書等を書面にて提出(郵送)する際の注意点」
- e-Tax「処分通知等の電子交付について」
- e-Tax「IPアドレスの仕様変更について」
- 国税庁「申告・申請・届出等、用紙」
この章のポイント:最新様式、電子交付、URL接続、社内保存の4点を一枚で管理し、確認先を分けると実行漏れを減らせます。
制度基準日・最終確認日:2026-09-29
本記事は、2026年9月29日時点の国税庁・e-Taxの公式情報と一般的な確認順序を示すもので、個別の申告・申請・届出・納付・受領の期限、適用関係、使用様式、電子交付の対象、税務上の取扱いを判断または保証するものではありません。実際の手続前に、最新の公式案内と自社の状況を顧問税理士、所轄税務署、e-Tax、システム担当、利用ソフト会社へ確認してください。