まず、自社に関係があるか
この記事を読んでほしい会社:中小企業成長加速化補助金2次へ申請し、採択または不採択の結果を確認した経営者・投資責任者
この記事を優先しなくてよい会社:2次へ申請しておらず、1億円以上の投資や売上高100億円を目指す計画を検討していない会社
30秒で分かる結論
- 2次公募は872件の有効申請から223件が採択され、公式発表の採択倍率は約3.9倍です。
- 採択会社は案内メールを待ち、採択決定から原則2か月以内の交付申請を準備します。
- 不採択会社は8月下旬予定の理由通知を保存し、3次の公式日程を待ちながら投資目的と資金を見直します。
経営者が今日やること
- 採否通知と申請時の投資計画を同じ担当者が確認する
- 採択会社は交付決定まで止める契約・発注・内示を一覧にする
- 不採択会社は投資の必要性と補助金なしの場合の資金計画を分けて残す
経営者の疑問中小企業成長加速化補助金2次は何件採択され、採択後または不採択後は何から確認すればよいですか?
中小企業成長加速化補助金2次は872件中223件を採択
独立行政法人中小企業基盤整備機構の100億企業成長ポータルは、2026年8月4日に中小企業成長加速化補助金2次公募の採択結果を公表しました。
| 区分 | 公式結果 | ここから分かること |
|---|---|---|
| 有効申請件数 | 872件 | 審査対象になった申請の母数 |
| 採択件数 | 223件 | 補助金交付候補として次の手続きへ進む件数 |
| 採択倍率 | 約3.9倍 | 公式が公表した全体の倍率 |
公式値(2026年8月9日確認):2次公募の指標資料では、採択者223件、申請全体872件とされています。採択倍率や全体平均だけでは、自社の採否理由、交付額、次回の採択可能性は判断できません。
制度は、売上高100億円を目指す中小企業による大型投資を対象にしています。2次公募要領では、投資額1億円以上(税抜き)などの要件が示されていますが、本記事は個別企業の対象可否を判定するものではありません。
この章のポイント:採択件数と倍率は全体の結果です。自社が次に進む手続きは、採否通知と事務局の案内を起点に分けます。
採択後は2か月以内の交付申請、発注は交付決定後
採択は、申請した投資の契約・発注を始めてよいという意味ではありません。2次公募要領は、採択決定日から原則2か月以内に交付申請を行うよう案内し、連絡なく間に合わない場合は採択を取り消す可能性があるとしています。
| 現在地 | 会社が確認すること | 契約・発注 |
|---|---|---|
| 採択結果の確認 | 採否通知、事業名、案内メール、担当者 | まだ始めない |
| 交付申請 | 投資計画、対象経費、見積り、資金、修正依頼 | まだ始めない |
| 交付決定 | 決定通知、認められた内容、事業期間 | 決定後に進める |
公募要領は、交付決定後に事業開始、契約、発注が可能になると明記し、発注先への内示も発注行為とみなすとしています。採択会社は、事務局から別途送られる交付申請の手順と方法を確認し、交付決定まで止める行為を社内と取引先へ共有する必要があります。
補助事業期間は交付決定日から24か月以内です。補助金は事業完了後の実績報告、確定検査、補助金額の確定を経て受け取る流れなので、契約前に立替資金と運転資金を見直します。
この章のポイント:採択後の期限は「すぐ発注」ではなく「原則2か月以内に交付申請」です。事業着手は交付決定通知を確認してからです。
採択会社と不採択会社で、次の確認を分ける
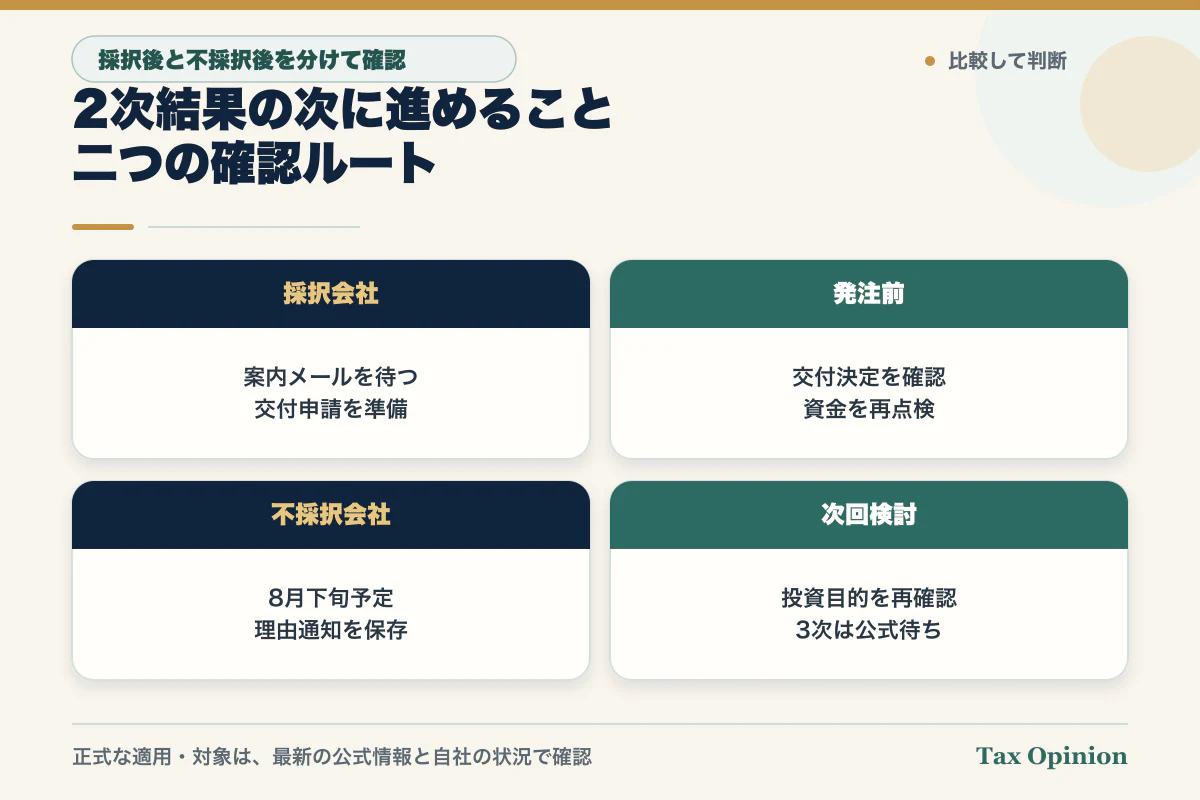
採択会社:案内、交付申請、資金、交付決定の順
- 案内を待つ:100億企業成長ポータルは、採択会社へ交付申請の手順と方法をメールで別途知らせると案内しています。
- 応募時との差分を出す:設備、建物、ソフトウェア、発注先、金額、実施場所、資金調達、工程の変更を一覧にします。
- 交付申請期限を管理する:採択決定から原則2か月以内を基準にし、間に合わない事情があれば放置せず事務局へ相談します。
- 発注停止を共有する:契約、発注、発注先への内示を、交付決定まで止める対象として社内外で確認します。
- 資金を再確認する:交付決定後から支払い、実績報告、補助金受領までの資金予定を作ります。
不採択会社:理由通知、投資目的、資金、次回情報の順
- 理由通知を待つ:公式結果ページは、具体的な不採択理由を2026年8月下旬を目途に連絡すると案内しています。
- 応募資料と理由を対応させる:通知の文言を申請書、投資計画、資金計画、プレゼン資料と対応させ、推測と公式回答を分けます。
- 投資の必要性を再確認する:補助金の有無と、売上・生産性・供給能力を高めるために投資が必要かという経営判断を分けます。
- 代替資金を決め打ちしない:自己資金、融資、投資時期、投資規模の選択肢を並べ、金融機関や担当専門家へ確認します。
- 3次の公式情報を待つ:公表日や条件を非公式情報だけで決めず、100億企業成長ポータルの更新を確認します。
この章のポイント:採択会社は交付決定前の着手を止め、不採択会社は理由通知前の自己採点を確定情報にしません。どちらも投資目的と資金を残します。
向く進め方・いったん止める進め方
採択後の準備を進めやすい会社
- 事務局の案内メール、採択通知、応募時資料を経営者と担当者が確認できる。
- 採択決定から原則2か月以内の交付申請へ担当者と社内期限を置ける。
- 交付決定まで契約、発注、内示を止められる。
- 補助金の受領前に必要な投資資金と運転資金を確認できる。
- 投資目的、事業期間、賃上げ計画、事業終了後の報告を経営計画として管理できる。
契約・発注や次回申請をいったん止めたい会社
- 採択を交付決定と考え、取引先へ正式または事実上の発注を伝える予定である。
- 採択後に設備、金額、実施場所、資金調達、工程の大きな変更が生じた。
- 補助金の受領を先払いと考え、立替資金を用意していない。
- 不採択理由の通知前に、3次の条件や日程を決め打ちしている。
- 補助金を使うこと自体が目的になり、投資後の売上、生産性、供給能力を説明できない。
この章のポイント:大型投資では、採否より先に資金拘束と事業目的が残ります。採択後も変更点があれば交付申請前に整理し、不採択後も投資判断を自動的に中止・継続しません。
結果後確認シート・確認先・公式出典
実用物:中小企業成長加速化補助金2次の結果後確認シート
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 採否 | 通知日、採否、事業名、担当者 | 経営者と担当者が同じ通知を確認した |
| □ 案内 | 交付申請メール、提出先、連絡先 | 公式案内を保存した |
| □ 期限 | 採択決定日、交付申請の社内期限 | 原則2か月以内から逆算した |
| □ 発注停止 | 契約、発注、内示の対象 | 交付決定まで止める範囲を共有した |
| □ 差分 | 設備、金額、場所、工程、資金の変更 | 応募時資料との差分表がある |
| □ 資金 | 投資総額、自己負担、支払日、借入 | 補助金受領前の資金予定を確認した |
| □ 不採択理由 | 通知内容、対応する申請箇所 | 推測と公式理由を分けて記録した |
| □ 次回 | 公式更新日、投資目的、見直す項目 | 非公式日程を前提にしていない |
現在地・期限・資金・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 採択、不採択、交付申請、交付決定のどこにいるか |
| 期限 | 交付申請、事業実施、支払い、実績報告のどれが先か |
| 資金 | 補助金受領前の支払いと運転資金を確保できるか |
| 必要性 | 補助金がなくても投資目的と期待する事業効果を説明できるか |
| 出口とリスク | 計画変更、納期遅延、目標未達、資金不足へ誰が対応するか |
事務局・金融機関・顧問税理士へ分けて聞く質問
「2次公募の採否通知、応募時資料、現在の設備・金額・場所・工程・資金の差分を一覧にしました。採択の場合は交付申請の提出物と期限、交付決定前に止める契約・発注・内示、変更時の手続きを確認してください。不採択の場合は8月下旬予定の理由通知をもとに、次回へ直す点と補助金なしでの投資判断を分けて確認します。資金調達と会計・税務処理は担当先へ別に確認します。」
交付申請、対象経費、変更、事業実施は中小企業成長加速化補助金事務局へ、投資資金と返済予定は金融機関へ、補助金・設備・建物等の会計と税務上の取扱いは顧問税理士へ分けて確認します。一般問い合わせの送信だけで、個別の補助金・税務相談の受任や契約は成立しません。
関連するTax Opinion記事
正式情報・公式出典
- 100億企業成長ポータル「中小企業成長加速化補助金(2次公募)採択者の公表について」
- 中小企業成長加速化補助金事務局「2次公募における各種指標」
- 中小企業成長加速化補助金事務局「2次公募 公募要領 Ver.1.1」
この章のポイント:採否、案内、期限、発注停止、差分、資金、理由通知、次回情報を一枚にすると、採択結果を投資判断へつなげやすくなります。
制度基準日・最終確認日:2026-08-09
本記事は、公開済みの採択結果、公募要領、各種指標と一般的な確認順序を示すもので、個別の補助対象、交付決定、交付額、発注可否、不採択理由、次回の採択可能性、資金調達、会計・税務上の取扱いを判断または保証するものではありません。最新の公式案内、交付規程、公募要領、事務局からの通知、自社の投資計画・資金状況を、中小企業成長加速化補助金事務局、金融機関、顧問税理士その他の担当窓口へ確認してください。


