まず、自社に関係があるか
この記事を読んでほしい会社:工場・倉庫・設備・情報システムなどへ、税抜15億円または20億円以上の投資を計画し、6次公募への申請を検討している企業
この記事を優先しなくてよい会社:投資額が15億円未満の会社、一般的な節税制度を探している会社、補助金の対象確認より先に設備発注を進めたい会社
30秒で分かる結論
- 6次公募は2026年7月31日に受付を開始し、8月31日17時が締切です。
- 8月28日の公募要領改訂で、令和8年熊本地震の被災事業者への審査上の配慮措置が追記されました。
- 被災していない会社への申請影響はなく、全社共通の期限延長でもありません。
経営者が今日やること
- 一般企業向けか100億宣言企業向けかを決め、根拠を一行で残す
- 令和8年熊本地震の被害がある場合は、罹災証明等と事業・財務への影響を整理する
- 8月28日改訂版の公募要領・最新版様式を確認し、Jグランツの受付結果まで保存する
詳しい目次を開く
経営者の疑問大規模成長投資補助金6次の締切までに、100億宣言、投資額、賃上げ、資金、提出資料をどの順に確認すればよいですか?
大規模成長投資補助金の6次公募は受付中で、締切は2026年8月31日(月)17時です。これは一般的な節税制度ではなく、15億円または20億円以上の大型投資を入口とする補助金です。8月28日に公募要領が改訂されたため、令和8年熊本地震の被災事業者は配慮措置を確認し、それ以外の会社は従来どおり類型・100億宣言・提出状態を最終確認してください。
6次公募は7月31日開始、8月31日17時締切
公式サイトは、6次公募の受付期間を2026年7月31日から8月31日17時までと案内しています。申請はJグランツで行い、GビズIDプライムが必要です。公募要領は、ID取得の遅れを理由とする期限延長は認めないとしています。
| 日付 | 公式上の意味 | 社内で確認すること |
|---|---|---|
| 8月17日 | 100億宣言企業向けを検討し、宣言未申請の場合に公式サイトが示した申請日の目安 | 申請完了の事実と受付状態を記録する |
| 8月26日 17時 | 8月17日までに宣言を申請した企業について、ポータル上の公表状況を確認する時点 | 公表済みか、公式案内の追記手順を使う状態かを分ける |
| 8月28日 | 令和8年熊本地震の被災事業者への審査上の配慮措置を公募要領へ追記 | 被災の有無を分け、該当時は罹災証明等と事業基盤・財務状態への影響を整理する |
| 8月31日 17時 | 6次公募の申請締切 | Jグランツ送信後の受付結果まで確認する |
100億宣言企業向けについて、公式サイトは、8月17日までに宣言申請を完了しているものの8月26日17時時点で公表を確認できない場合の記載・差戻し対応を案内しています。これは申請期限そのものの延長ではありません。自社がこの案内を使えるかは、申請日と公表状態を示して事務局へ確認してください。
熊本地震の被災事業者と、それ以外の会社で確認を分ける
公式サイトは8月28日、6次公募要領25ページへ令和8年熊本地震の被災事業者に関する配慮措置を追記しました。改訂版では、大規模災害で被害が長く残る地域への特別な配慮と、局地激甚災害に指定される都道府県の地域で重複被災が生じ、罹災証明等で被害が明らかな事業について、主に一次審査の定量評価で事業基盤・財務状態への影響等に配慮するとしています。
| 会社の状況 | 今日確認すること | 誤解しないこと |
|---|---|---|
| 令和8年熊本地震の被害を受けた | 8月28日改訂版の25ページ、罹災証明等、被害が事業基盤・財務状態へ与えた影響、事務局への相談履歴 | 配慮措置だけで採択や期限延長が決まるわけではない |
| 被害を受けていない | 従来どおり類型、100億宣言、投資、賃上げ、資金、提出状態を確認 | 公式サイトは申請への影響はないと案内している |
被災により期限までの申請が難しい場合について、公式サイトは個別に事務局へ相談するよう案内しています。公募要領の追記を全社共通の締切延長と読み替えず、自社の被災事実と必要な相談事項を分けてください。
この章のポイント:8月17日、26日、28日、31日は同じ意味の日付ではありません。100億宣言の申請・公表、被災時の確認、補助金申請を別の証跡で管理します。
一般企業向けと100億宣言企業向けを先に分ける
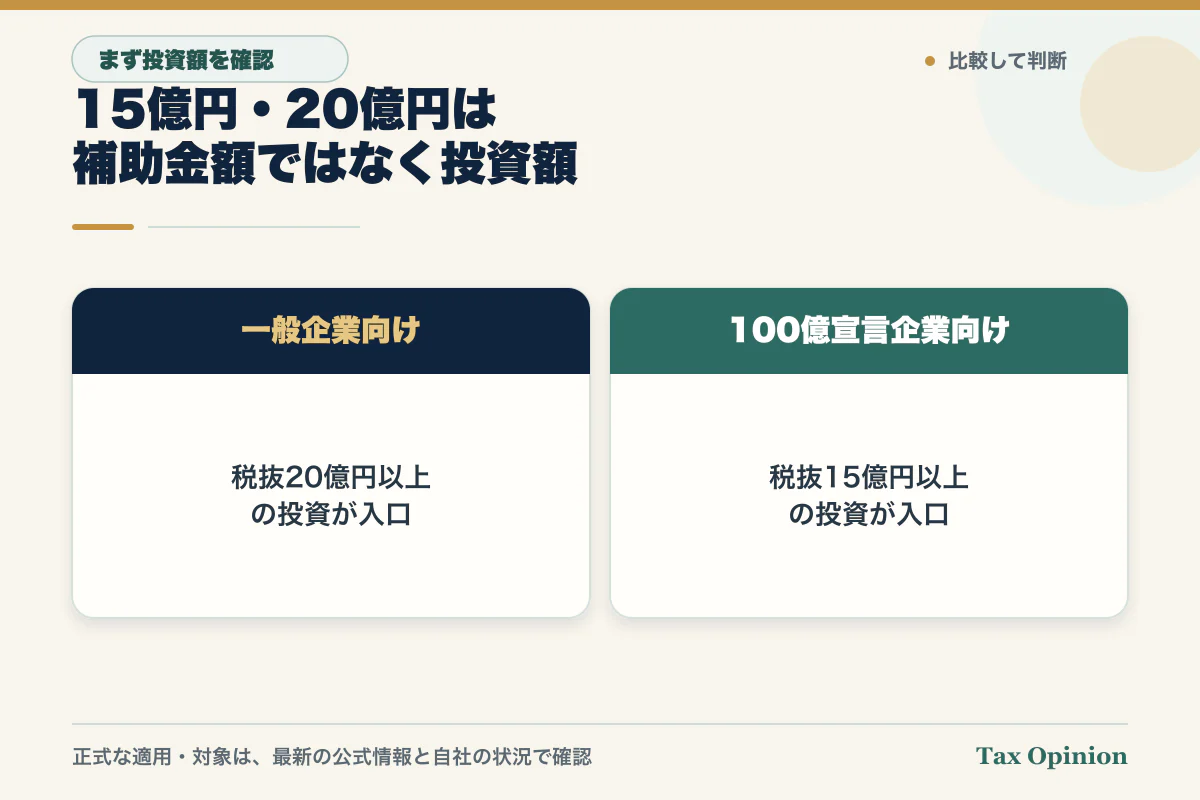
6次公募には、一般企業向けと100億宣言企業向けがあります。投資額は、外注費・専門家経費を除く補助対象経費分の税抜金額で確認します。補助金額ではなく、申請を検討する投資規模の入口です。
| 確認軸 | 一般企業向け | 100億宣言企業向け |
|---|---|---|
| 投資額 | 税抜20億円以上 | 税抜15億円以上 |
| 賃上げの基準率 | 補助事業終了後3年間の年平均上昇率5.0%以上 | 同4.5%以上 |
| 宣言の扱い | 100億宣言企業以外が申請可能 | 原則として申請時までに100億宣言がポータルで公表されていることを確認 |
| 最初の証跡 | 対象投資の費目別見積 | 費目別見積に加え、宣言申請日と公表URL |
補助対象者の入口は、日本国内に本社と補助事業の実施場所があり、常時使用する従業員数が2,000人以下の会社等です。ただし、みなし大企業、同一・類似事業との重複、対象外事業などの条件があります。上の表だけで対象を確定せず、最新の公募要領と自社の資本関係・事業内容を照合してください。
この章のポイント:15億円・20億円のどちらを使うかは、宣言企業を自由に選ぶ話ではありません。類型、宣言の公表、投資費目を同じ確認表へ入れます。
補助上限より先に資金・賃上げ・必要性を見る
補助上限は50億円、補助率は3分の1以下ですが、採択や申請額の全額交付を保証する数字ではありません。公募要領は、採択後に経費を精査し、交付決定額が減額または全額対象外になる場合があること、補助金は原則として補助事業完了後の精算払であることを示しています。
- 必要性:補助金がなくても事業上必要な投資か、縮小・延期の判断条件は何かを決める。
- 資金:補助対象外経費、消費税、先行支払、借入、追加工事、不採択時の資金繰りを分ける。
- 賃上げ:対象従業員、基準年度、目標、社内表明、事業完了後3年間の実行責任者を決める。
- 出口とリスク:遅延、賃上げ未達、設備の売却・転用・破棄、返還が生じ得る場面を公募要領で確認する。
申請書は経営者自身が内容を説明できる状態にします。外部支援者を使う場合も、事業計画の前提、売上・生産性・賃上げの数字、設備の必要性、資金調達を社内で再現できることが必要です。
この章のポイント:補助上限から投資額を決めません。必要性、立替資金、賃上げ、設備の出口を確認し、補助金がなくても説明できる経営判断にします。
6次公募の期限・担当確認表
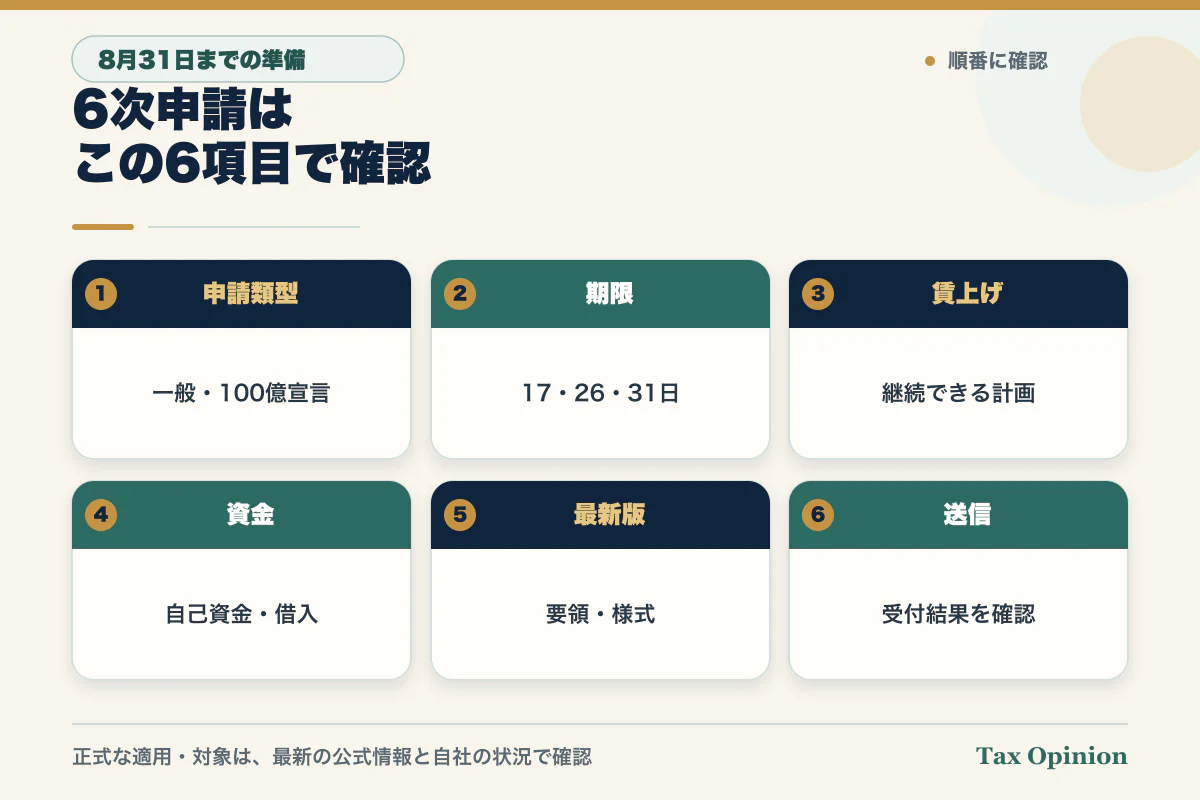
次の表は、対象可否や採択可能性を自動判定するものではありません。社内で「誰が、何を、いつ確認するか」を決め、事務局・金融機関・顧問税理士への質問を分けるために使います。
| 確認欄 | 事実・資料 | 担当と完了条件 |
|---|---|---|
| □ 類型 | 一般企業向け/100億宣言企業向け | 申請担当:選んだ類型と根拠を記録 |
| □ 宣言 | 申請日、受付状態、公表URL | 経営企画:8月17日・26日の状態を保存 |
| □ 投資 | 建物、機械、ソフトウェア等の税抜見積 | 設備担当:対象候補・対象外候補を分ける |
| □ 賃上げ | 対象者、基準年度、3年間の目標 | 人事担当:根拠データと社内表明方法を確認 |
| □ 資金 | 支払時期、自己資金、借入、不採択時の計画 | 財務担当:資金繰り表を金融機関と確認 |
| □ 被災 | 令和8年熊本地震の被害、罹災証明等、事業・財務への影響 | 該当時のみ:8月28日改訂版と事務局の案内を確認 |
| □ ID | GビズIDプライム | 申請担当:実際にJグランツへログイン |
| □ 最新版 | 公募要領、FAQ、申請様式 | 申請責任者:旧版との混在がないことを確認 |
| □ 送信 | Jグランツの申請結果 | 代表確認者:8月31日17時より前に受付を確認 |
この章のポイント:「準備中」を完了にしないでください。見積を分けた、宣言状態を保存した、資金繰りを確認した、ログインした、受付結果を確認した、までを完了条件にします。
向く・向かない、確認先、公式出典
申請準備を進めやすい会社
- 15億円または20億円以上の投資が、補助金の有無にかかわらず事業上必要である。
- 人手不足、生産性、事業規模、賃上げを一つの投資計画として説明できる。
- 先行支払と不採択時の資金を含む資金繰りを確認している。
- 経営者、設備、人事、財務、申請の責任者が同じ数字を共有している。
この締切だけで急がない方がよい会社
- 補助上限を見て投資規模を大きくしようとしている。
- 100億宣言の申請と公表を同じ状態だと思っている。
- 賃上げ目標や先行資金を、採択後に考える前提になっている。
- 旧版様式を使っており、最新版との照合担当がいない。
確認先を分ける質問テンプレート
「当社は6次公募で、○○拠点への投資を検討しています。申請類型、100億宣言の申請日・公表状態、費目別見積、賃上げ計画、資金繰り、実施時期は別紙のとおりです。補助対象・提出方法・様式は事務局、借入と先行支払は金融機関、補助金を受けた場合の会計・税務処理と保存資料は顧問税理士へ、それぞれ確認すべき項目を分けてください。」
補助対象や申請操作は補助金事務局、資金調達は金融機関、会計・税務処理は顧問税理士へ確認します。本記事は一般的な制度情報と質問の順序を示すもので、自社の対象可否、採択、補助金額、賃上げ計画、会計・税務上の処理を決めるものではありません。
公式出典
この章のポイント:制度事務局、金融機関、顧問税理士へ同じ質問を投げません。対象・申請、資金、会計・税務を分け、回答者と確認日を残します。
制度基準日・最終確認日:2026-08-31
本記事は2026年8月31日時点の公式情報に基づく一般情報です。個別の対象可否、被災事業者への配慮の適用、採択、補助金額、賃上げ目標、会計・税務上の処理、他制度との併用を判断・保証するものではありません。申請前に最新の公募要領、FAQ、申請画面と自社の事実を確認し、補助金事務局、金融機関、顧問税理士等へ相談してください。問い合わせの送信だけで個別税務相談の受任、契約、補助金申請の代理は成立しません。


