まず、自社に関係があるか
この記事を読んでほしい会社:インボイスを発行していない取引先から仕入れや外注をしている課税事業者
この記事を優先しなくてよい会社:取引先がすべてインボイス発行事業者で、取引先情報を継続確認できている会社
30秒で分かる結論
- 2026年10月から、免税事業者などへの支払いで差し引ける消費税の割合が変わります。
- 請求書の日付だけでなく、自社の課税期間と取引内容を一緒に確認します。
- 税負担の変化だけで取引条件を変えず、取引の必要性と相手への影響も考えます。
経営者が今日やること
- 取引先台帳に、登録番号の有無と確認日を追加する
- 2026年10月以後も続く仕入れ・外注を金額の大きい順に並べる
- 会計ソフトの設定変更日と、税理士へ確認する取引を決める
経営者の疑問2026年10月から、免税事業者への支払いはすべて消費税の控除ができなくなりますか?
インボイスは2026年10月に何が変わるか
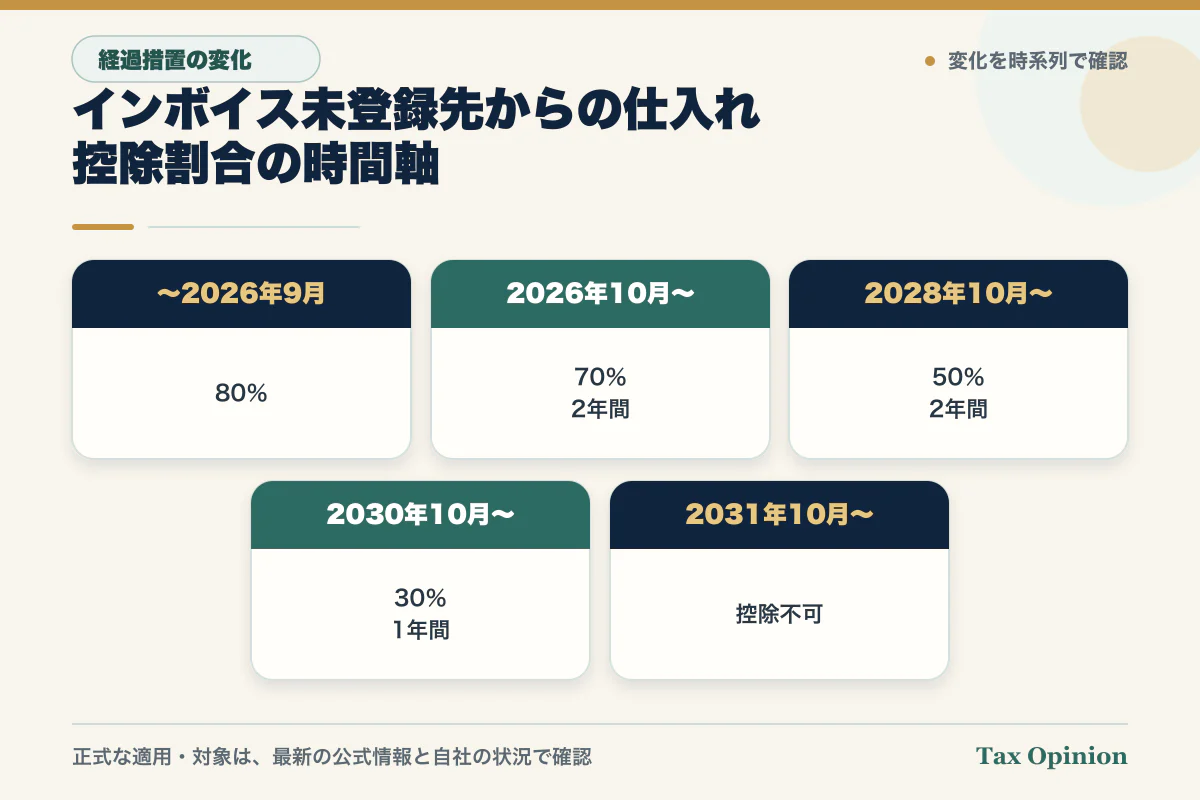
正式には「免税事業者等からの課税仕入れに係る税額控除に関する経過措置」の見直しです。インボイス発行事業者ではない相手からの課税仕入れは、原則として仕入税額控除ができませんが、経過措置の期間中は仕入税額相当額の一定割合を控除できます。
| 公式の期間区分 | 控除できる割合 | 確認点 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 公式値:80% | 現行の8割控除 |
| 2026年10月1日〜2028年9月30日 | 公式値:70% | 改正後の7割控除 |
| 2028年10月1日〜2030年9月30日 | 公式値:50% | 改正後の5割控除 |
| 2030年10月1日〜2031年9月30日 | 公式値:30% | 改正後の3割控除 |
| 2031年10月1日以後 | 公式値:0% | この経過措置は終了 |
国税庁は、7・5・3割控除について、1者のインボイス発行事業者以外からの課税仕入れの合計額が、その年または事業年度で税込1億円を超える場合、超えた部分には適用できないと案内しています。また、この見直しは2026年10月1日以後に開始する課税期間から適用されます。
この章のポイント:控除割合だけでなく、課税期間の開始日と1取引先ごとの年間取引額を確認します。自社の具体的な切替日を、期間をまたぐ取引日だけで判断しないことが重要です。
よくある勘違い|8割から7割へ数字だけ変えればよいとは限らない
勘違い1:すべての仕入先に関係する
今回の経過措置は、免税事業者などインボイス発行事業者以外からの課税仕入れが対象です。インボイス登録済みの仕入先から、要件を満たすインボイスを保存している通常の取引まで一律に7割へ下げる制度ではありません。
勘違い2:2026年10月1日の取引から機械的に切り替える
国税庁は改正後の7・5・3割控除を2026年10月1日以後に開始する課税期間から適用すると案内しています。決算月や課税期間の短縮などで判断が変わり得るため、会計ソフトの設定前に自社の課税期間を確認します。
勘違い3:相手にインボイス登録を強く求めれば解決する
取引条件の変更は税務だけで決められません。仕入先の事業継続、価格、代替可能性、契約、独占禁止法や取引適正化の観点も関係するため、一方的な値下げや取引停止を前提にしないでください。
この章のポイント:税率設定、取引先管理、契約判断を分けて進めます。登録番号の有無だけで相手との取引条件を決めないことが大切です。
インボイス経過措置を会社で確認する順序
- 自社の申告方法を確認する:一般課税、簡易課税、特例の利用状況を整理します。簡易課税では仕入税額を実額で積み上げないため、影響の出方が異なります。
- 課税期間を確認する:事業年度の開始日・終了日、課税期間の短縮の有無を申告書や届出書で確認します。
- 取引先を区分する:インボイス登録済み、未登録、登録状況未確認に分け、国税庁の公表サイト等で最新状態を確認します。
- 対象取引を抽出する:仕入れ、外注、業務委託、賃借などから、課税仕入れに該当する取引を整理します。非課税・不課税取引を混ぜません。
- 取引額と証拠を確認する:1取引先ごとの税込年間取引額、帳簿、請求書等の保存状況を確認します。
- ソフトと社内手順を更新する:税区分、マスタ、仕訳連携、承認手順、月次チェックをテストしてから運用します。
この章のポイント:最初に申告方法と課税期間、次に取引先と取引内容、最後にシステムを確認します。数字の置換から始めると対象外取引まで変更するおそれがあります。
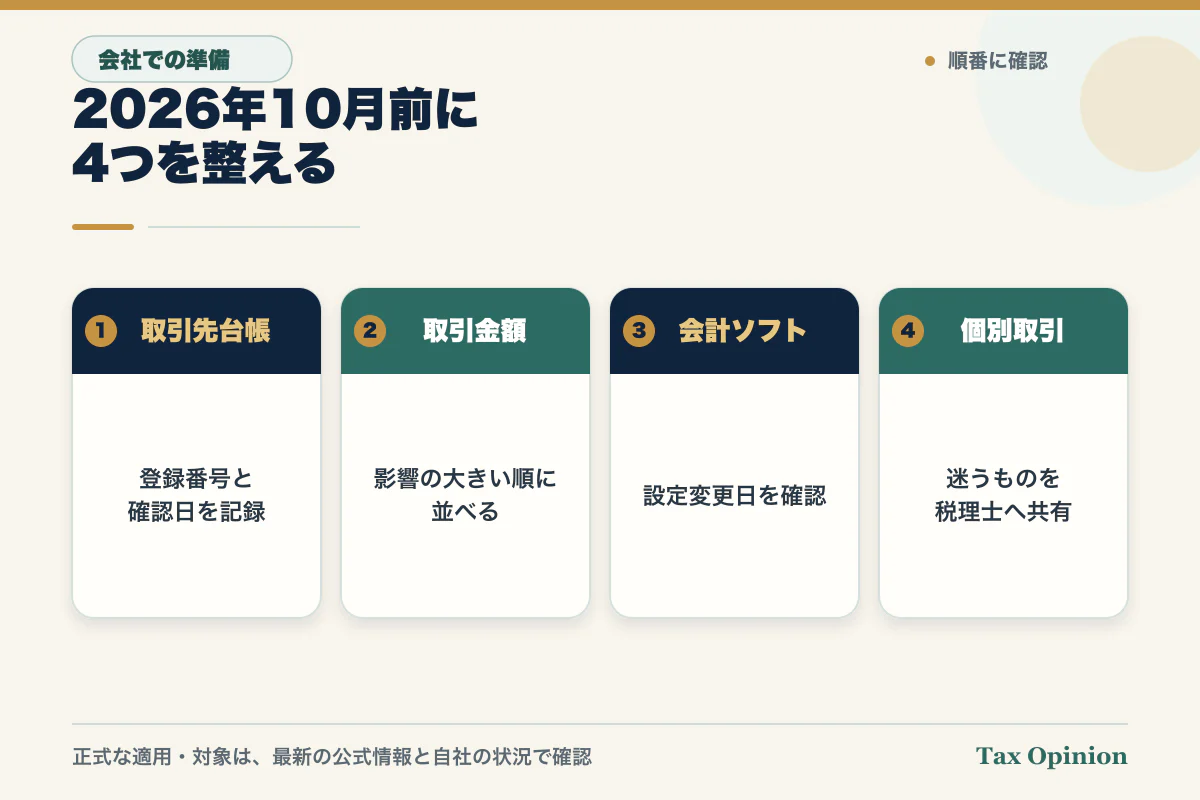
2026年10月前の最終確認
この確認表が向くケース
- 一般課税で、免税事業者やインボイス未登録事業者への支払いがある。
- 外注先・個人事業者・小規模事業者が多く、取引先マスタを更新する必要がある。
- 2026年10月前後に会計ソフト、経費精算、購買の税区分設定を見直したい。
個別確認を先にするケース
- 簡易課税や2割特例などを利用しており、一般課税への変更も検討している。
- 課税期間を短縮している、決算期を変更した、または事業年度をまたぐ契約が多い。
- 1取引先からの年間課税仕入れが大きく、税込1億円の上限に近い可能性がある。
- 仕入先への価格変更、登録要請、取引停止を検討している。
この章のポイント:一般課税の経理準備には確認表が使えますが、申告方法の選択や取引条件の変更は個別判断です。税務と取引適正化を別々に確認します。
実用物:2026年10月前の準備チェック表
| 担当 | 確認するもの | 完了条件 |
|---|---|---|
| 経理 | 消費税申告書、届出書、課税期間 | 自社に適用する制度と開始時期を税理士と共有した |
| 経理 | 仕訳・税区分・月次集計 | 8割・7割の区分を混同しないテスト仕訳を確認した |
| 購買 | 取引先マスタ、登録番号 | 登録済み・未登録・未確認を区分した |
| 購買 | 1取引先ごとの年間取引額 | 税込1億円上限の確認対象を抽出した |
| 法務・管理 | 契約、価格改定、通知文 | 一方的な不利益変更にならない確認手順を決めた |
| システム | 会計・経費精算・購買連携 | 本番前に税区分、連携、例外処理をテストした |
| 税理士 | 取引一覧、証憑、設定案 | 適用開始日、対象取引、保存要件の回答を記録した |
この章のポイント:確認表は「経理だけの制度変更」にしないための実用物です。購買・システム・契約の担当者まで完了条件を共有します。
期限・資金・必要性・出口とリスクで判断する
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 申告方法、課税期間、未登録取引先、対象となる課税仕入れ、保存書類 |
| 期限 | 自社への適用開始時期、ソフト更新日、取引先確認日、税理士への相談日 |
| 資金 | 控除割合の変化が納税資金と仕入原価に与える影響。税額は試算条件を明示して確認 |
| 必要性 | その取引先・外注が事業に必要か、代替可能か、品質や継続性に問題がないか |
| 出口とリスク | 将来の5割・3割・終了まで含む設定変更、価格交渉、契約、取引適正化、誤仕訳 |
この章のポイント:控除割合の変化だけで取引先を判断せず、資金・必要性・継続性を合わせて見ます。今回の7割対応を一度きりにせず、その後の5割・3割・終了まで更新できる管理にします。
顧問税理士への質問テンプレート
「当社の課税期間は○年○月○日から○年○月○日で、申告方法は○○です。免税事業者・インボイス未登録事業者との取引一覧、年間取引額、請求書等、会計ソフトの税区分案を共有します。7割控除の適用開始時期、対象となる課税仕入れ、1取引先ごとの税込1億円上限、帳簿・請求書等の保存、期間をまたぐ取引の処理を確認してください。」
この章のポイント:質問時は課税期間と申告方法を先に伝えます。取引一覧と設定案まで共有すると、制度説明だけでなく実際の仕訳へ落とし込みやすくなります。
正式制度名と公式出典
正式制度:免税事業者等からの課税仕入れに係る税額控除に関する経過措置(令和8年度税制改正による7・5・3割控除への見直し)
この章のポイント:国税庁の特集で適用期間と要件を確認し、財務省資料で改正の全体像を確認します。今後Q&Aや通達が更新された場合は、最新資料を優先してください。
制度基準日・最終確認日:2026-07-13
本記事は一般的な制度情報と確認手順を示すもので、個別企業の適用開始時期、仕入税額控除額、申告方法、取引条件を判断・保証するものではありません。最新の法令・国税庁資料と自社の課税期間・取引事実を顧問税理士または所轄税務署等へ確認してください。問い合わせの送信だけで個別税務相談の受任や契約は成立しません。