まず、自社に関係があるか
この記事を読んでほしい会社:従業員の給与を前年より増やし、法人税の税額控除を検討する中小企業
この記事を優先しなくてよい会社:役員報酬だけを増やした会社、または給与データを前年と比較できない会社
30秒で分かる結論
- 給与総額が増えただけで、自動的に税額控除を使えるわけではありません。
- 対象となる会社・従業員・給与と、比較する事業年度をそろえて計算します。
- 役員などの除外や補助金の扱いがあるため、給与台帳だけで結論を出さないでください。
経営者が今日やること
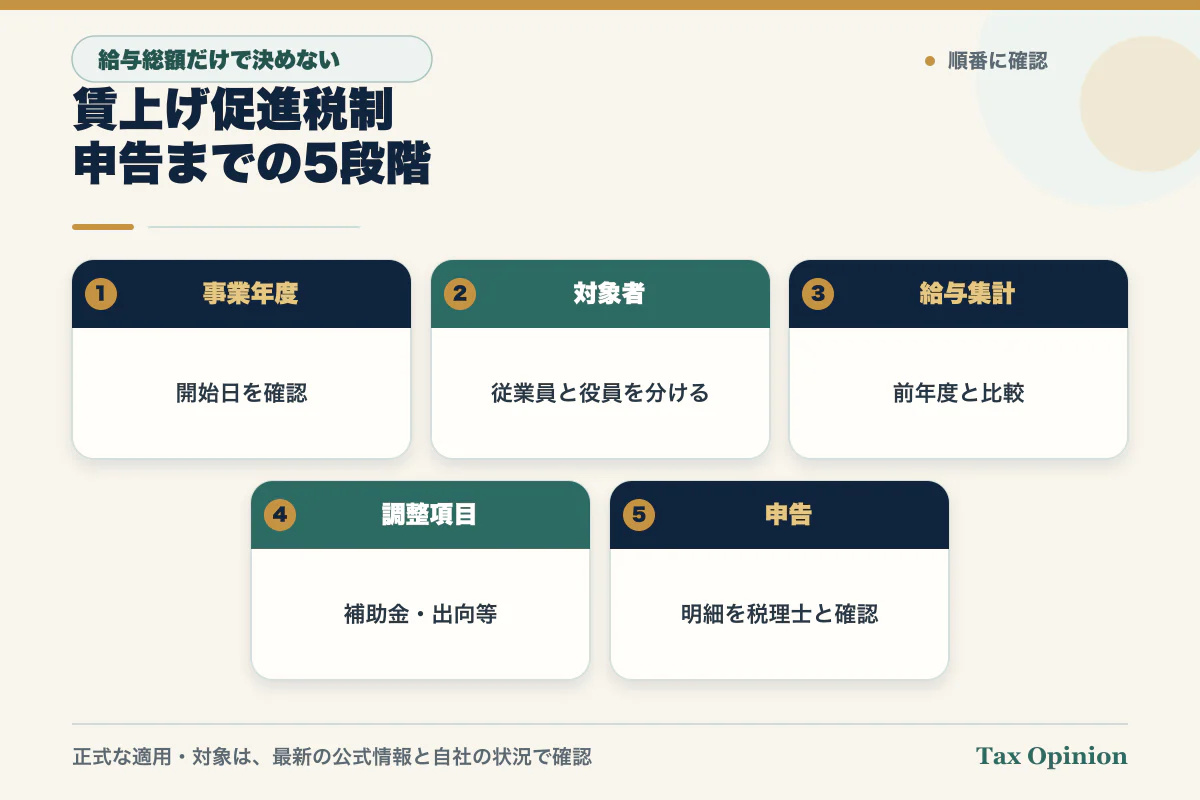
- 今回と前回の事業年度の開始日・終了日を確認する
- 給与台帳を従業員・役員・出向者などに分ける
- 補助金や助成金、未払給与、出向負担金の有無を税理士へ伝える
詳しい目次を開く
経営者の疑問給与総額が前年より増えていれば、自動的に税額控除を使えますか?
「給与総額が増えたから使える」とだけ考えると、対象者の範囲や補助金等の扱い、前事業年度との比較を誤る可能性があります。制度の利用可否は、会社の要件、対象となる事業年度、国内雇用者の範囲、給与等支給額の集計、申告書類を順に確認して判断します。
最初に確認するのは事業年度の開始日
公式情報(基準日2026-07-12):中小企業庁のガイドブックでは、制度の対象期間を、法人は2024年4月1日から2027年3月31日までの間に開始する各事業年度、個人事業主は2025年から2027年の各年と案内しています。ただし、2026年度税制改正により、教育訓練費に係る上乗せ措置は2025年度末で廃止されました。法人では2026年4月1日以後に開始する事業年度について、この上乗せを利用できません。
決算日が同じ年でも、制度の判定は「申告する日」ではなく、原則として適用を受ける事業年度の開始日を基準に制度資料を選びます。旧制度の説明資料や前年の社内メモをそのまま使わないでください。
制度の骨格と公式値
公式値(基準日2026-07-12):中小企業向け制度では、雇用者給与等支給額が前事業年度より1.5%以上増加した場合は控除対象雇用者給与等支給増加額の15%、2.5%以上増加した場合は30%を税額控除する仕組みが示されています。子育てとの両立・女性活躍支援に関する一定の認定を満たす場合は5%の上乗せがあります。税額控除額は法人税額または所得税額の20%が上限で、通常分と上乗せ分、繰越税額控除を合わせて判定します。
この数値だけで自社の控除額は確定しません。控除対象雇用者給与等支給増加額には調整雇用者給与等支給増加額という上限があり、給与等に充てる補助金等の「補塡額」や雇用安定助成金額の扱いも計算に影響します。適用可否と金額は申告時の事実関係で確認してください。
申告前の最終確認
検討に向くケース
- 青色申告を行い、中小企業者等の要件を事業年度末時点で確認できる。
- 前事業年度と適用事業年度の給与台帳、総勘定元帳、助成金・出向関係資料を同じ基準で集計できる。
- 賃上げを税額控除のためだけでなく、採用・定着・生産性や資金繰りと合わせて判断している。
制度利用を前提にしない方がよいケース
- 白色申告である、または資本関係・所得要件を含む中小企業者等の判定が未確認。
- 役員、役員の特殊関係者、出向者、前払・未払給与、助成金等を区分できない。
- 前事業年度と月数が異なるのに、単純な年間総額だけを比較している。
- 税額控除を見込まないと賃上げ後の資金繰りが成り立たない。
実用物:申告前の資料チェック表
| 確認項目 | 用意する資料 | 確認する内容 |
|---|---|---|
| 対象年度 | 定款、申告書、決算日一覧 | 事業年度の開始日と適用する制度版 |
| 会社要件 | 株主名簿、資本金、過去の所得資料 | 中小企業者等、青色申告、資本関係、判定時点 |
| 国内雇用者 | 賃金台帳、雇用契約、役員名簿 | 役員・特殊関係者等の除外と対象者の範囲 |
| 給与等 | 給与台帳、賞与一覧、総勘定元帳 | 給与所得となる支給、未払・前払、継続した集計基準 |
| 調整項目 | 助成金決定通知、出向契約、負担金明細 | 補塡額、雇用安定助成金額、出向負担金等の区分 |
| 上乗せ | 認定通知、取得日・有効期間 | くるみん・えるぼし等の認定区分と判定時点 |
| 申告・繰越 | 申告書案、別表・明細書一覧 | 適用額明細、未控除額、翌年度以降の連続した明細添付 |
5軸で経営判断する
| 軸 | 確認すること |
|---|---|
| 現在地 | 青色申告、中小企業者等、前年度給与、対象者、助成金・出向の有無 |
| 期限 | 事業年度の開始・終了、認定取得時期、申告期限、繰越明細を添付する年度 |
| 資金 | 賃上げ後の毎月の人件費、社会保険料、納税資金、控除上限と未控除額 |
| 必要性 | 採用、定着、職務・評価制度、生産性との整合、賃上げを続けられる収益構造 |
| 出口とリスク | 翌年度の賃金維持、業績悪化時の固定費、資料不足、集計誤り、繰越明細の失念 |
顧問税理士への質問テンプレート
「当社の事業年度開始日は○年○月○日です。前年度と当年度の給与台帳、役員名簿、株主名簿、助成金・出向関係資料を共有します。当社は中小企業向け賃上げ促進税制の対象ですか。国内雇用者と給与等支給額に含める項目、補塡額等の控除、前年度との月数調整、認定による上乗せ、法人税額の上限、未控除額を繰り越すための明細書を確認してください。」
公式出典
制度基準日・最終確認日:2026-07-12
本記事は一般的な制度情報と確認手順を示すもので、個別企業の適用可否や税額控除額を判断・保証するものではありません。申告前に最新の法令、公式ガイド、会社・雇用者・給与・認定・申告書類の要件を顧問税理士または所轄税務署等へ確認してください。問い合わせの送信だけで個別税務相談の受任や契約は成立しません。