まず、自社に関係があるか
この記事を読んでほしい会社:機械・工具・業務設備・ソフトウェアなどへの投資を計画している中小企業
この記事を優先しなくてよい会社:設備をすでに取得・使用しており、必要な計画認定や証明書をまだ確認していない会社
30秒で分かる結論
- 対象設備を買うだけで、自動的に即時償却や税額控除を使える制度ではありません。
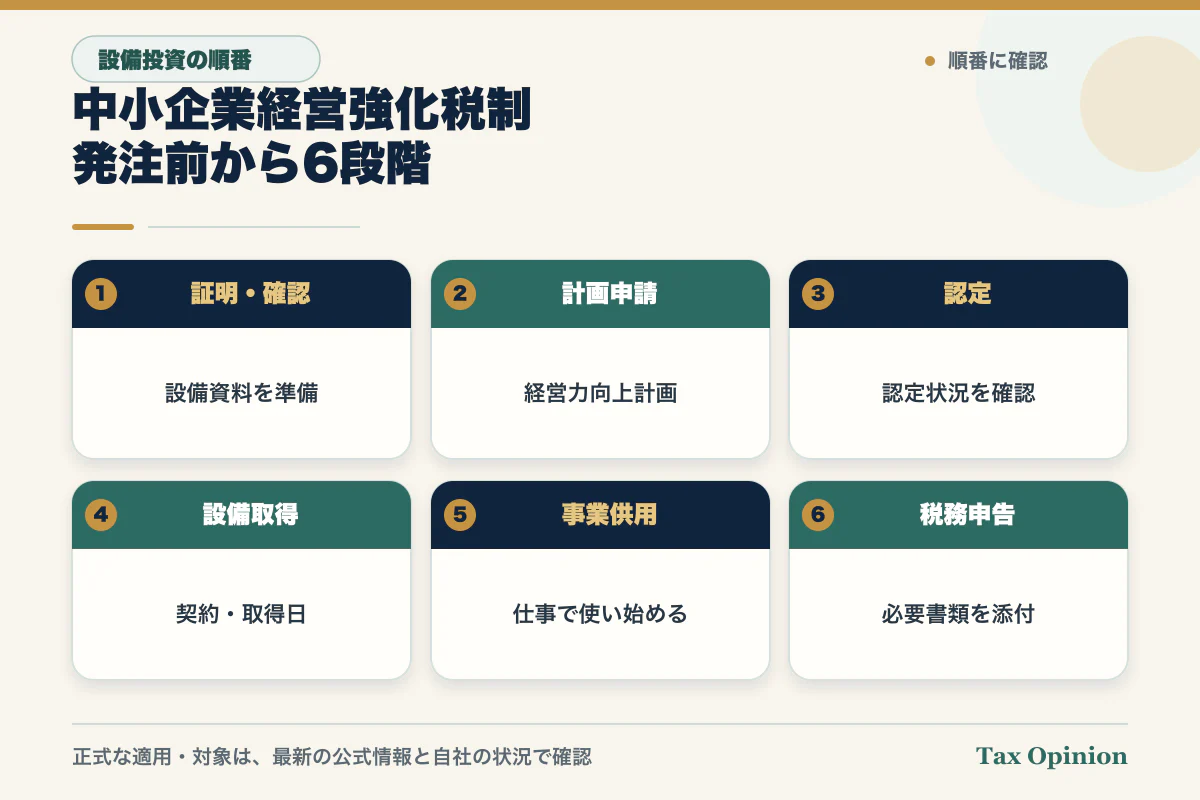
- 設備の証明、計画の認定、取得、事業での使用、税務申告を正しい順序で進めます。
- 即時償却は購入代金が戻る制度ではなく、経費にする時期を早める方法です。
経営者が今日やること
- 販売会社へ、対象設備の証明書や確認書を用意できるか聞く
- 発注・契約・取得・使用開始の予定日を一枚にする
- 即時償却と税額控除のどちらが自社に合うか、利益見込みと一緒に税理士へ確認する
詳しい目次を開く
経営者の疑問対象設備を先に発注してから、計画認定を申請しても間に合いますか?
設備の注文後に制度を知っても、必要な証明・確認や計画認定が間に合わないことがあります。中小企業経営強化税制は「高い設備を買えば使える控除」ではありません。会社、事業、設備、類型、手続き、供用時期がつながって初めて適用を検討できます。商談の初期段階で制度確認を始め、設備の必要性と投資回収を税務効果より先に置くのが安全です。
制度の骨格:即時償却か税額控除を選択する
公式値(基準日2026-07-11):中小企業庁は、一定の中小企業者等が認定経営力向上計画に基づく対象設備を取得等した場合、即時償却または取得価額の10%の税額控除を選択でき、資本金等が3,000万円を超える法人の税額控除率は7%と案内しています。税額控除には法人税額に対する上限があり、控除しきれない額の扱いにも要件があります。
ただし、建物とその附属設備には別の特別償却率・税額控除率が設けられており、すべての資産に10%または7%を当てはめることはできません。即時償却も購入代金が戻る仕組みではなく、減価償却費を早期に計上する選択です。どちらが有利かは、利益、法人税額、今後の投資、資金繰りを使って個別に比較します。
2026年7月時点の期限と改正点
- 公式期限:対象設備を取得等し、指定事業に供する期間は2027年3月31日まで。
- 2026年改正:2026年4月1日以後に取得等をする工具・器具備品の取得価額要件は、30万円以上から40万円以上へ変更。
- 類型:A類型(生産性向上設備)、B類型(収益力強化設備)、D類型(経営資源集約化設備)、E類型(経営規模拡大設備)。C類型は2025年4月1日に廃止。
対象となる「一定の規模以上」の主な公式値は、機械装置160万円以上、工具・器具備品40万円以上、建物附属設備60万円以上、ソフトウェア70万円以上です。一定の建物とその附属設備は1,000万円以上ですが、対象類型や投資計画、給与支給額増加目標など追加条件があるため、設備名と金額だけで対象とは判断しません。
判断の順序:発注の前に6段階で確認する
- 会社:青色申告、中小企業者等、特定事業者等、資本関係、所得要件を確認する。
- 事業:制度の指定事業に該当し、設備が収益を得る活動へ直接使われるかを確認する。
- 設備:新品、種類、取得価額、用途、貸付用でないこと、最低取得価額を確認する。
- 類型:A・B・D・Eのどれで申請するかを決め、工業会等証明書または経済産業大臣確認書を準備する。
- 認定:証明書・確認書を添えて経営力向上計画を申請し、原則として認定後に設備を取得する。
- 申告:期限内に取得・事業供用し、即時償却と税額控除を比較した上で所定書類を添付する。
中小企業庁は、工業会等の証明書または経済産業大臣の確認書について設備取得前の申請を求め、計画申請前に証明書・確認書を取得する流れを示しています。A類型は設備メーカーを通じて工業会等へ、B・D・E類型は投資計画を作り税理士または公認会計士の事前確認を経て手続きを進めます。納期が迫ってから逆算しないことが重要です。
対象になりやすい設備でも、用途で外れる
国税庁は、対象を新品の「生産等設備」、つまり生産、販売、役務提供など収益を得る活動へ直接使う設備としています。本店、寄宿舎等の建物、事務用器具備品、乗用自動車、福利厚生施設のようなものは該当しないと例示しています。また、貸付用資産などにも除外があります。設備のカタログ分類だけでなく、自社でどう使うかを計画書と整合させてください。
設備を発注する前の最終確認
検討に向くケース
- 売上拡大、品質改善、省力化など投資目的を数値と業務で説明できる。
- 発注前で、証明書・確認書と計画認定の時間を確保できる。
- 税制を使わなくても事業上必要で、投資後の資金繰りが保てる。
制度利用を前提に発注しない方がよいケース
- 既に取得済みで、証明・確認・計画申請の順序が未確認。
- 主な用途が本社事務、福利厚生、貸付けなど対象外となり得る。
- 納品・稼働が2027年3月31日を越える可能性がある。
- 税額控除を選んでも当期法人税額との関係で使い切れるか未試算。
Tax Opinionの5軸で確認する
| 軸 | 確認すること |
|---|---|
| 現在地 | 対象法人、指定事業、設備用途、申請類型、利益・法人税額 |
| 期限 | 証明・確認、計画申請、認定、発注、納品、事業供用、2027年3月31日 |
| 資金 | 頭金・残金、借入返済、運転資金、即時償却と税額控除の差 |
| 必要性 | 設備導入で改善する工程と、投資しない場合の事業課題 |
| 出口とリスク | 陳腐化、売却・撤去、計画未達、用途変更、書類不足、他制度との重複 |
顧問税理士への質問テンプレート
「設備名、見積書、用途、設置場所、発注・納品・稼働予定日、資金調達方法を共有します。当社と事業は中小企業経営強化税制の対象ですか。A・B・D・Eのどの類型が候補で、取得前に必要な証明書・確認書と計画認定は何ですか。即時償却と税額控除を当社の利益・法人税額で比較し、他の税制との重複制限、申告添付書類も確認してください。」
公式出典
制度基準日・最終確認日:2026-07-11
本記事は一般的な制度情報と確認順序を示すもので、個別設備の適用、認定、税額控除額または即時償却の有利不利を判断・保証するものではありません。設備の取得前に、最新の法令・手引き、申請先、納期、会社・設備・事業の要件を顧問税理士、設備メーカー、所管省庁等へ確認してください。問い合わせの送信だけで個別税務相談の受任や契約は成立しません。