まず、自社に関係があるか
この記事を読んでほしい会社:2026年4月1日以後に、40万円未満のパソコン・工具・備品などを事業用に買う中小企業
この記事を優先しなくてよい会社:事業で使う予定がない物を、税金を減らす目的だけで買おうとしている会社
30秒で分かる結論
- 40万円未満なら、どの会社・どの資産でも全額を経費にできるわけではありません。
- 会社の条件、取得日、事業で使い始めた日、年間300万円の上限、申告手続きを確認します。
- 税金を減らすための不要な購入は、会社の現金をそれ以上に減らします。
経営者が今日やること
- 購入候補ごとに、税抜・税込のどちらで判定する会社か確認する
- 取得予定日と、実際に仕事で使い始める予定日を記録する
- 今年すでにこの特例を使った資産の合計額を経理担当と確認する
経営者の疑問40万円未満のパソコンなら、決算前に買うだけで全額を経費にできますか?
「40万円未満なら何を買っても当期に全額を落とせる」という制度ではありません。2026年度改正で金額基準は広がりましたが、対象法人、年間上限、取得日、事業で使い始めた時期、申告書類を一つずつ確認する必要があります。この記事では、購入候補を税額だけで選ばず、事業上の必要性と資金繰りまで含めて判断する順序を整理します。
最初に確認する結論:取得日で30万円と40万円を分ける
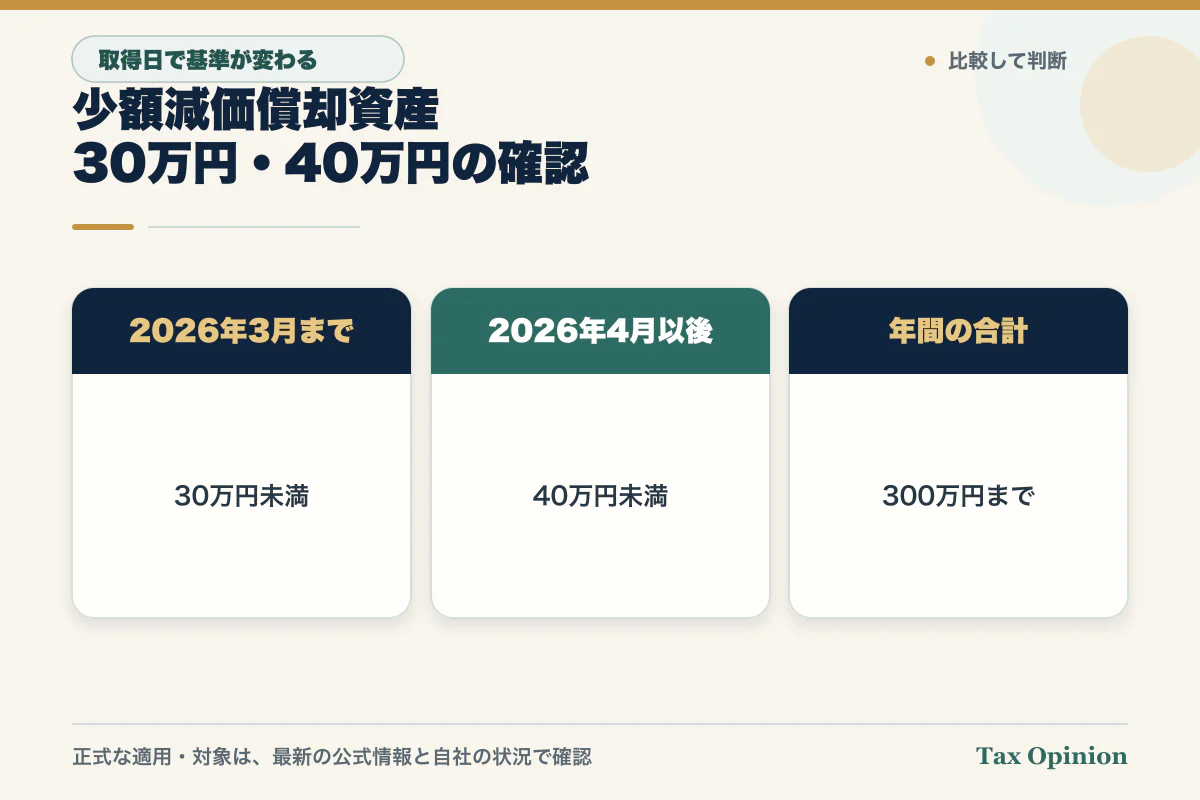
公式値(基準日2026-07-11):国税庁の令和8年度税制改正資料によると、2026年3月31日までに取得等をした資産は「30万円未満」、2026年4月1日以後に取得等をした資産は「40万円未満」で判定します。「40万円以下」ではなく40万円未満です。
同時に、2026年4月1日以後の取得等について、対象法人から常時使用する従業員数が400人を超える法人が除外されました。取得価額の年間合計上限は引き続き300万円です。特例の適用期限は、公式案内上、2029年3月31日までです。
| 取得等の日 | 取得価額基準 | 従業員数に関する改正点 |
|---|---|---|
| 2026年3月31日まで | 30万円未満 | 500人超の法人を対象外 |
| 2026年4月1日以後 | 40万円未満 | 400人超の法人を対象外 |
上表は国税庁「令和8年度 法人税関係法令の改正の概要」による公式値です。資本金、株主関係、青色申告その他の要件もあるため、従業員数だけで適用対象とは判断できません。
判断の順序は「会社→資産→時期→枠→手続き」
- 会社:青色申告書を提出する中小企業者等に該当するか。資本金だけでなく、大規模法人との資本関係や適用除外も確認する。
- 資産:減価償却資産に当たり、取得価額が取得日時点の基準未満か。貸付用など対象外となる資産でないかも確認する。
- 時期:当期中に取得しただけでなく、実際に事業の用に供したかを確認する。
- 枠:同じ事業年度にこの特例を使う取得価額の合計が年300万円の範囲かを一覧にする。
- 手続き:当期に必要な経理を行い、法人税申告書へ別表と適用額明細書を添付できる状態にする。
中小企業庁は、10万円未満の少額資産、20万円未満の一括償却資産、40万円未満の本特例を別の扱いとして案内しています。取得価額だけでなく、会社の課税状況や管理負担を踏まえ、どの方法を選ぶかを顧問税理士と確認してください。
購入前の最終確認
検討に向くケース
- 本来の業務で必要な設備で、導入後すぐに稼働できる。
- 対象者・対象資産・年間枠を固定資産台帳で確認できる。
- 購入後の運転資金を残しても、資金繰りに無理がない。
急いで買わない方がよいケース
- 税負担を下げることだけが目的で、業務上の利用計画がない。
- 納品や設置が遅れ、当期中に事業で使い始められるか不明。
- 年間300万円枠、E類型の投資計画との関係、対象法人判定が未確認。
- 一括支出により、納税・給与・仕入などの運転資金が薄くなる。
Tax Opinionの5軸で確認する
| 軸 | 確認すること |
|---|---|
| 現在地 | 青色申告、資本金・株主関係、従業員数、当期の利用額 |
| 期限 | 取得日、納品・設置日、事業供用日、2029年3月31日の制度期限 |
| 資金 | 購入代金を払った後の運転資金と納税資金 |
| 必要性 | 売上、品質、安全性、業務時間のどれを改善する設備か |
| 出口とリスク | 故障、陳腐化、売却・廃棄、対象外判定、申告書類の不足 |
顧問税理士への質問テンプレート
「当社は少額減価償却資産の特例の対象者に該当しますか。候補資産の取得価額、取得予定日、事業供用予定日と、当期に既に特例を使った一覧を共有します。40万円未満の判定、年300万円枠、他制度との重複、必要な経理・申告書類を確認してください。通常償却や一括償却資産と比べ、当社ではどの処理が適切ですか。」
公式出典
制度基準日・最終確認日:2026-07-11
本記事は一般的な情報提供を目的とし、個別の税務判断、申告可否、節税効果を保証するものではありません。法令、通達、制度案内は改正されることがあります。適用前に、取得日、会社・資産の要件、事実関係を顧問税理士または所轄税務署等へ確認してください。問い合わせの送信だけで個別税務相談の受任や契約は成立しません。