
まず、自社に関係があるか
この記事を読んでほしい会社:決算前に従業員へ賞与を出し、今期の法人税計算上の経費にしたい会社
この記事を優先しなくてよい会社:役員賞与だけを検討している会社、または賞与をすでに全員へ支給済みの会社
30秒で分かる結論
- 決算賞与は、社内で金額を決めただけでは今期の経費になりません。
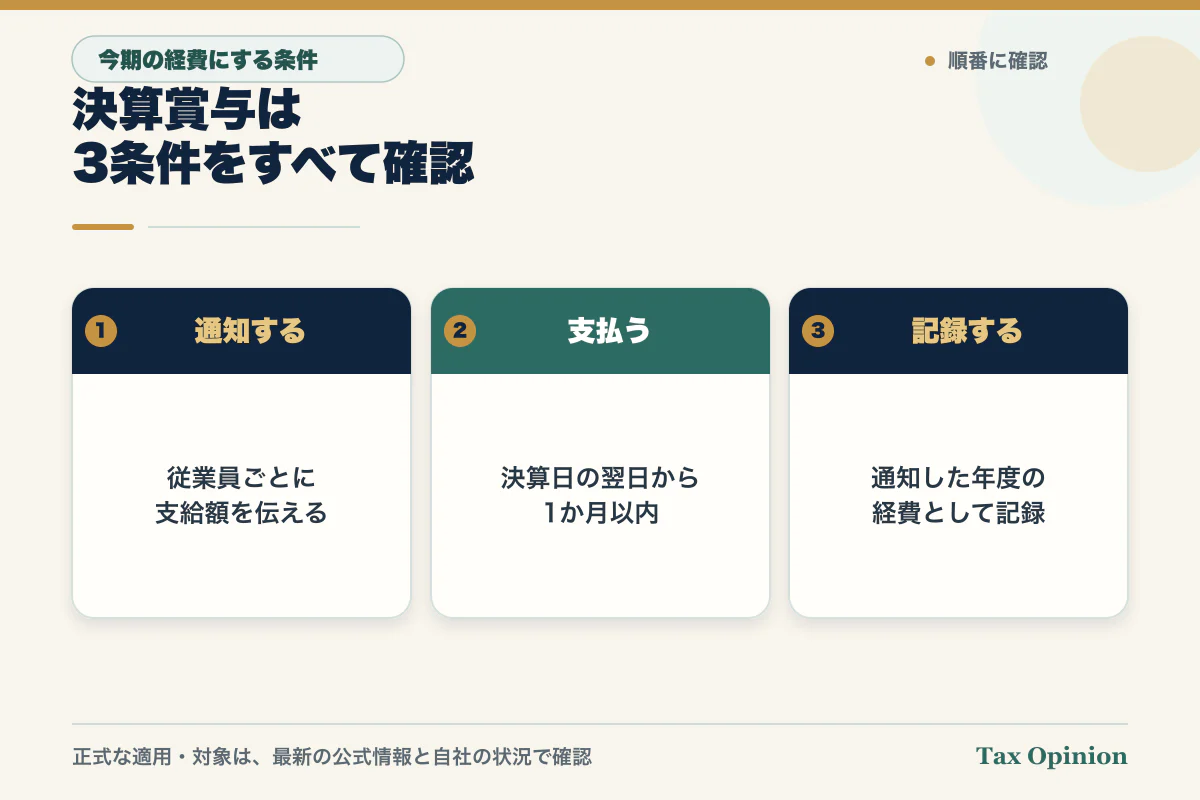
- 従業員ごとの通知、決算後1か月以内の支払い、今期の帳簿への記録という3条件を確認します。
- 一人でも通知額と支給額がずれる場合は、自己判断せず経理担当と税理士へ確認します。
経営者が今日やること
- 対象となる従業員と、一人ずつの支給額を一覧にする
- 本人へ伝える日・方法と、受け取ったことを確認する方法を決める
- 支払日と帳簿への記録日を給与担当・経理担当・税理士で共有する
経営者の疑問決算前に賞与を決めて帳簿に入れれば、まだ払っていなくても今期の経費になりますか?
この記事でいう「損金」とは、簡単にいえば法人税を計算するときの経費です。この記事では、難しい法律用語より先に、経営者が確認する順番を説明します。
よくある勘違い:決算前に決めるだけでは足りない
利益が出そうなときに、「従業員へ決算賞与を出そう」と考える会社はあります。ただし、社内で賞与の総額を決めたり、未払金を帳簿に入れたりするだけでは、今期の経費になるとは限りません。
大切なのは、次の3つが一続きになっていることです。
- 知らせる誰に、いくら払うのかを本人ごとに伝える
- 支払う決算日の翌日から1か月以内に、伝えた金額を全員へ払う
- 記録する賞与を今期の経費として帳簿に入れる
一つでも欠けると、今期ではなく、実際に支払った年度の経費になる可能性があります。
決算賞与を今期の経費にする3つの条件
ここで説明するのは、従業員に対する賞与です。役員への賞与は別のルールで判断します。役員を兼ねている従業員がいる場合は、先に顧問税理士へ確認してください。
条件1:一人ひとりに金額を知らせる
「賞与を出す予定です」だけでは足りません。誰にいくら払うのかを決め、対象となる従業員全員へ、それぞれの金額を知らせます。
会社全体の賞与総額だけを決め、「一人ずつの金額は後で決める」と案内する
従業員ごとの金額と通知日が記録され、本人に届いたことを確認できる
また、「支給日に会社に在籍している人だけに払う」という条件付きの通知は、国税庁が示す要件に当てはまりません。退職予定者やパートタイマーの扱いを変える場合は、通知する前に確認が必要です。
条件2:決算日の翌日から1か月以内に支払う
期限は「本人へ知らせてから1か月」ではありません。会社の決算日の翌日から1か月以内です。
知らせた全員へ、知らせた金額どおりに支払います。一人だけ遅れる、金額を後から変える、支払い時に対象者を外す、といった変更は判断に影響します。
条件3:今期の帳簿に経費として記録する
決算書を作るときに、通知した賞与額を今期の経費として記録します。賞与の一覧や社内の議事録があっても、帳簿への記録が漏れていれば3条件はそろいません。
反対に、帳簿へ未払金を入れただけでも不十分です。「知らせる・支払う・記録する」をセットで確認してください。
自社で確認する順番
- 対象者を分ける:従業員と役員を同じルールで扱わない。
- 支払えるか確認する:賞与を払った後も、給与・仕入れ・納税に必要な現金を残せるか確認する。
- 一人ずつ金額を決める:後から変える可能性がある状態で通知しない。
- 本人へ知らせて記録を残す:誰に、いつ、いくら伝えたかを一覧にする。
- 支払いと帳簿を照合する:通知額、振込額、給与台帳、仕訳が一致しているか確認する。
決算賞与を実行する前の最終確認
- 従業員へ利益を還元する方針が決まっている
- 決算前に一人ずつ金額を確定できる
- 全員へ期限内に支払っても資金繰りに余裕がある
- 対象者や金額がまだ変わる可能性がある
- 退職予定者などの扱いが決まっていない
- 期限内に全額を払えるか分からない
- 役員賞与と従業員賞与を同じように処理している
経理担当者と税理士へ渡す確認表
次の9項目を従業員ごとに一覧にしてください。空欄があれば、今期の経費になると決めつけず、給与担当・経理担当・顧問税理士で確認します。
通知額通知日本人に届いた確認
振込予定日実際の振込額帳簿への記録
顧問税理士への聞き方
「従業員向けの決算賞与を検討しています。対象者、各人の金額、通知日、支払予定日、就業規則、資金繰り表を共有します。今期の経費にする3条件を満たしているか、役員給与に当たる人がいないか、必要な記録と仕訳を確認してください。」
詳しい制度と公式出典
正式には、法人税法施行令72条の3などに基づき、使用人賞与の損金算入時期を判断します。3条件を満たす賞与は通知した事業年度、それ以外は原則として実際に支払った日の属する事業年度に損金算入する、というのが国税庁の整理です。
制度基準日・最終確認日:2026-07-11
本記事は使用人賞与に関する一般的な情報です。個別の損金算入可否や税額を判断するものではありません。雇用条件、役員該当性、通知・支払実績などにより結論は変わります。実行・申告前に、顧問税理士等へ自社の事実関係を示して確認してください。
