
まず、自社に関係があるか
この記事を読んでほしい会社:決算まで約3か月で、利益・納税額・手元資金の見込みをこれから整理する中小企業
この記事を優先しなくてよい会社:すでに決算と申告が終わっており、過去の申告内容だけを修正したい会社
30秒で分かる結論
- 最初に探すのは節税商品ではなく、決算時の利益と納税後の現金がいくら残るかです。
- 対策は、期限・必要な現金・事業上の必要性・将来の出口を一緒に比べます。
- 期末直前になるほど選べる方法が減るため、3か月前から担当者と日付を決めます。
経営者が今日やること
- 同じ基準日で、売上・経費・利益・税金・現預金の見込みを一枚にする
- 検討中の支出を、必要な投資と節税目的だけの支出に分ける
- 税理士との確認日を決め、必要資料と質問を先に送る
詳しい目次を開く
経営者の疑問決算まで3か月なら、最初に節税商品を探すべきでしょうか?
基準日:2026年7月11日
決算3か月前は、節税策を急いで選ぶ時期ではありません。利益・納税・手元資金の見込みをそろえ、実行期限と事業上の必要性を同じ表で確認する時期です。本記事の「3か月前」は法定期限ではなく、判断漏れを減らすための編集上の工程です。
判断の順序:施策名より先に5つをそろえる
- 現在地:月次試算表、未計上売上・費用、期末在庫を含む着地見込み
- 期限:申請、契約、納品、支払、事業での使用開始など、制度ごとに必要な日
- 資金:支出後だけでなく、決算後の納税・借入返済・運転資金を含む残高
- 必要性:税務上の扱いを外しても、事業に必要な支出か
- 出口とリスク:解約、売却、回収、翌期収益、否認時の影響を誰が確認するか
公式制度上の前提
法人税等の確定申告書は、原則として事業年度終了日の翌日から2か月以内に提出します。納付すべき法人税額がある場合も、原則は申告書の提出期限までに納付します。期限延長の承認がある法人などは扱いが異なるため、自社の期限を日付で確認してください。課税事業者である法人の消費税確定申告も、原則として課税期間終了日から2か月以内です。法人税の延長があっても、消費税は所定の届出なしに同じ扱いになるとは限りません。
したがって、期末で現金を使い切ると、決算後の納税資金を圧迫する可能性があります。税額の確定前でも、税目別の納付見込みと資金繰りを並べることが先です。
時期別チェックリスト
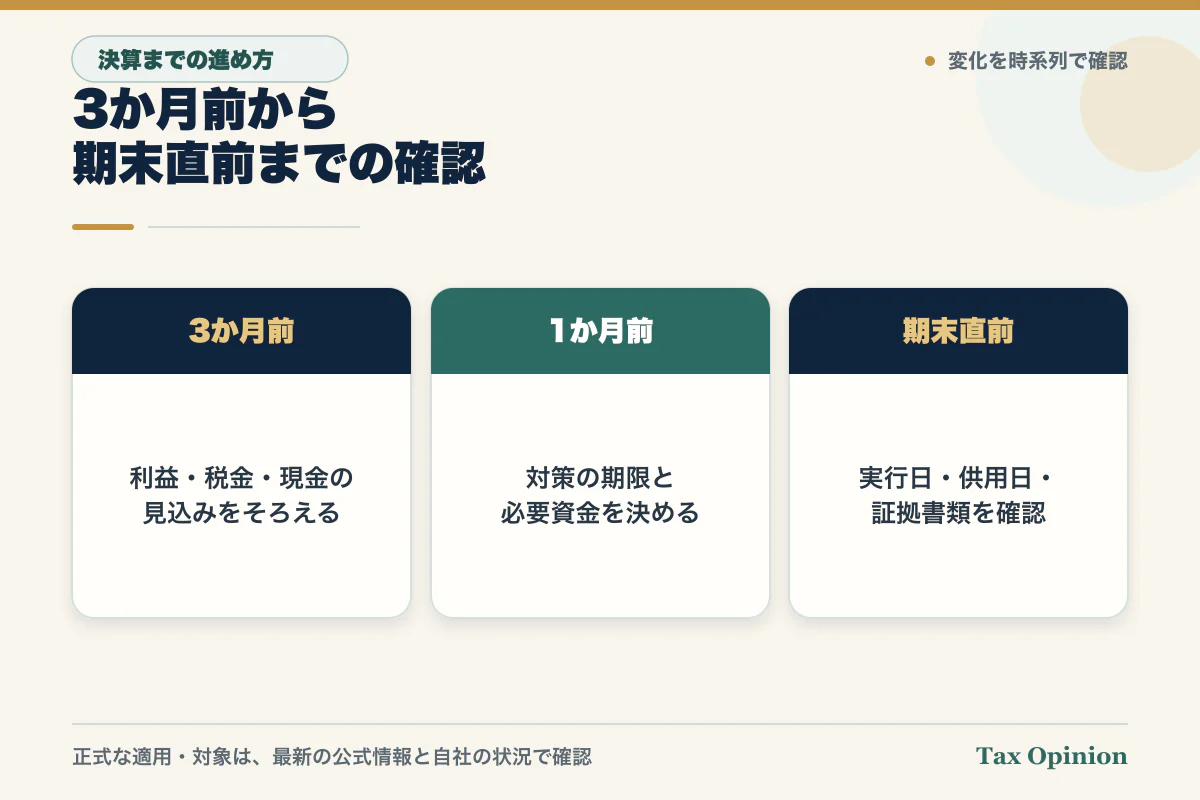
決算3か月前:数字と期限を集める
- 月次試算表に、未計上の売上・外注費・賞与・修繕・在庫変動を反映したか
- 法人税等、消費税、地方税、借入返済、賞与など決算前後の支出予定を一覧にしたか
- 検討中の投資や制度について、申請・認定・契約・納品・支払・供用の期限を分けたか
- 顧問税理士へ渡す資料と、経営者が決める事項を切り分けたか
決算2か月前:候補を5軸で落とす
候補ごとに「当期の税務処理」だけでなく、現金流出、事業効果、維持費、解約・売却条件、翌期以降の収益計上まで記入します。税務メリットが見込まれても、支出後の運転資金が不足する候補や、税務を外すと不要な候補は保留にします。
決算1か月前:実行条件を日付にする
- 見積書だけでなく、契約、社内決裁、発注、納品、検収、支払の担当日を置いたか
- 制度に事前申請や認定が必要か、最新の公式資料で確認したか
- 会計処理、申告添付書類、保存する証憑を顧問税理士と確認したか
- 期限に間に合わない場合の「実行しない」判断基準を決めたか
期末直前:申込み済みではなく、実態を確認する
設備は購入・搬入しただけで税務上の「事業の用に供した」とはいえない場合があります。国税庁は、機械なら据付けや試運転を終え、本来の目的で使用を開始した日など、業種・使用状況を総合して判断すると説明しています。契約日や請求書の日付だけで処理を決めないことが重要です。
- 売上・仕入・外注費の締め、未収・未払、前払・前受の期間対応を確認したか
- 商品、原材料、仕掛品などの期末数量を確認し、棚卸記録を残したか
- 設備やサービスの実行状況を、検収書・利用開始記録などで説明できるか
- 不明点を日付だけ合わせて処理せず、未確定事項として税理士へ渡したか
実行する前の最終確認
向くケース
- 利益は出そうだが、納税額と手元資金を同じ表で見ていない
- 設備、共済、報酬など複数候補を同じ条件で比較したい
- 顧問税理士への質問が施策名だけになっている
このチェックリストだけでは足りないケース
- 組織再編、事業承継、海外取引など個別判断の比重が大きい
- 月次決算が未整理で、着地利益の前提自体が固まっていない
- 期限が迫り、契約や支払だけを先行させようとしている
顧問税理士へ確認する質問
- 今期の着地利益と税目別納付見込みは、どの前提で計算していますか。
- 各候補で当期中に必要なのは、申請・契約・支払・供用のどの日ですか。
- 実行後、納税と運転資金を差し引いた月次残高は不足しませんか。
- 税務上の効果を除いても、事業上必要と説明できますか。
- 翌期以降の収益、解約、売却、返済、否認時の影響はどうなりますか。
- 今期に実行しない場合、翌期に比較できる選択肢は何ですか。
出典一覧
- 国税庁「法人税、地方法人税及び防衛特別法人税の申告」
- e-Gov法令検索「法人税法」第74条
- 国税庁 No.6610「法人に係る消費税の確定申告書の提出期限について」
- 国税庁 No.5400-2「事業の用に供した日」
- 税務大学校「法人税法(基礎編)令和8年度版」
最終確認日:2026年7月11日
免責:本記事は一般的な情報と確認手順を示すもので、個別の税務判断、申告内容、節税効果、制度適用を保証するものではありません。法令、通達、制度、会社の状況は変わり得ます。実行前に最新の公式情報を確認し、顧問税理士などの資格を有する専門家へ個別に相談してください。
