まず、自社に関係があるか
この記事を読んでほしい会社:飲食料品を販売・仕入れし、レジ、請求書、会計、価格表示、定期販売のどこが税率変更の影響を受けるか整理していない会社
この記事を優先しなくてよい会社:法案成立前であることを社内共有し、影響する商品・契約・システム・表示物と、成立後の確認担当を一覧にしている会社
30秒で分かる結論
- 国税庁・財務省は9月15日、飲食料品の消費税率を2027年4月1日から2年間、1%とする改正案の特設サイトを公開しました。
- 9月16日時点では法案成立前です。1%への設定変更や価格確定を先に行う段階ではありません。
- 会社は商品、契約、レジ・請求、価格表示、会計・申告の影響箇所を先に棚卸しします。
経営者が今日やること
- 自社に飲食料品の売上・仕入れ・経費があるか確認する
- レジ、販売管理、請求、会計、EC、値札の担当者を一枚にまとめる
- 法案成立と国税庁Q&A更新を再確認する日と担当を決める
経営者の疑問飲食料品の消費税率1%案はいつからで、法案成立前の会社は何を準備すればよいですか?
2027年4月から2年間の改正案だが、9月16日時点では法案成立前
国税庁と財務省は2026年9月15日、飲食料品に係る消費税率引下げの特設サイト、リーフレット、パンフレット、Q&Aを公開しました。公式資料が示す改正案は、2027年4月1日から2029年3月31日までの2年間、対象となる飲食料品の消費税率を国・地方合計1%とする内容です。
ただし、国税庁は、今後法案が国会へ提出され、審議を経て可決・成立した場合の内容だと明記しています。閣議決定と法律成立は同じではありません。会社は影響範囲の確認を始められますが、現時点で1%を前提にレジ税率、請求書、販売価格、契約を確定するのは早い段階です。
| 9月16日時点で確認できること | 今後の確認が必要なこと |
|---|---|
| 政府の大綱と国税庁・財務省の改正案資料が公開された | 国会へ提出される法案と成立の有無 |
| 案では2027年4月1日から2029年3月31日まで | 成立後の法律、政省令、通達、更新Q&A |
| 現在8%対象の飲食料品と同様の範囲を基本とする案 | 自社商品・取引ごとの正式な適用税率 |
| 契約、請求、表示、計算に関する特例案が示された | 自社が使う制度・届出・計算方法の個別判断 |
この章のポイント:「2027年4月開始案」と「成立済み」を分け、今は影響箇所の棚卸しと公式更新の監視を進めます。
売り手はレジ・請求・価格表示、買い手は仕入税率と返品記録を確認
改正案の対象は、現在8%の軽減税率対象となっている飲食料品と同様の範囲が基本です。パンフレットでは、酒類や外食は10%、テイクアウトや単に飲食料品を届ける出前・宅配は1%の対象とされる案が示されています。自社の商品名だけで決めず、取引時点の提供方法まで確認する必要があります。
インボイスには、飲食料品の取引について適用税率1%とその消費税額を記載する案です。一方で、軽減税率対象である旨の記載など、それ以外の記載事項は変わらないと説明されています。月途中締めの請求書では8%と1%の取引が混在し得るため、請求期間と取引日の両方を扱えるか確認します。
| 業務 | 成立した場合に確認する場所 | 今できる準備 |
|---|---|---|
| 商品判定 | 食品、酒類、外食、持ち帰り、宅配等の区分 | 現在8%で扱う商品・提供方法を一覧にする |
| 販売・レジ | 適用日、税率マスター、返品、日跨ぎ処理 | 変更できる設定と保守窓口を確認する |
| 請求・EC | 8%と1%の期間区分、締日、受注時点 | 定期販売・通信販売の契約と販売条件を集める |
| 価格表示 | 税込表示、値札、カタログ、商品パッケージ | 差し替え対象と必要な準備期間を数える |
| 経理・申告 | 売上・仕入・返品の税率、課税方式、届出 | 会計ソフトと顧問税理士の確認範囲を分ける |
公式Q&Aでは、2027年3月31日以前に8%で販売した飲食料品が4月1日以後に返品された場合は、8%で調整する案も示されています。また、一定の定期供給契約や通信販売には経過的な取扱いが設けられる案です。自社取引への当てはめは契約内容や計上基準で変わり得るため、記事だけで税率を決めず、成立後の法令・Q&Aと顧問税理士へ確認してください。
この章のポイント:売り手だけのレジ対応ではありません。買い手側の仕入、返品、請求書受領、会計処理まで同じ一覧で確認します。
法案成立前は「変更」ではなく5項目の影響棚卸しを行う
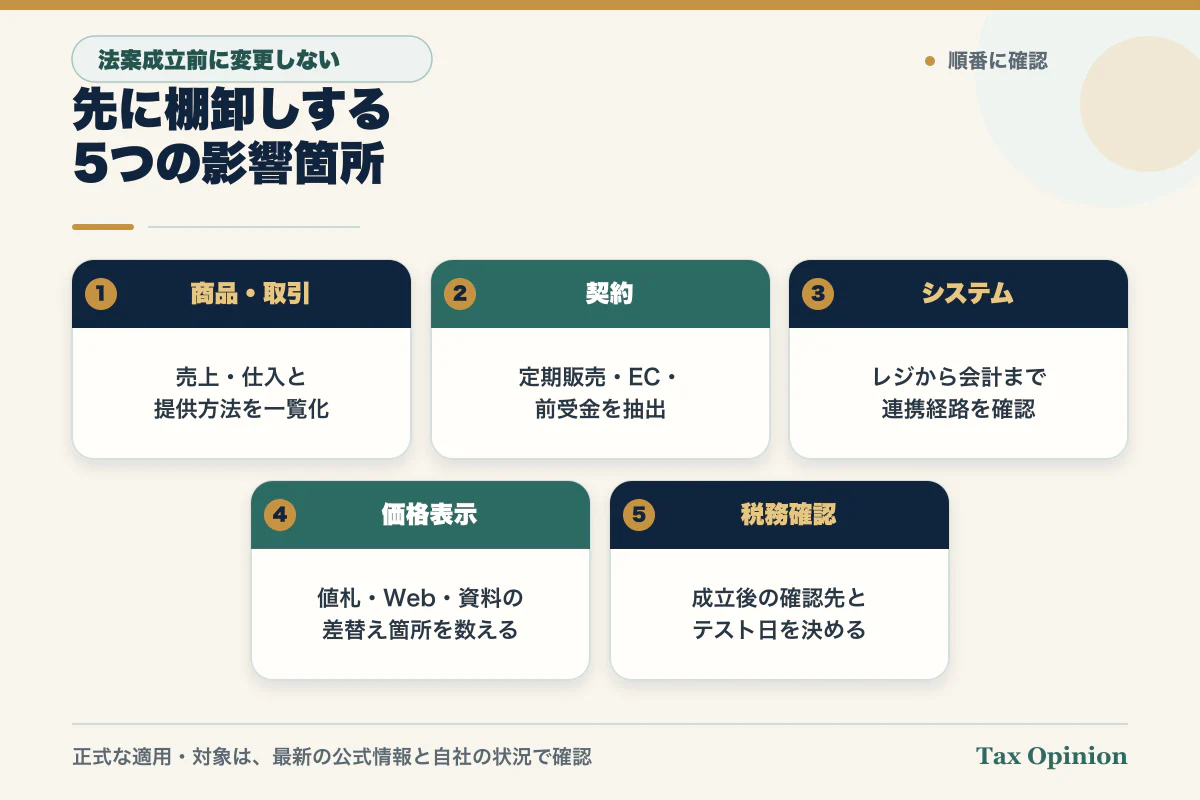
まだ決まっていない設定を先に変えると、販売・請求や顧客案内をやり直すおそれがあります。一方、成立後まで何もしないと、商品マスター、値札、EC、請求書、返品、契約、会計の確認が一度に集中します。今は次の5項目を、設定変更なしで棚卸しします。
- 対象候補を洗い出す:現在8%で販売・仕入れしている飲食料品、持ち帰り、宅配、社内経費を一覧にします。
- 契約を分ける:定期便、頒布会、カタログ販売、EC、前受金、4月をまたぐ請求期間を抽出します。
- システムをつなぐ:レジ、販売管理、EC、請求、会計、在庫の税率情報がどこからどこへ渡るかを書き出します。
- 表示物を数える:店頭値札、メニュー、Web、カタログ、パッケージ、取引条件の差し替え箇所を記録します。
- 成立後の確認順序を決める:法令、国税庁Q&A、システム会社、顧問税理士、社内テストの担当と期限を置きます。
免税事業者から課税事業者となる届出、簡易課税から一般課税へ移る届出、簡易課税や中間申告の計算についても特例案が公表されています。ただし、選択後の申告、還付、継続期間などに関わるため、どの方法を選ぶかは一般記事で決められません。自社の課税期間、売上・仕入構成、届出状況を顧問税理士へ示して確認します。
この章のポイント:今やるのは税率変更ではなく、成立後に変更判断が必要な商品・契約・システム・表示・税務確認の場所を特定することです。
食品を扱う会社は準備を急ぎ、影響一覧がある会社は成立確認を待つ
準備を急いだ方がよい会社
- 食品と食品以外、店内飲食と持ち帰りを同じレジやECで扱っている。
- 4月をまたぐ定期便、カタログ、前受金、月途中締めの請求がある。
- 店舗、Web、カタログ、商品パッケージなど価格表示の差し替え箇所が多い。
- レジ、販売、請求、会計の担当会社が異なり、税率情報の連携経路が分からない。
- 返品・値引き・貸倒れについて、元取引の税率を追える記録がない。
法案成立の確認を待てる会社
- 飲食料品の売上・仕入・経費と提供方法を一覧にしている。
- 定期販売、EC、締め請求、返品の影響取引を抽出している。
- 各システムの変更可否、保守窓口、テスト環境、必要期間を確認している。
- 成立後に法令・Q&A・ベンダー対応を確認する担当者と日付を決めている。
飲食料品を販売しない会社でも、会議費、福利厚生、贈答品などの仕入れ側で請求書や経費精算へ影響する可能性があります。影響の大きさは業種だけでなく、取引量、システム連携、価格表示、契約期間、返品管理で変わります。
この章のポイント:食品小売・外食・ECは売り手対応を優先し、それ以外の会社も仕入れ・経費側の受領処理を確認します。
飲食料品の消費税率変更・影響棚卸し表
実用物:成立後に迷わないための確認シート
| 確認欄 | 記録する事実 | 成立後の確認先 |
|---|---|---|
| □ 商品・取引 | 8%対象品、外食、持ち帰り、宅配、仕入・経費 | 国税庁Q&A・顧問税理士 |
| □ 適用時点 | 受注日、販売日、出荷日、検収日、締日 | 顧問税理士・会計担当 |
| □ 契約 | 定期供給、通信販売、前受金、販売条件 | 顧問税理士・契約担当 |
| □ システム | レジ、EC、販売、請求、会計、在庫の連携 | 各ベンダー・社内IT |
| □ 表示 | 値札、メニュー、Web、カタログ、パッケージ | 販売・制作担当 |
| □ 返品等 | 返品、値引き、貸倒れと元取引の税率記録 | 経理・顧問税理士 |
| □ 申告・届出 | 課税期間、課税区分、既存届出、中間申告 | 顧問税理士・税務署 |
| □ 再確認 | 法案成立、施行資料、Q&A更新、社内テスト日 | 責任者を一人決める |
現在地・期限・資金・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 改正案、法案、成立後資料のどこまで確認済みか |
| 期限 | 成立後から2027年4月までに、設定・表示・テストを終える時間が足りるか |
| 資金 | システム改修、値札・カタログ差し替え、テストに必要な見積りを把握しているか |
| 必要性 | 自社の売上、仕入、経費のどこに飲食料品があるか |
| 出口とリスク | 2029年の終了、返品、契約、設定の戻しまで記録できるか |
顧問税理士・システム会社へ分けて聞く質問
「当社は飲食料品の売上/仕入があり、現在8%で扱う商品は○種類です。定期販売、EC、月途中締め、返品の有無は別紙のとおりです。法案が成立した場合に、商品・提供方法・取引時点ごとの税率、インボイスと帳簿、経過的な取扱い、課税期間・届出・申告で個別確認が必要な点を示してください。レジ、販売、請求、会計、価格表示について、変更前に確認すべき公式資料とテスト時期も分けてください。」
対象取引、適用時期、課税方式、届出、還付、申告の判断は顧問税理士または税務署へ、製品の対応可否と更新時期はレジ・販売・会計等のシステム会社へ、価格と契約の変更は社内責任者と必要な専門家へ分けて確認します。一般問い合わせの送信だけで、個別税務相談の受任、契約、税務代理は成立しません。
正式情報・公式出典
- 国税庁・財務省「消費税率引下げ特設サイト」
- 国税庁・財務省「飲食料品に係る2年間の消費税率引下げについて」リーフレット
- 国税庁・財務省「飲食料品に係る2年間の消費税率引下げについて」パンフレット
- 国税庁・財務省「飲食料品に係る2年間の消費税率引下げに関するQ&A」
この章のポイント:成立後に初めて調べるのではなく、商品・契約・システム・表示・税務確認の担当を先に一枚へまとめます。
制度基準日・最終確認日:2026-09-16
本記事は、2026年9月16日時点で公表された改正案と一般的な確認順序を示すもので、法案の成立、個別取引の適用税率、課税方式、届出、還付、税額、申告方法を判断または保証するものではありません。実際の設定変更、価格・契約の変更、届出・申告の前に、成立後の法令と最新の国税庁資料を確認し、自社の状況を顧問税理士、税務署、システム会社その他の担当窓口へ確認してください。