まず、自社に関係があるか
この記事を読んでほしい会社:給与所得の源泉徴収票、報酬等の支払調書、不動産関係の支払調書などを提出しており、2025年に一種類でも30枚以上となった可能性がある会社
この記事を優先しなくてよい会社:2025年に提出すべき法定調書が、すべての種類で30枚未満だったと確認でき、電子提出の準備も済んでいる会社
30秒で分かる結論
- 2027年1月1日以後に提出する法定調書は、前々年の提出枚数が種類ごとに30枚以上ならe-Tax等での提出が必要です。
- 2027年提出分は、2025年に提出すべきだった枚数で判定します。従業員数や全種類の合計ではありません。
- 給与関係はeLTAXによる一括提出と、源泉徴収票のみなし提出の範囲も先に確認します。
経営者が今日やること
- 2025年に提出すべき法定調書を種類別に集計する
- 30枚以上となる種類と現在の提出方法を一覧にする
- 担当者、税理士、給与ソフト会社で電子提出テストの日を決める
経営者の疑問2027年1月からの法定調書e-Tax等提出義務について、30枚をどの年・どの単位で数え、何を準備すればよいですか?
2027年1月から電子提出義務の基準が100枚以上から30枚以上へ
国税庁は2026年8月、令和8年分の法定調書の手引と電子提出義務の案内を公開しました。法定調書とは、給与所得の源泉徴収票や報酬等の支払調書など、所得税法等により税務署への提出が必要な資料です。
公式値(2026年8月24日確認):2027年1月1日以後に提出する法定調書は、法定調書の種類ごとに、前々年に提出すべきであった枚数が30枚以上なら、e-Tax、国税庁長官の認定を受けたクラウドサービス等、またはCD・DVD等の光ディスクで提出する必要があります。2026年までの提出分に使う100枚以上という基準から引き下げられます。
| 提出時期 | 判定基準 | 確認する年 |
|---|---|---|
| 2026年までに提出 | 同じ種類が100枚以上 | 提出年の前々年 |
| 2027年1月1日以後に提出 | 同じ種類が30枚以上 | 提出年の前々年 |
| 2027年に提出する場合 | 2025年に提出すべき枚数で判定 | 2025年 |
ここで先に見るのは、2027年時点の従業員数ではありません。2025年に「提出すべきであった」法定調書を、種類別に確認します。書面で提出したか、電子で提出したかにかかわらず、義務判定の基礎になる枚数を税務記録から確認してください。
この章のポイント:「2027年から30枚」とだけ覚えず、提出年と前々年を対にして管理します。
30枚は法定調書の種類ごとに数え、全種類を合算しない
国税庁は、電子提出義務の判定を法定調書の種類ごとに行うと案内しています。給与所得の源泉徴収票、報酬・料金・契約金・賞金の支払調書、不動産の使用料等の支払調書などを全部足して30枚にする判定ではありません。
| 2025年に提出すべき枚数の例 | 2027年の判定 | 確認事項 |
|---|---|---|
| 給与所得の源泉徴収票が30枚以上 | 給与所得の源泉徴収票は電子提出対象 | 給与支払報告書とeLTAXの経路 |
| 報酬等の支払調書が30枚以上 | 報酬等の支払調書は電子提出対象 | e-Tax WEB版、ソフト、クラウド等 |
| 給与20枚・報酬20枚 | 単純合算だけで対象とは判定しない | 各種類の提出すべき枚数を個別確認 |
国税庁の2026年8月チラシは、2025年に報酬等の支払調書を30枚以上提出すべきだった場合、2027年に提出する同じ種類の支払調書が電子提出対象になる例を示しています。枚数が境目に近い会社は、提出控え、法定調書合計表、給与・支払システムの記録を照合します。
訂正分、追加分、提出範囲、支店分の扱いなどで「提出すべき枚数」の集計が不明な場合は、推測で対象外にせず、顧問税理士または国税庁の相談窓口へ確認します。本記事は個別会社の枚数や提出義務を判定するものではありません。
この章のポイント:全体の枚数ではなく、同じ種類の法定調書を前々年の記録から分けて数えます。
提出方法は調書の種類と給与支払報告書の経路を分けて選ぶ
「電子提出」といっても、すべてを同じ画面から提出するわけではありません。国税庁は、e-Taxソフト、e-Taxソフト(WEB版)、認定クラウド等、eLTAX、光ディスク等を案内しており、作成・提出できる法定調書の種類が方法ごとに異なります。
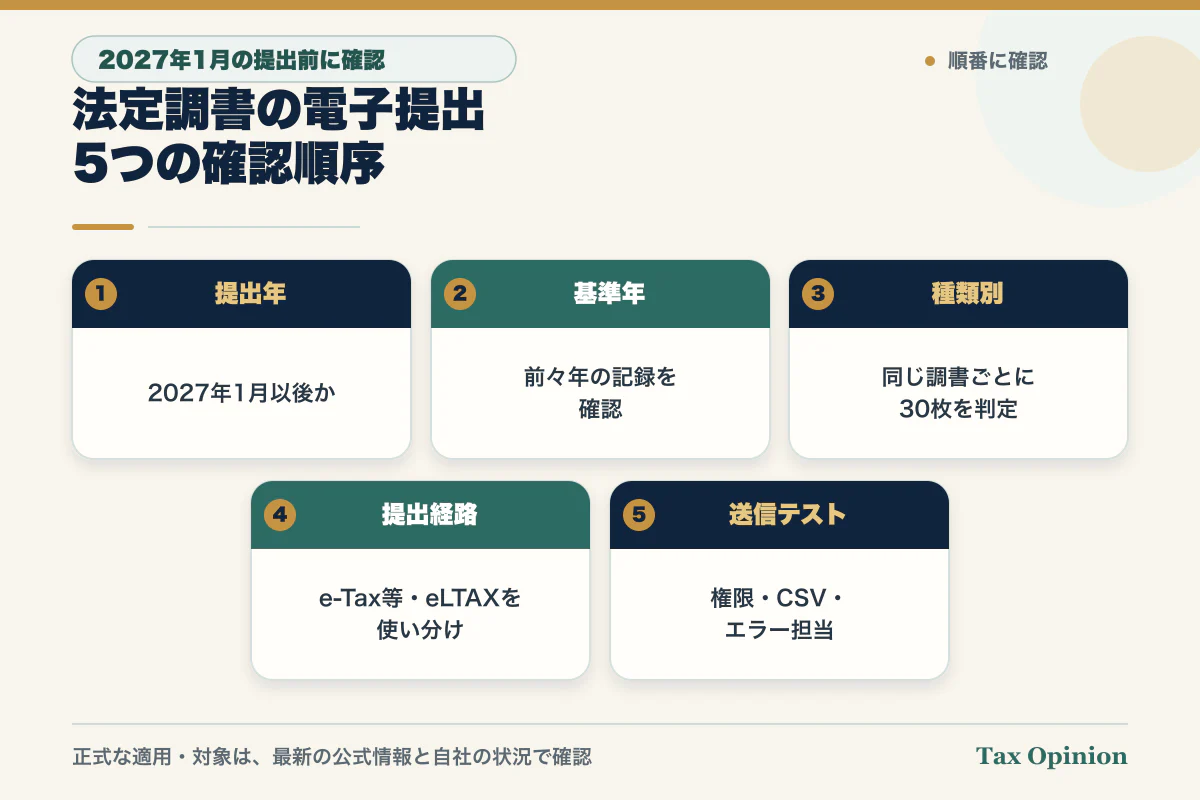
- 対象種類を確定する:2025年に30枚以上だった法定調書を種類別に一覧にします。
- 現行システムを確認する:給与・会計ソフトが2026年分の様式、CSV、e-TaxまたはeLTAXに対応するか確認します。
- 提出経路を決める:法定調書はe-Tax等、給与支払報告書は市区町村へのeLTAX等という役割を整理します。
- 一括提出の範囲を確認する:給与・公的年金関係はeLTAXから源泉徴収票と支払報告書を一括提出できる方法があります。
- 本番前にテストする:利用者識別番号、電子証明書、権限、CSV形式、エラー時の担当を年末前に確認します。
2027年1月1日以後に提出すべき2026年分以後の給与所得の源泉徴収票については、給与支払報告書を市区町村へ提出した場合、税務署へ源泉徴収票を提出したものとみなす特例が始まります。国税庁の案内では、給与支払報告書も、基準年に提出すべきだった給与所得の源泉徴収票が30枚以上なら、eLTAX等による提出が必要です。
給与支払報告書を市区町村へ提出した場合の法定調書合計表は、給与所得の源泉徴収票だけなら税務署への提出が不要と案内されています。ただし、給与以外の法定調書を税務署へ提出する場合は、その調書を記載した合計表が必要です。給与と報酬等を同じ「年末の書類」として一括りにせず、提出先と提出物を分けて確認します。
この章のポイント:電子化の準備は、ソフト購入からではなく、対象種類、提出先、提出経路の設計から始めます。
電子提出の準備を進めやすい会社・早めに止めて確認したい会社
準備を進めやすい会社
- 2025年に提出すべき法定調書を種類別に集計できている。
- 給与、報酬、不動産関係などの提出担当とデータ元が決まっている。
- e-TaxまたはeLTAXの利用者情報、電子証明書、社内権限を確認できる。
- 給与・会計ソフトの2026年分対応とCSV出力仕様をベンダーへ確認できる。
年末直前まで待たず、いったん確認したい会社
- 従業員数だけで30枚判定をし、報酬や不動産関係の支払調書を数えていない。
- 異なる法定調書を合算して30枚、または全部30枚未満と判断している。
- 2027年の提出なのに、2026年中の枚数だけを見ている。
- 給与支払報告書をeLTAXで出す場合と、税務署へ出す源泉徴収票の関係を整理していない。
- 電子証明書や送信権限が退職者・外部委託先だけに紐づいている。
この章のポイント:制度上の対象確認と、実際に送信できる社内体制の確認を分けて進めます。
電子提出判定シート・確認先・公式出典
実用物:法定調書の電子提出判定シート
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 提出年 | 2027年1月1日以後に提出する調書か | 対象となる提出時期を確認した |
| □ 基準年 | 2025年に提出すべき枚数 | 前々年の控えと合計表を確認した |
| □ 種類別枚数 | 給与、報酬、不動産等を別々に集計 | 30枚以上の種類を特定した |
| □ 提出経路 | e-Tax、eLTAX、認定クラウド等、光ディスク等 | 調書ごとの方法と提出先を決めた |
| □ システム | 利用者情報、電子証明書、CSV、ソフト版 | 本番前の送信テスト日が決まった |
| □ 担当 | 作成、承認、送信、エラー対応 | 退職・休暇時の代替担当がいる |
| □ 記録 | 受付結果、提出控え、訂正・追加の手順 | 保存先と確認責任者を決めた |
現在地・期限・必要性・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 2025年の種類別枚数と、現在の提出方法を把握できているか |
| 期限 | 年末調整、データ確定、社内承認、電子送信テストをいつ終えるか |
| 必要性 | 対象となる調書だけでなく、給与支払報告書の提出経路も変える必要があるか |
| 出口とリスク | 送信エラー、担当不在、データ不備、訂正・追加に誰が対応するか |
顧問税理士・給与ソフト会社・国税庁等へ分けて聞く質問
「2025年に提出すべき法定調書を種類別に集計し、給与所得の源泉徴収票○枚、報酬等の支払調書○枚、不動産関係○枚でした。2027年1月以後の電子提出義務に該当する種類、提出すべき枚数の集計範囲、e-TaxとeLTAXの使い分け、給与支払報告書のみなし提出、法定調書合計表、訂正・追加時の手順を確認してください。利用ソフトの対応形式と送信テストはベンダーにも確認します。」
提出義務や枚数の税務上の確認は顧問税理士または国税庁の相談窓口へ、e-Taxの操作はe-Tax・作成コーナーヘルプデスクへ、eLTAXや利用中ソフトの仕様はそれぞれの公式窓口へ分けて確認します。一般問い合わせの送信だけで、個別税務相談の受任、契約、税務代理は成立しません。
正式情報・公式出典
- 国税庁「e-Tax等による法定調書の提出が義務化されています」(令和8年8月)
- 国税庁「法定調書(源泉徴収票、支払調書)」
- e-Tax「法定調書のe-Tax等による提出義務化の概要」
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」
- 国税庁「令和9年1月から源泉徴収票の提出方法が変わります」
この章のポイント:提出年、基準年、種類別枚数、提出経路、社内体制を一枚にすると、年末直前の見落としを減らせます。
制度基準日・最終確認日:2026-08-24
本記事は、2026年8月24日時点の国税庁・e-Taxの公式資料と一般的な確認順序を示すもので、個別の法定調書の提出義務、提出すべき枚数、提出範囲、提出方法、期限、訂正・追加、税務上の取扱いを判断または保証するものではありません。最新の法令、手引、様式、e-Tax・eLTAXの案内と自社の記録を、顧問税理士、国税庁その他の担当窓口へ確認してください。