まず、自社に関係があるか
この記事を読んでほしい会社:2026年4月1日以後に新しい事業年度が始まる法人
この記事を優先しなくてよい会社:個人事業主、または対象となる最初の事業年度をすでに税理士と確認済みの法人
30秒で分かる結論
- 防衛特別法人税は、2026年4月1日以後に始まる事業年度から関係します。
- 500万円の控除は利益からではなく、計算の基になる法人税額から差し引きます。
- 税額が0円でも申告が必要になるため、決算月だけで対象外と決めないでください。
経営者が今日やること
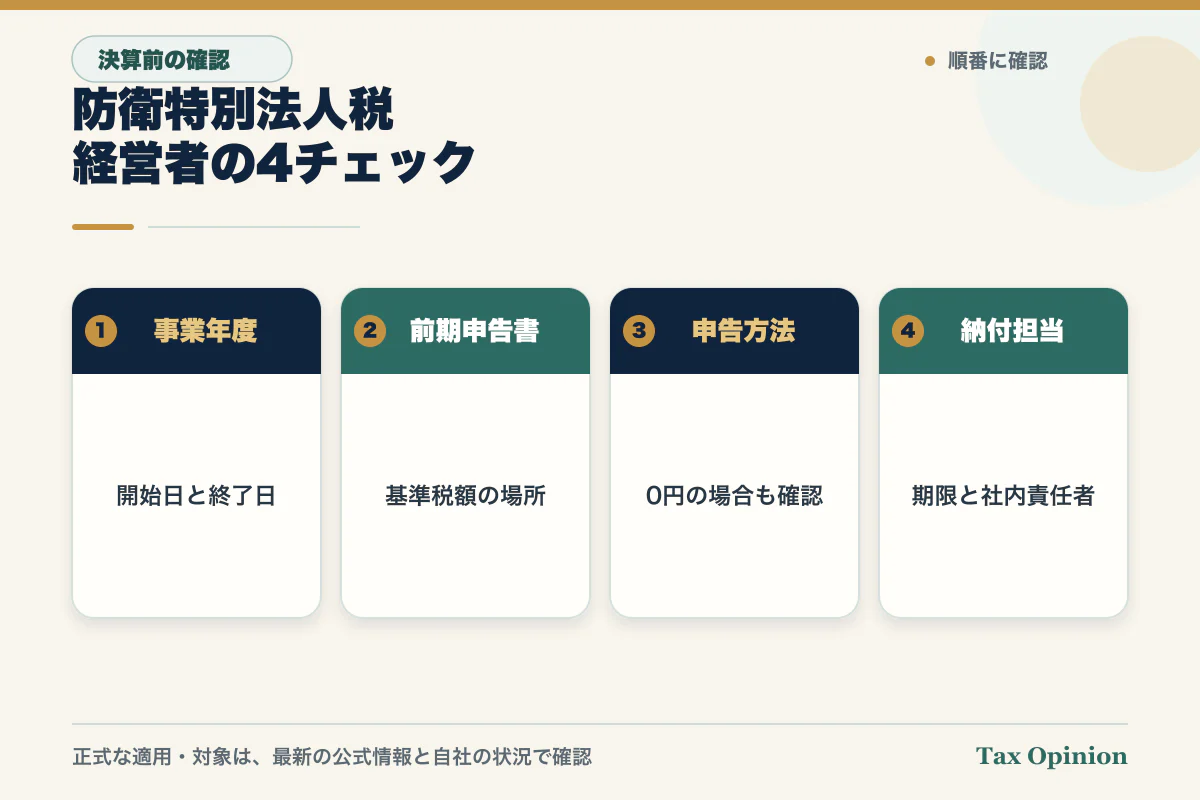
- 自社の事業年度の開始日と終了日を確認する
- 前期の法人税申告書を用意し、基準となる税額の場所を税理士へ聞く
- 申告・納付方法と社内の担当者を決める
詳しい目次を開く
経営者の疑問防衛特別法人税は、当社にいつから関係し、決算前に何を確認すればよいですか?
防衛特別法人税はいつから?事業年度の開始日で確認
防衛特別法人税は、2026年4月1日以後に開始する事業年度から適用されます。判断に使うのは、申告日や納付日ではなく、自社の事業年度が始まる日です。
| 確認する日 | 経営者が見ること | 注意 |
|---|---|---|
| 事業年度開始日 | 2026年4月1日以後か | 最初の対象年度を定款、登記、過去の申告書などで確認する |
| 事業年度終了日 | 最初の確定申告の対象期間 | 設立、解散、事業年度変更などで1年未満になる場合がある |
| 確定申告期限 | 原則として事業年度終了日の翌日から2か月以内 | 申告期限延長など個別事情は顧問税理士へ確認する |
国税庁は、2026年5月25日から、2026年4月1日以後終了事業年度分の法人税・地方法人税・防衛特別法人税に関する新様式の受付を始めています。早期に終了する短い事業年度がある法人は、通常の1年決算より先に申告実務が来る可能性があります。
この章のポイント:「2026年4月から一律に納付」と考えず、自社の事業年度開始日と終了日を確認します。
防衛特別法人税の対象法人|税額が0円でも申告が必要
公式資料では、各事業年度の所得に対する法人税を課される法人が、防衛特別法人税の納税義務者です。一般の株式会社だけでなく、自社が法人税の納税義務者に当たるかを法人の種類と申告状況から確認します。
重要なのは、計算後の防衛特別法人税額が0円でも、申告義務はなくならない点です。国税庁は「零申告が必要」と明記しています。税額が出ない見込みだけを理由に、申告書の確認を省かないでください。
一方で、法人の種類、収益事業の有無、連結ではなくグループ通算を使う場合などは確認事項が増えます。自社の法人区分と申告単位を、現在の申告書と顧問税理士への確認でそろえます。
この章のポイント:対象かどうかと、納付額が出るかどうかは別の確認です。0円見込みでも申告準備を止めません。
防衛特別法人税の計算方法|500万円は所得控除ではない
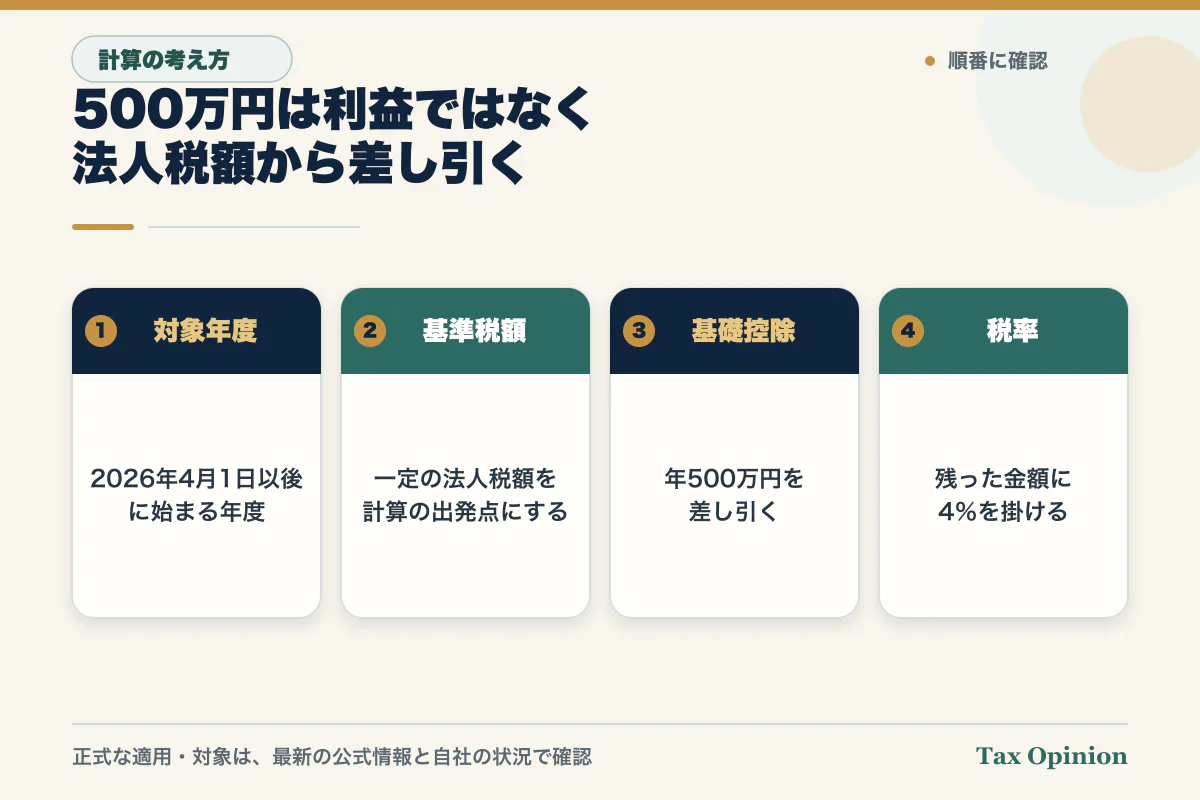
基本の考え方は次の順序です。
- 一定の税額控除を使わずに計算した「基準法人税額」を確認する。
- 基準法人税額から、公式値:年500万円の基礎控除額を差し引く。
- 差し引いた後の課税標準法人税額に、公式値:4%を掛ける。
- 適用できる防衛特別法人税の税額控除があるか確認し、納付税額を確定する。
500万円は、売上や利益から差し引く控除ではありません。法人税の計算過程で求める「基準法人税額」から差し引く基礎控除です。また、事業年度が1年未満の場合は、500万円を12で割り、その事業年度の月数を掛けて調整します。
| 用語 | 普通の言葉での意味 | 確認資料 |
|---|---|---|
| 基準法人税額 | 一定の税額控除を使わずに計算し直した、計算の出発点となる法人税額 | 法人税申告書と税額控除の明細 |
| 基礎控除額 | 基準法人税額から差し引く額。公式値は年500万円 | 事業年度の月数 |
| 課税標準法人税額 | 基準法人税額から基礎控除額を差し引いた後の額 | 防衛特別法人税の申告欄 |
| 税率 | 課税標準法人税額に掛ける割合。公式値は4% | 最新の国税庁・財務省資料 |
この章のポイント:会計上の利益に直接4%を掛けません。「基準法人税額」「基礎控除」「税額控除」の順に確認します。
よくある勘違い|開始日・500万円・申告義務を分ける
勘違い1:2026年4月の申告から全法人が対象
対象判定は、事業年度の開始日で行います。2026年4月1日より前に始まった事業年度と、同日以後に始まった事業年度を分けてください。
勘違い2:所得500万円以下なら関係ない
公式値の500万円は所得の基礎控除ではなく、基準法人税額から差し引く額です。売上、利益、課税所得と取り違えないようにします。
勘違い3:納付税額が0円なら申告書も不要
国税庁の公式資料は、計算結果が0円でも申告が必要と案内しています。法人税・地方法人税の申告と一緒に、防衛特別法人税の申告欄や別葉を確認します。
勘違い4:最初の年から必ず中間申告がある
防衛特別法人税の中間申告規定は、2027年4月1日以後に開始する事業年度から適用されます。自社の対象年度と法人税の中間申告義務を分けて確認してください。
この章のポイント:開始日、基準法人税額、申告義務、中間申告の開始時期を別々に確認すると誤解を減らせます。
決算前の確認と質問
- 事業年度を確定する:開始日、終了日、1年未満か、申告期限延長の有無を確認します。
- 法人区分を確認する:各事業年度の所得に対する法人税を課される法人か、グループ通算かを整理します。
- 申告書を用意する:直近の法人税申告書と、使っている税額控除の明細をそろえます。
- 基準法人税額を確認する:どの税額控除を除いて計算するかを顧問税理士へ確認します。
- 基礎控除を確認する:1年なら年500万円、1年未満なら月数調整の対象かを確認します。
- 申告・納付手段を確認する:e-Taxの対応状況、納付方法、社内承認日、資金準備を決めます。
- 記録を残す:確認日、公式資料、計算担当、税理士回答、申告データの保存場所を記録します。
e-Taxは2026年5月25日に新様式の受付を開始しています。一方、納付方法や納税証明書には当面の取扱いが案内されています。会計ソフトが対応済みかだけで終わらせず、申告、納付、証明書取得を分けて確認してください。
この章のポイント:「計算、申告、納付、証明書」を一つの作業だと思わず、担当と期限を分けます。
確認を進めやすいケース/追加確認が必要なケース
通常の確認表で進めやすいケース
- 事業年度の開始日と終了日が明確で、1年間の通常決算である。
- 直近の法人税申告書、税額控除の明細、決算予定がそろっている。
- 顧問税理士、経理担当、申告ソフトの担当範囲が決まっている。
早めに追加確認が必要なケース
- 設立、解散、合併、事業年度変更などで対象期間が1年未満になる。
- グループ通算、外国税額控除など、基準法人税額や税額控除の確認項目が多い。
- 申告期限延長、納税猶予、分割納付、納税証明書の早期取得が必要である。
- 会計ソフトや申告ソフトの更新、電子申告の権限、納付承認の担当が未確認である。
この章のポイント:対象から外れると自己判断せず、短い事業年度や特殊な申告制度がある会社ほど早めに専門家へ確認します。
実用物:防衛特別法人税の申告準備チェック表
| 確認欄 | 確認する事実 | 完了条件 |
|---|---|---|
| □ 対象年度 | 開始日、終了日、月数 | 最初の対象事業年度を記録した |
| □ 法人区分 | 法人税の納税義務、グループ通算の有無 | 現在の申告単位と一致した |
| □ 計算資料 | 法人税申告書、税額控除明細、決算見込み | 基準法人税額の確認資料がそろった |
| □ 基礎控除 | 年500万円か、1年未満の月数調整か | 適用する額と根拠を記録した |
| □ 申告 | 0円の場合を含む申告書、別葉、新様式 | 作成担当と社内確認日を決めた |
| □ 納付 | 納付額見込み、納付方法、承認者、資金 | 納付期限前の実行日を決めた |
| □ システム | e-Tax、会計・申告ソフト、電子証明書 | 最新版で申告データを作れると確認した |
| □ 証明書 | 納税証明書が必要な取引や期限 | 当面の請求方法と提出先を確認した |
| □ 記録 | 公式資料、確認日、税理士回答、保存場所 | 次回決算で再確認できる形にした |
期限だけでなく、資金、必要性、出口とリスクも確認します。防衛特別法人税は申告制度なので、必要性は「任意に使うか」ではなく「対象判定と正しい申告を行うか」です。資金は納付見込みと時期、出口とリスクは修正申告、更正の請求、証明書取得、担当者変更時の記録引継ぎまでを指します。
この章のポイント:完了条件を「聞いた」ではなく、「対象年度、根拠、担当、実行日を記録した」にします。
防衛特別法人税について顧問税理士へ聞く質問
「当社の事業年度は○月○日から○月○日までです。防衛特別法人税の最初の対象事業年度、基準法人税額の計算で除く税額控除、年500万円の基礎控除または月数調整、0円の場合の申告、中間申告の開始時期を確認してください。申告・納付方法、必要な会計・申告ソフト更新、納税証明書の当面の取扱いも、根拠となる公式資料と確認日を分けて教えてください。」
税理士へは、直近の申告書、税額控除明細、事業年度、組織再編やグループ通算の有無を共有します。e-Taxや納付操作は、税理士の回答に加えて国税庁の最新案内と利用中ソフトの対応情報も確認してください。
この章のポイント:「いくら増えるか」だけでなく、対象年度、計算の出発点、0円申告、システムと納付まで質問します。
防衛特別法人税の正式制度名と公式出典
正式制度:防衛特別法人税
- 国税庁「防衛特別法人税が創設されました(令和7年5月・令和8年6月改訂)」
- 国税庁「令和7年度 法人税関係法令の改正の概要:防衛特別法人税の創設」
- 財務省「防衛力強化に係る財源確保のための税制措置」
- e-Tax「防衛特別法人税の創設に関するご案内・留意事項」
- e-Tax「令和8年度税制改正等に係る対応等について」
- 国税庁「防衛特別法人税に関する納付手続等について」
- 国税庁「法人税、地方法人税及び防衛特別法人税の申告」
この章のポイント:対象と計算は国税庁・財務省、電子申告はe-Tax、納付方法は国税庁の最新ページで分けて確認します。
制度基準日・最終確認日:2026-07-17
本記事は一般的な制度情報と確認手順を示すもので、個別の納税義務、基準法人税額、税額、申告期限、税額控除、会計・税務上の取扱いを判断・保証するものではありません。最新の法令、国税庁・財務省・e-Taxの案内と自社の事実を、顧問税理士、税務署その他の専門窓口へ確認してください。問い合わせの送信だけで個別税務相談の受任、契約、税務代理は成立しません。