まず、自社に関係があるか
この記事を読んでほしい会社:2027年度以降の設備投資、賃上げ、交際費、法人税、非上場株式の承継を検討している中小企業
この記事を優先しなくてよい会社:令和8年度の確定申告や、すでに成立した税制だけを今すぐ確認したい会社
30秒で分かる結論
- 令和9年度税制改正要望は、2026年8月31日時点の各府省庁からの要望であり、決定済みの税制ではありません。
- 経済産業省の要望には、中小企業の設備、賃上げ、法人税率、交際費、非上場株式に関係する項目があります。
- 今は適用を見込んで契約や会計処理を変えず、影響する計画と再確認時点を記録します。
経営者が今日やること
- 2027年度にまたがる設備、賃上げ、承継計画を一枚に並べる
- 現行制度と税制改正要望を別の欄に記録する
- 大綱、法案、成立法の確認担当と確認時期を決める
経営者の疑問令和9年度税制改正要望で中小企業に関係する内容は何で、決定前の今はどこまで準備すればよいですか?
令和9年度税制改正要望は、まだ使える制度ではない
財務省は、2026年8月31日時点の令和9年度税制改正要望を公開しました。経済産業省の一覧には35項目がありますが、これは関係省庁が改正を求めている段階です。要望書に書かれた延長、拡充、新設が、そのまま2027年度から適用されると決まったわけではありません。
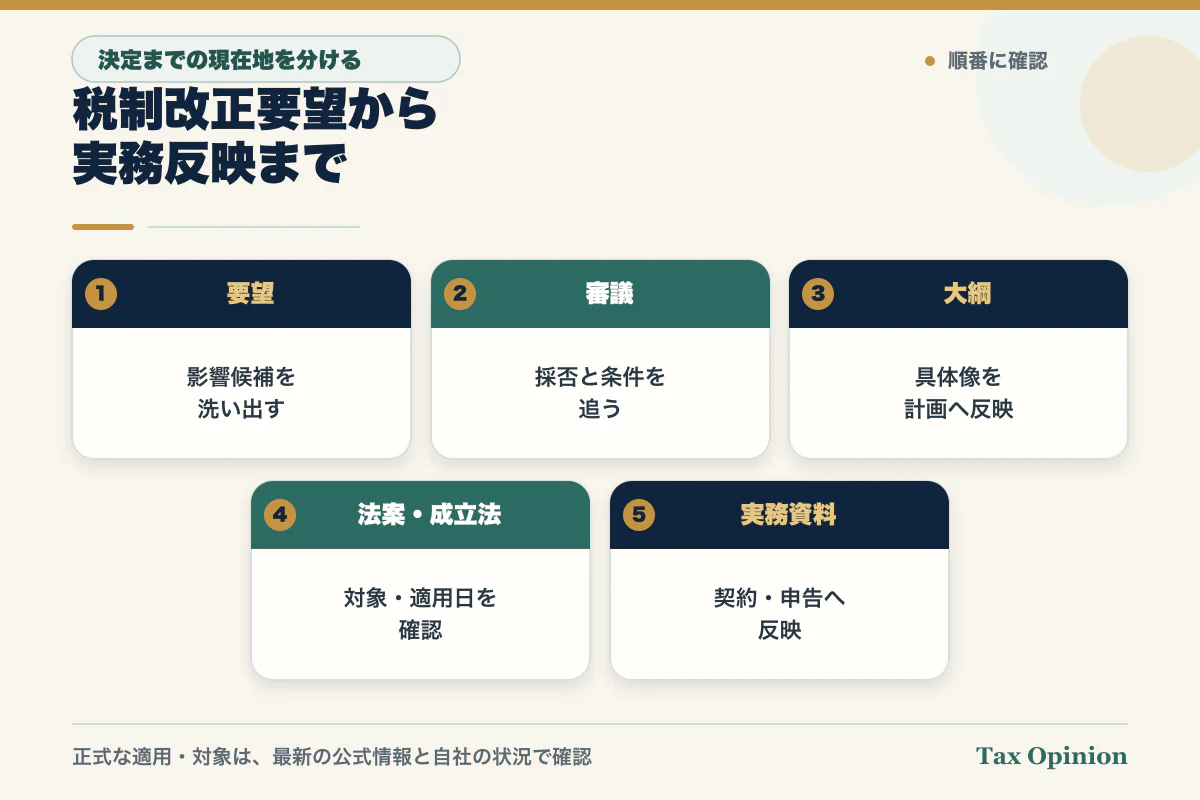
財務省が示す税制改正の流れでは、税制改正要望等の審議を経て大綱がまとめられ、その後に改正法案が国会へ提出されます。法案が成立しても、実際の適用は改正法に定める日と対象期間を確認する必要があります。
| 段階 | 分かること | 経営者の扱い |
|---|---|---|
| 税制改正要望 | 各府省庁が求める改正の方向 | 影響候補を洗い出す |
| 税制改正の大綱 | 政府が進める改正の具体像 | 予算や計画の前提を更新する |
| 法案・成立法 | 法令の内容 | 対象、要件、適用時期を確認する |
| 政省令・通達・公式資料 | 実務上の細部や手続き | 契約、申告、社内手順へ反映する |
要望の公表時点で大切なのは、将来の改正を先取りして処理を変えることではありません。自社のどの計画が影響を受けるかを見つけ、確認し直す時点を決めることです。
この章のポイント:要望は早期の注意信号であり、適用根拠ではありません。「検討対象に入れる」と「実行条件に使う」を分けます。
中小企業が先に見るのは、設備・賃上げ・税率・承継の7項目
35項目をすべて同じ重さで追う必要はありません。中小企業の投資、給与、経費、承継に近い要望を、経営判断の順に7つへ絞ると次のようになります。
| 要望項目 | 要望書にある方向 | 今記録すること |
|---|---|---|
| 減価償却資産の取得価額基準 | 10万円未満の全額損金算入、10万円以上20万円未満の3年均等償却などの基準額を、物価上昇等を踏まえて見直す | 2027年度に取得する備品の種類、金額、発注時期 |
| 中小企業向け賃上げ促進税制 | 3年間の延長、判定を一人平均給与等支給額の増加へ変えること、賃上げ要件の見直しを要望 | 従業員数、給与総額、一人当たり給与、採用計画 |
| 中小企業者等の法人税率の特例 | 見直しを行った上で、2年間の延長を要望 | 事業年度、所得見込み、資金繰り計画 |
| 交際費の課税の特例 | 中小法人の定額控除限度額800万円までの損金算入措置を3年間延長する要望 | 会議費と交際費の区分、年間見込み、証憑 |
| 中小企業経営強化税制 | 経営規模拡大設備の要件柔軟化等を含む見直しと2年間の延長を要望 | 設備の必要性、取得日、計画認定までの工程 |
| 中小企業投資促進税制 | 政策効果を高める見直しを行った上で2年間の延長を要望 | 対象候補設備、見積り、取得・稼働時期 |
| 取引相場のない株式の評価 | 企業の成長や事業承継を阻害しないよう、影響と事業者の懸念を踏まえた慎重な検討を要望 | 承継時期、株主、直近決算、株式評価の基準日 |
この表は採用見込みの順位ではありません。また、要望書に記載された現在の制度概要を、自社へ適用できると判定するものでもありません。現行制度を使う場面では、現在の法令、国税庁等の案内、自社の事実を顧問税理士と確認します。
この章のポイント:7項目は、将来の影響を見つける索引です。金額や要件を自社の予算へ入れるのは、決定内容と適用時期が確認できた後です。
決定前は、契約・予算・会計処理を3段階に分ける
税制改正要望を見て設備の発注を遅らせたり、給与制度を変えたりする前に、「今のルールで進めるもの」「将来の選択肢として比較するもの」「決定まで止めるもの」を分けます。税制だけで必要な投資や賃上げを決めず、事業上の必要性と資金余力を先に確認してください。
- 現行ルールで進めるもの:今期の申告、すでに契約済みの取引、現在の給与・経費処理は、要望ではなく現行の根拠で処理します。
- 将来の比較欄を作るもの:2027年度にまたがる設備投資、採用・賃上げ、承継は、現行案と改正後候補を分けて資金計画へ置きます。
- 決定まで前提にしないもの:未確定の控除、延長、基準額を節税額や投資回収の確定値として使いません。
設備投資なら、取得日だけでなく、納品・稼働、認定や証明書の順序、補助金との併用、資金支払いを確認します。賃上げなら、税額控除より先に人員計画、基本給・賞与、社会保険料、資金負担を並べます。承継なら、評価方式の見直しだけで時期を決めず、株主、後継者、事業計画と一緒に扱います。
この章のポイント:期限、資金、必要性、出口とリスクを先に置きます。未確定の税制は「追跡する前提」であり、「実行する根拠」ではありません。
今から追う価値がある会社・優先度が低い会社
今から追う価値がある会社
- 2027年度に設備の発注、納品、稼働を予定している。
- 採用と賃上げを進め、給与総額と一人当たり給与の動きが異なる可能性がある。
- 中小法人の軽減税率や交際費特例を前提に、中期の資金計画を作っている。
- 非上場株式の贈与、相続、M&Aなど、株価評価を伴う承継を検討している。
現時点では優先度が低い会社
- 2027年度にまたがる投資、賃上げ、承継の具体的な計画がない。
- 知りたいのが令和8年度の現在の申告・会計処理だけである。
- 要望の内容だけを使い、具体的な節税額や適用可否を今決めようとしている。
優先度が低くても、顧問税理士や経理担当が大綱、法案、国税庁資料を確認する担当を決めておくと、改正後の確認漏れを減らせます。
この章のポイント:追う基準はニュースの大きさではなく、自社の計画が2027年度へまたがるかです。該当しない会社は、決定後の公式情報を待って構いません。
実用物:令和9年度税制改正の影響メモ
一枚で残す確認表
| 欄 | 記録する内容 | 更新する時点 |
|---|---|---|
| 現在地 | 現行制度、自社の事業年度、今の契約・給与・承継状況 | 今すぐ |
| 影響候補 | 7項目のうち関係するもの、担当部署、関係する取引 | 要望確認時 |
| 期限 | 発注、取得、稼働、給与改定、株式移転の予定日 | 計画変更時 |
| 資金 | 税効果を入れない支払額、税効果を仮置きした比較欄 | 見積り更新時 |
| 再確認 | 大綱、法案、成立法、政省令・通達、国税庁資料 | 各資料の公表時 |
| 出口とリスク | 改正されない場合、要件が変わる場合、実行を止める条件 | 取締役会・契約前 |
税効果を入れない資金計画を残したうえで、未確定の改正を別の比較欄に置くのがポイントです。要望が採用されなかった場合でも、必要性のある投資や人事計画が壊れないかを確認できます。
顧問税理士への質問
「令和9年度税制改正要望のうち、当社は○○設備、来期の賃上げ、交際費、非上場株式の承継を検討しています。要望段階では変えない現行処理、今から集める資料、大綱・法案・成立法のどの時点で再判定するか、契約前に止めて確認すべき条件を教えてください。」
関連する確認記事
正式名称と公式出典
正式資料:令和9年度税制改正要望(2026年8月31日時点)
- 財務省「令和9年度税制改正要望(経済産業省)」
- 財務省「税制改正のプロセスについて教えてください」
- 経済産業省「減価償却資産に係る取得価額基準等の見直し」
- 経済産業省「中小企業向け賃上げ促進税制の拡充及び延長」
- 経済産業省「中小企業者等の法人税率の特例の延長等」
- 経済産業省「交際費の課税の特例措置の延長」
- 経済産業省「中小企業経営強化税制の拡充等」
- 経済産業省「中小企業投資促進税制の延長等」
- 経済産業省「取引相場のない株式の評価方式に関する見直し」
この章のポイント:影響メモには、現行制度、未確定の要望、再確認時点を別々に残します。決定後は項目名だけでなく、適用日と経過措置まで確認します。
制度基準日・最終確認日:2026-09-04
本記事は、公式に公表された税制改正要望と一般的な確認順序を整理するもので、税制改正の成立、個別企業への適用、税額、会計・税務処理、契約や投資の実行を判断・保証するものではありません。要望は決定事項ではありません。最新の大綱、法令、国税庁等の公式資料と自社の事実を、顧問税理士その他の専門家へ確認してください。問い合わせの送信だけで個別税務相談の受任や契約は成立しません。