まず、自社に関係があるか
この記事を読んでほしい会社:ビール、発泡酒、いわゆる新ジャンル、チューハイ等を製造・輸入・卸売・小売する会社、または飲食店として仕入価格やメニュー価格を管理する会社
この記事を優先しなくてよい会社:酒類を仕入れず、販売・提供もしていない会社。酒類を扱う場合でも、商品区分と仕入先の新価格・適用日を確認できている会社はチェック表だけで足ります。
30秒で分かる結論
- 2026年10月1日から、ビールと発泡酒の酒税率は1キロリットル当たり155,000円にそろいます。
- チューハイ等の「その他の発泡性酒類」は1キロリットル当たり100,000円へ変わります。
- 店頭価格は税率だけで自動決定されません。商品区分、仕入条件、在庫、価格表の順に確認します。
経営者が今日やること
- 10月をまたいで扱う酒類の商品一覧を出す
- 仕入先へ新価格と適用日を同時に確認する
- 在庫、メニュー、POS、値札の変更担当と期限を決める
経営者の疑問2026年10月1日の酒税改正で何が変わり、飲食店・小売・製造事業者は何を準備すればよいですか?
10月1日にビール・発泡酒は155,000円、チューハイ等は100,000円へ
財務省と国税庁の公式資料では、2026年10月1日に酒税率の段階的な見直しが最終段階へ進みます。大きな変更は、ビール系飲料の税率一本化と、その他の発泡性酒類の税率引上げです。
| 公式区分 | 2026年9月30日まで | 2026年10月1日から |
|---|---|---|
| ビール | 公式値:1kl当たり181,000円 | 公式値:1kl当たり155,000円 |
| 発泡酒 | 公式値:原料・麦芽比率等により181,000円、155,000円、134,250円 | 公式値:1kl当たり155,000円 |
| その他の発泡性酒類 | 公式値:1kl当たり80,000円 | 公式値:1kl当たり100,000円 |
財務省は、ビール系飲料の新税率155,000円を350ml換算54.25円、その他の発泡性酒類の新税率100,000円を350ml換算35円と示しています。低アルコール分の蒸留酒類・リキュールの特例税率も10月に引き上げられるため、缶の見た目や商品名だけで対象を決めないことが重要です。
本記事では商品ごとの酒税区分、納税義務、申告、税額を判定しません。同じ「チューハイ」「ビール風」と呼ばれる商品でも、法令上の品目やアルコール分等の確認が必要です。商品マスター、仕入先資料、国税庁の酒税率一覧表を照合し、不明点は所轄税務署または税務の専門家へ確認してください。
この章のポイント:「ビールは下がる、その他は上がる」という印象だけでなく、自社が扱う商品の公式区分を先に確定します。
店頭価格は税率だけで決まらない|仕入・在庫・メニューを同時に見る
国税庁は2026年7月、酒類を製造・販売する事業者団体に対し、酒税の増減税相当額を販売価格へ適正かつ合理的に転嫁すること、価格改定では売り手と買い手が事前に十分協議することを改めて要請しました。一方で、原材料費や物流費などの上昇分の転嫁を妨げるものではないとも明記しています。
したがって、税率の増減だけから、個別商品の仕入価格や店頭価格が同額だけ上下すると断定はできません。製造・輸入・卸・小売・飲食では、確認する契約と在庫の位置が異なります。
| 立場 | 先に確認する資料 | 経営上の確認 |
|---|---|---|
| 製造・輸入 | 商品区分、税率表、出荷・輸入関係資料 | 税率、価格改定、取引先通知、申告実務の担当を分ける |
| 卸売 | メーカーの新旧価格表、納品条件 | 得意先への適用日、見積り、返品・値引条件を記録する |
| 小売 | 商品マスター、仕入先通知、在庫一覧 | POS、値札、棚替え、粗利確認の更新日を合わせる |
| 飲食 | 仕入価格、レシピ原価、メニュー台帳 | 提供価格、原価率、メニュー・予約案内の変更時点を決める |
在庫は「9月に仕入れたから旧税率」「10月に売るから新税率」と販売日だけで判断しないでください。自社が直接納税する立場か、仕入価格の変更を受ける立場か、どの納品・出荷から新条件になるかを、仕入先と担当窓口へ確認します。
この章のポイント:税率、仕入価格、販売価格、在庫は同じ表に混ぜず、根拠と適用日を分けて管理します。
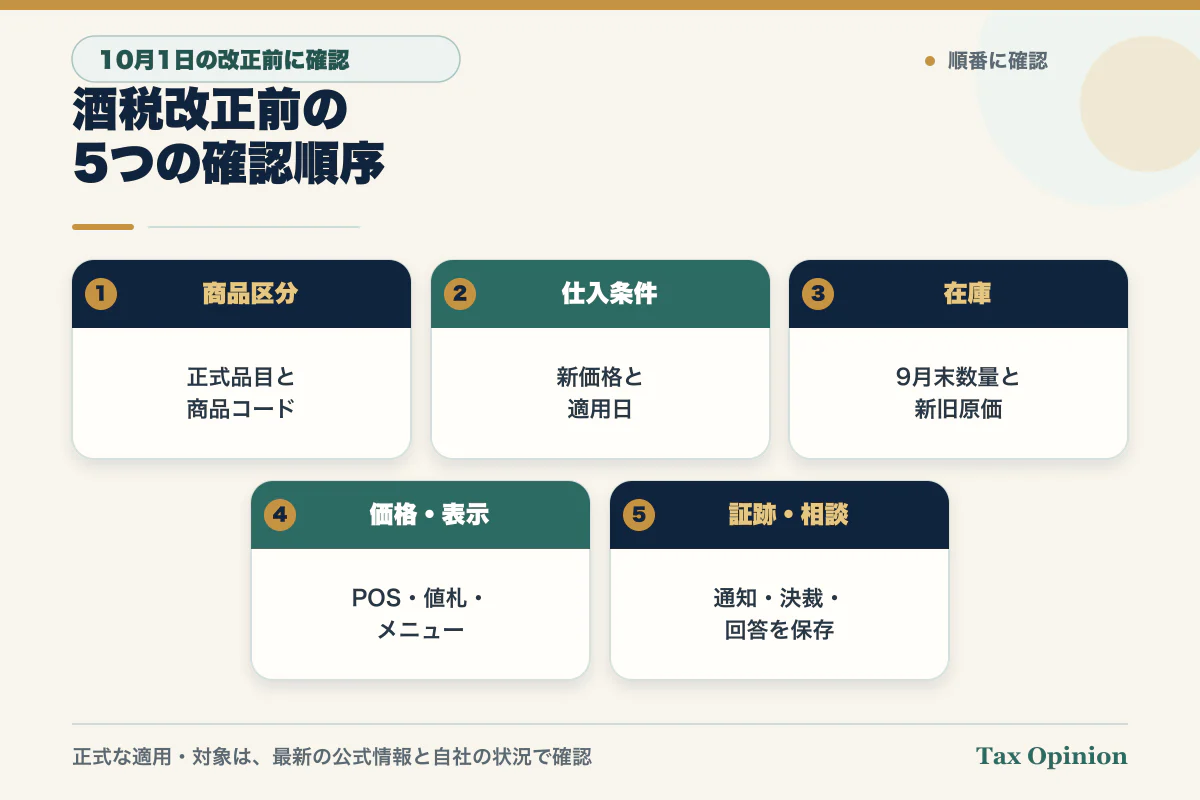
商品区分から証跡まで、5つの順序で確認する
- 商品区分:商品コードごとに、ビール、発泡酒、その他の発泡性酒類、その他の酒類を仕入先資料で確認します。
- 仕入条件:新しい仕入価格、適用日、発注日・出荷日・納品日のどれを基準にするか、返品・値引条件を確認します。
- 在庫の境界:9月末在庫と10月入荷予定を分け、同じ商品コードに新旧原価が混ざる期間を把握します。
- 価格・メニュー:POS、値札、EC、見積り、飲食メニュー、予約済みプランの変更担当と反映日をそろえます。
- 証跡・相談:公式税率表、仕入先通知、社内決裁、更新結果を保存し、商品区分や税務手続の不明点を相談先へ渡します。
資金面では、単品の税額差よりも、月間仕入数量、在庫回転、新旧原価が混在する期間、価格改定の反映漏れを確認します。税率の変更幅をそのまま粗利改善または悪化として扱わず、仕入価格と販売価格が確定した後に商品別の原価を更新してください。
この章のポイント:10月1日に一斉対応するのではなく、9月中に商品・仕入・在庫を確定し、10月初日に価格・表示・記録を照合します。
確認を急ぐ会社・実務対応の優先度が低い会社
9月中の確認を優先したい会社
- ビール、発泡酒、いわゆる新ジャンル、チューハイ等の取扱点数が多い。
- 複数の仕入先があり、新価格の適用基準や通知時期がそろっていない。
- 9月末から10月にかけて在庫量が増える、または予約・宴会メニューを先に販売している。
- POS、EC、値札、メニュー、見積りを別の担当者が管理している。
- 酒類を製造・輸入し、税率区分や申告実務そのものを確認する必要がある。
対応の優先度が比較的低い会社
- 酒類を製造・輸入・仕入・販売・提供していない。
- 取扱商品が少なく、仕入先から商品別の新価格と適用日を受領済みである。
- 商品マスター、POS、値札、メニュー、原価表が一つの変更手順で更新され、照合担当も決まっている。
優先度が低くても、仕入先通知の保存と10月最初の請求・納品内容の照合は残します。逆に、税率が下がる商品が多くても、価格改定、原材料費、物流費、契約条件を確認せず「必ず利益が増える」とは判断できません。
この章のポイント:取扱点数、在庫、仕入先数、価格更新経路が多い会社ほど、税率表より先に社内の変更手順を可視化します。
商品・仕入・価格・在庫チェック表と公式出典
実用物:酒税改正前チェック表
| 確認欄 | 記録する事実 | 完了条件 |
|---|---|---|
| □ 商品区分 | 商品コード、正式品目、アルコール分、仕入先資料 | 呼び名ではなく資料で区分した |
| □ 新税率 | 国税庁の新税率表、確認日 | 商品区分との対応を確認した |
| □ 仕入条件 | 新価格、適用日、発注・出荷・納品の基準 | 仕入先の回答を保存した |
| □ 在庫 | 9月末数量、10月入荷、新旧原価の管理方法 | 混在期間と棚卸担当を決めた |
| □ 販売表示 | POS、値札、EC、メニュー、見積り | 変更担当と反映日を決めた |
| □ 資金 | 月間数量、仕入差額、価格改定後の原価 | 確定した仕入価格で再計算した |
| □ 証跡・相談 | 公式資料、通知、決裁、照合結果、質問先 | 不明点と回答を一か所へ保存した |
現在地・期限・資金・出口とリスク
| 軸 | 経営者が確認すること |
|---|---|
| 現在地 | 自社は製造・輸入・卸・小売・飲食のどの立場で、どの商品を扱うか |
| 期限 | 10月1日より前に、商品区分、仕入条件、在庫、価格表のどこまで確定できるか |
| 資金 | 月間仕入数量と新旧原価の混在が、支払と粗利確認へどう影響するか |
| 出口とリスク | 価格更新漏れ、誤区分、二重更新、通知未達を誰が照合し、記録をどう残すか |
仕入先・顧問税理士・税務署へ分けて聞く質問
「当社が扱う商品コード一覧を添付します。各商品の正式な酒類区分、新価格、適用日、発注・出荷・納品のどの日を基準にするか、返品・値引条件を商品別に確認してください。製造・輸入・在庫に関する税務手続が必要かは、当社の立場と取引を示したうえで顧問税理士または所轄税務署へ別に確認します。」
商品別の価格と適用日は仕入先へ、商品マスターやPOSはシステム担当へ、酒税区分・申告・納税義務などの個別税務は顧問税理士または所轄税務署へ確認します。一般問い合わせの送信だけで、個別税務相談の受任、契約、税務代理は成立しません。
正式情報・公式出典
- 財務省「酒税に関する資料」
- 国税庁「酒のしおり(令和8年7月)」
- 国税庁「酒税率一覧表(令和8年10月1日~)」
- 国税庁「酒税率一覧表(令和5年10月1日~令和8年9月30日)」
- 国税庁「酒税法の改正に伴う増減税相当額の適正な転嫁等について」
この章のポイント:公式税率、仕入先条件、社内の価格更新、個別税務の質問先を分けると、10月1日の変更漏れを減らせます。
制度基準日・最終確認日:2026-08-29
本記事は、2026年8月29日時点の財務省・国税庁の公式情報と一般的な業務確認順序を示すもので、個別商品の酒類区分、税率、納税義務、申告、価格、契約、在庫の税務上の取扱いを判断または保証するものではありません。実際の取引・申告前に、最新の公式情報、仕入先資料、自社の契約と商品情報を確認し、必要に応じて顧問税理士、所轄税務署その他の担当窓口へ相談してください。